
|
|
综合|港交所披露文件、公司官网、公开报道
2017年在苏州工业园区起步的登临科技,从创立之初就押注难度极高的通用GPU赛道。
相较于专用算力芯片,通用GPU需要打通芯片架构、软件栈、生态适配整套体系,技术壁垒厚重,商业化验证也需要更长周期。公司采用Fabless模式,自研KS系列GPU产品,双线布局数据中心、边缘推理市场,推动算力从云端下沉至就近业务节点,匹配大模型、工业视觉等低时延算力需求。
公司由王晨辉、李建文、王平联合创立,三人专业方向分别覆盖计算机科学、集成电路设计、微纳电子,能力形成互补。李建文曾供职思科、Cadence,深耕网络与芯片工程化;王平拥有多年GPU架构研发积累,团队组合兼顾底层技术研发与产业落地经验,在国产通用算力早期赛道中走出差异化路线。

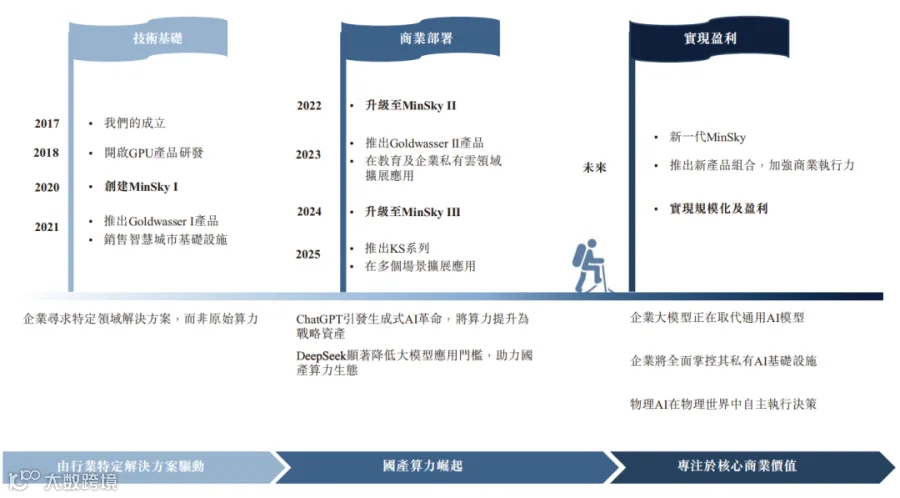
登临目前的产品线分为数据中心和边缘推理两类。面向数据中心的产品包括Goldwasser I L、Goldwasser II GS及Minsky III KS系列,边缘侧则覆盖Goldwasser I UL、MXM及KS19、KS20等型号。它们被部署在智慧城市、企业私有云、教育、工业质检和行业模型等场景,客户主要包括解决方案提供商、设备厂商及系统集成商。
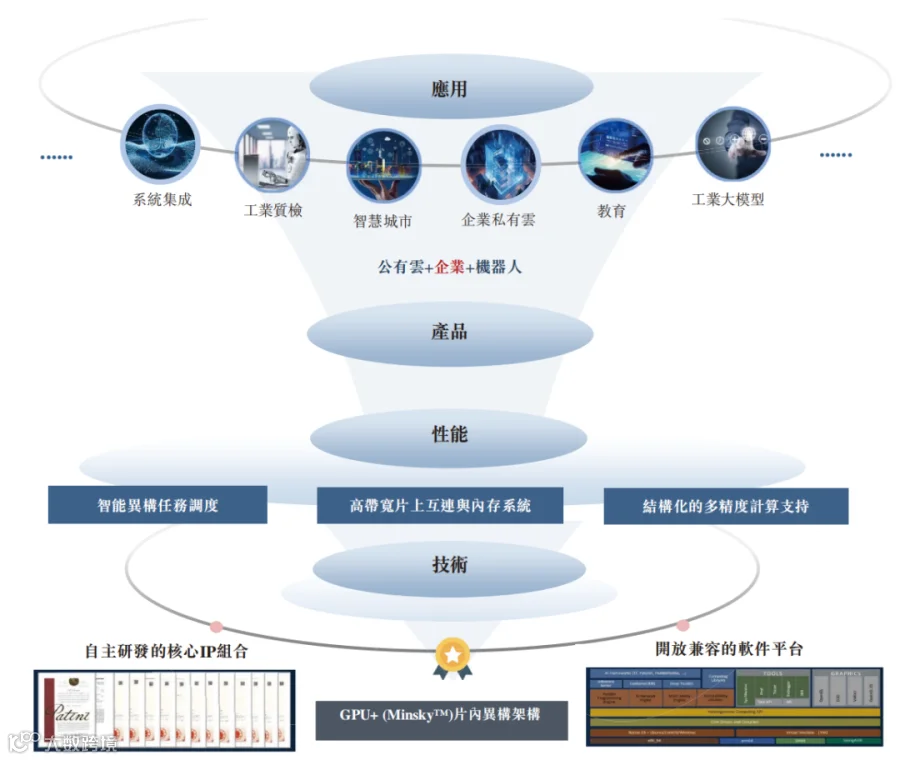
2023年,智慧城市贡献了公司80.1%的收入;到2025年,企业私有云收入占比升至79.9%;2026年前四个月,这一比例进一步达到83.0%。客户采购重心由项目型的城市应用转向企业内部算力部署,产品的应用边界随之从视觉处理延展至大模型推理与私有化AI服务。

招股书显示,公司收入由2023年的2793万元增至2025年的1.71亿元,同期毛利率从34.4%升至49.2%。2026年前四个月,收入已达2.00亿元,毛利率为50.9%。规模放量主要来自企业私有云需求,技术服务的高毛利贡献也抬升了整体盈利质量。
登临仍处于加大研发和市场投入的阶段,2023年至2025年研发开支分别为约2.58亿元、2.48亿元和2.38亿元,净亏损则由3.32亿元收窄至2.81亿元。2026年前四个月,公司亏损进一步收窄至1642万元。研发投入持续覆盖芯片迭代、软件栈与产品适配,这也是通用GPU公司将技术能力转化为规模收入的必经投入。
按弗若斯特沙利文资料,以2025年收入计,登临科技在中国企业级AI GPGPU市场位列第三,市场份额为1.0%。不过,公司客户集中度较高,前五大客户收入占比分别为2023年的98.4%、2024年的85.1%及2025年的83.0%,大客户项目的延续性仍深刻影响收入节奏。

资本端的支持为研发周期提供了缓冲,招股书披露,公司自2018年以来完成多轮融资,2025年12月一轮融资后的投后估值为71.9亿元。对登临而言,港股聆讯通过意味着其从技术验证走向资本市场的关键一步。企业私有云收入能否保持增长、产品从项目部署走向可复制交付,将决定这家GPU公司的下一段估值叙事。

参考来源|港交所登临科技聆讯后资料集 2026年10月25日;登临科技官网;公开报道本文所载信息仅来源于公开渠道整理分析,仅供资讯参考,不构成任何投资建议、上市合规意见与交易决策依据。