

境外帮 JWHELP | 欧洲公司股权转让
德国公司股权转让,是中国卖家和贸易企业接手欧洲经营主体的一种方式。接手前,先把公司状态和交割范围查清楚。
“公司已经注册好了,有VAT,还有德国银行账户。”看到这样的介绍,很多客户会继续问:多少钱?多久能转到自己名下?能不能直接拿去开店?
这些问题都需要回答。但在付款之前,还要确认:股权能否顺利交割,账户能否完成资料更新,历史账目是否交代清楚。
本文以德国常见的GmbH公司为例,讲清从核查到接手的主要环节。
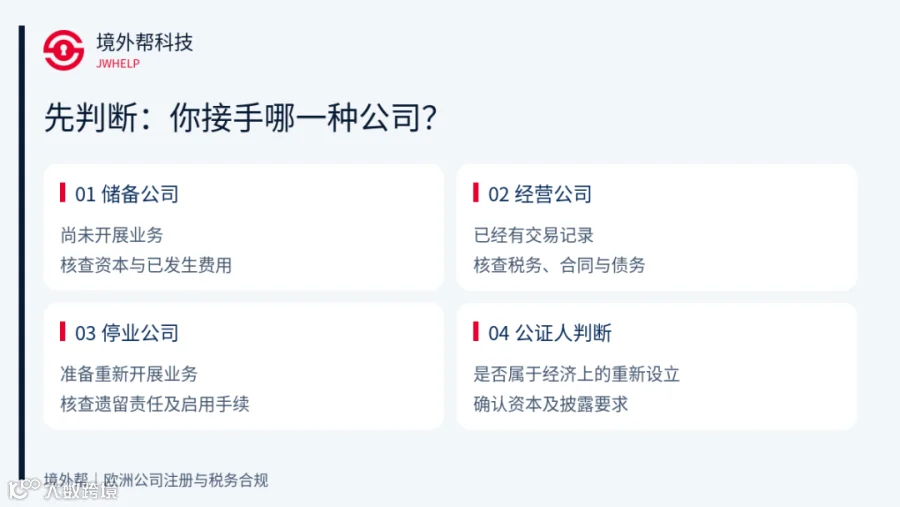
01|先弄清楚,你准备接手哪一种公司
市场上所说的“现成公司”,实际状态可能差别很大。
有的是提前设立、等待出售的储备公司;有的是已经做过贸易或电商的经营公司;还有的是停止经营后准备重新启用的公司。
提前设立、尚未开展业务的公司,重点查设立文件、资本状态、已发生费用和申报记录。
已经开展经营的公司,重点查历史账目、税务、合同、员工、库存和债务。曾经经营、目前停业的公司,还要查停业期间申报及重新经营所需手续。
德国对储备公司启用、部分公司外壳重新使用,还涉及“经济上的重新设立”问题,需要核查资本状况及向登记法院披露的要求。
“没有经营过”不能直接理解为“只改股东就完成了”。具体是否适用,应由公证人结合公司历史判断。
02|股权转让后,历史账目仍然需要交代
股权转让通常意味着股东发生变化,公司这个法律主体继续存在。
德国《有限责任公司法》第13条明确,公司独立享有权利并承担义务。因此,接手股权时,需要核查仍由公司承担的历史合同、债务和税务事项。[2]
例如,一家德国公司之前有销售收入,但部分VAT申报没有完成。股东变更后,这部分账务仍然需要处理。
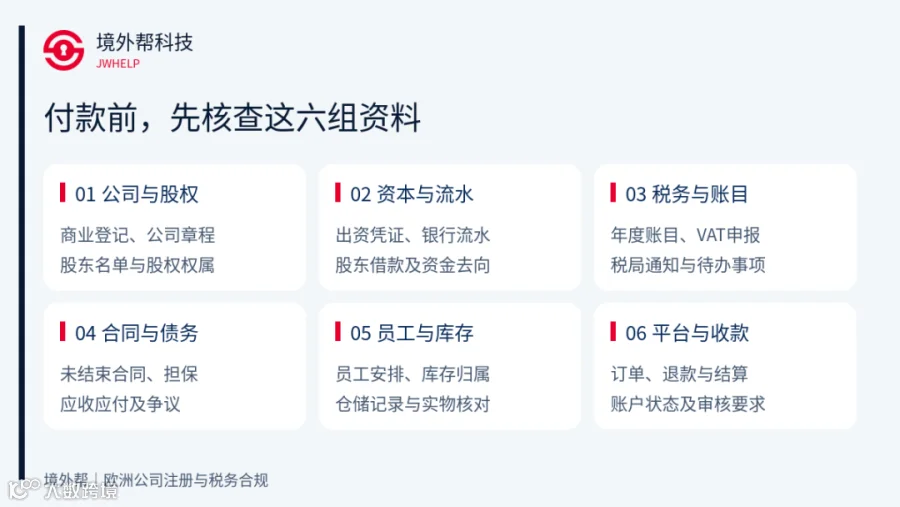
建议付款前至少查看以下资料:
• 最新商业登记摘录、章程及股东名单。
• 公司成立以来的出资凭证、银行流水。
• 已到期年度的财务报表、税务申报及税局通知。
• 最近一期账务、应收应付款和股东借款明细。
• 尚未结束的合同、担保、诉讼及员工安排。
• 如有库存、平台业务,核对库存记录、订单和收款。
对于“无债务”“税务干净”等介绍,应要求卖方提供资料,并在协议中明确陈述、保证及违约处理方式。
书面承诺需要与账务核查配合使用。
03|“带VAT”,具体带的是什么?
接手德国公司时,应把德国税务局使用的Steuernummer,与欧盟跨境交易使用的USt-IdNr.分别列明。
德国联邦中央税务局明确,USt-IdNr.是在企业税号之外另外签发的号码,两者用途不同。[3]
核查时,建议让卖方提供税号及USt-IdNr.签发资料,核对登记的公司名称、地址及主管税局。
同时查看已提交的VAT申报、对应缴税记录,以及税局发出的补件、催报或其他通知。原会计师的委托关系及未完成事项也要交代清楚。
号码有效、申报完整、没有欠税,是三个需要分别核查的问题。
股权变化后的税务资料更新,应交由接手会计师逐项确认。公司名称、地址、负责人或实际经营发生变化时,也要一起检查。
是否需要进一步说明业务、补充资料或办理其他税务手续,以主管机关及当地会计师审核为准。
04|银行账户,要交接到可以实际使用
“有德国银行账户”只能说明公司已经建立过银行关系。
买方真正需要确认的是:银行是否接受新的股权和管理结构,以及新负责人能否完成身份核验、取得操作权限。
德国反洗钱规则要求相关机构识别客户、实际受益人及控制结构,并持续核查、更新业务关系资料。股东或管理人员变更后,银行可能要求重新补充材料。[4]
建议在交割前,向银行确认以下事项:
• 账户是否正常使用,有无冻结或交易限制。
• 新股东、实际受益人的身份、地址、持股结构及资金来源资料。
• 新负责人的身份核验方式和签字权限。
• 后续产品、客户、供应商、交易国家与预计流水。
• 网银用户、验证设备、银行卡及原授权撤销安排。
如果使用的是支付机构账户,还应查清服务提供方、账户类型及收付款功能,不要仅凭一个IBAN判断账户性质。
不要把交接理解为拿到原负责人的登录密码。新授权、原权限撤销和验证方式,都应按银行流程完成。
能否远程办理、是否需要到场、原账户能否继续使用,以银行审核为准。
05|德国GmbH股转,实际怎么走?
第一步:确定收购范围。
购买全部股权还是部分股权?公司现有资金是否保留?股东借款如何处理?库存、商标和业务合同是否包含在交易安排中?
这些内容需要先写清楚,再确定价格和付款条件。
第二步:完成资料核查并拟定协议。
除了价格,协议还应明确交割条件、历史责任安排、卖方配合义务,以及发现未披露问题后的处理方式。
第三步:办理所需公证手续。
德国《有限责任公司法》第15条规定,GmbH股权转让合同需要公证,约定转让义务的协议也有相应公证要求。章程还可能对转让设置额外条件。[5]
第四步:落实股东名单及负责人变更。
股权变动生效后,需要按规定向商业登记系统提交更新后的股东名单;公证人参与相关变更时,依法承担相应提交职责。[6]
如果同时更换Geschäftsführer,即公司执行董事或经理,还要另行办理负责人变更登记。[7]
第五步:完成后续资料与权限交接。
包括实际受益人登记、税务资料、银行授权、会计档案,以及与注册地址服务商、业务合作方之间的信息更新。
签署、公证、股权生效、登记更新和银行审核,是不同环节。付款节点应结合协议约定及可核验的交割文件安排。

06|股东改了,实际受益人资料也要核对
接手公司后,应重新梳理最终由哪些自然人拥有或控制公司。
德国透明登记的申报信息包括实际受益人的姓名、出生日期、居住信息、国籍,以及受益权益的性质和范围等。[8]
如果通过中国公司或其他境外企业持股,应准备能够说明最终控制关系的股权结构及支持文件。
股东名单、透明登记和银行KYC分别用于不同事项,需要逐项检查更新情况。
07|如果公司已经有店铺,要单独检查平台要求
对于跨境卖家,现成公司是否附带平台业务,往往直接影响交易判断。
建议把以下事项列入交割清单:
• 店铺登记的经营主体和收款主体。
• 平台对控制权、负责人或受益人变化的要求。
• 是否存在审核中、冻结、欠费或处罚事项。
• 未完成订单、退货、质保和消费者争议。
• 库存归属、仓库合同及平台资金结算情况。
具体平台能否接受相关变更,需要核验该平台的官方规则,并取得必要的审核结果。
没有核实之前,不应把“公司已开过店”写成“接手后保证继续经营”。
08|接手后,先把经营资料接起来
股权交割完成后,建议立即与接手会计师核对账务截止日、未完成申报和后续申报安排。
随后检查公司地址能否持续收信,银行授权是否完成,开票资料是否更新,合同签署人是否正确。
涉及进口、海外仓或多国销售的,还应把EORI、各国VAT及OSS等安排与实际业务逐项核对,明确哪些已经具备、哪些仍需办理。
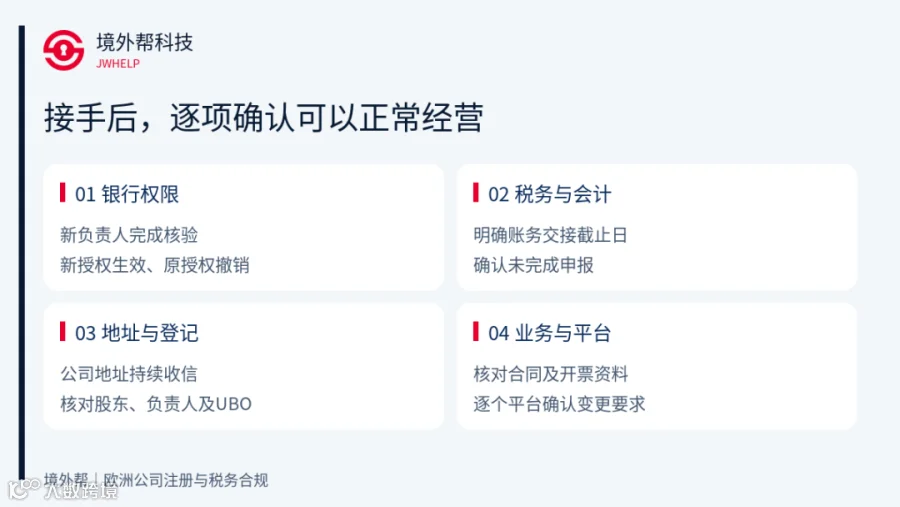
公司文件、合同、发票、货物和收款,需要能够相互对应。
境外帮建议:先明确买方准备开展的业务,再判断现成公司是否适合接手。评估一家公司时,把股权手续、历史账务、税务状态和账户交接放在一起看,才能确定接手后的落地安排。
官方及专业参考资料
资料核验日期:2026年10月26日。具体交易仍需结合公司现状审核。
德国公证研究所DNotI:储备GmbH启用与经济上的重新设立。
[2] 德国《有限责任公司法》GmbHG第13条:公司独立权利义务。[2]
[3] 德国联邦中央税务局BZSt:Umsatzsteuer-Identifikationsnummer。[3]
[4] 德国《反洗钱法》GwG第10条:一般尽职调查义务。[4]
[5] GmbHG第15条:股权转让公证要求。[5]
[6] GmbHG第40条:股东名单更新。[6]
[7] GmbHG第39条:负责人变更登记。[7]
[8] 德国透明登记官网:实际受益人申报资料。[8]
声明:本文为境外帮原创内容,仅供一般信息参考,不构成法律、税务或投资意见。具体注册、税务与银行要求,请以主管机关、公证人、银行及专业顾问对实际业务的审核为准。
引用链接
德国公证研究所DNotI:储备GmbH启用与经济上的重新设立。: https://www.dnoti.de/entscheidungen/details/?cHash=2d2d4acd68d2b014f9d9daf1d58c5d61&tx_dnotionlineplusapi_decisions%5Bnodeid%5D=ff6ad7fa-4556-4334-8c44-1ebb38685714
[2] [2] 德国《有限责任公司法》GmbHG第13条:公司独立权利义务。: https://www.gesetze-im-internet.de/gmbhg/__13.html
[3] [3] 德国联邦中央税务局BZSt:Umsatzsteuer-Identifikationsnummer。: https://bzst.de/DE/Unternehmen/Identifikationsnummern/Umsatzsteuer-Identifikationsnummer/umsatzsteuer-identifikationsnummer_node.html
[4] [4] 德国《反洗钱法》GwG第10条:一般尽职调查义务。: https://www.gesetze-im-internet.de/gwg_2017/__10.html
[5] [5] GmbHG第15条:股权转让公证要求。: https://www.gesetze-im-internet.de/gmbhg/__15.html
[6] [6] GmbHG第40条:股东名单更新。: https://www.gesetze-im-internet.de/gmbhg/__40.html
[7] [7] GmbHG第39条:负责人变更登记。: https://www.gesetze-im-internet.de/gmbhg/__39.html
[8] [8] 德国透明登记官网:实际受益人申报资料。: https://www.transparenzregister.de/treg/hilfe