


把货从德国仓调到法国仓,明明只是库存转移,却可能要在法国新增 VAT 注册。B2B 发票还在用 PDF,未来却可能不再满足欧盟税务合规要求。
对欧洲卖家来说,这两类“老办法”正被同一场改革重新定义。
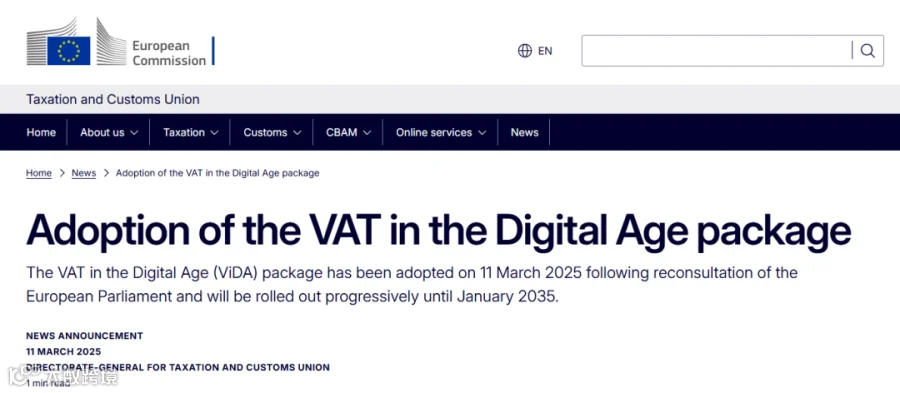
欧盟 ViDA(数字时代增值税改革)已于 2025 年 3 月 11 日通过欧盟理事会审议,并在同年 4 月 14 日正式生效。但这不是一次性落地的新规。各项细则将在 2027 至 2035 年分批次推行。
对深耕欧洲市场的跨境商家而言,真正需要盯住的,是三大变化:电子发票合规规范、增值税申报模式、VAT 税号注册义务。
谁先把自己的业务节奏对上政策时间轴,谁就更可能少交学费、少踩合规坑。
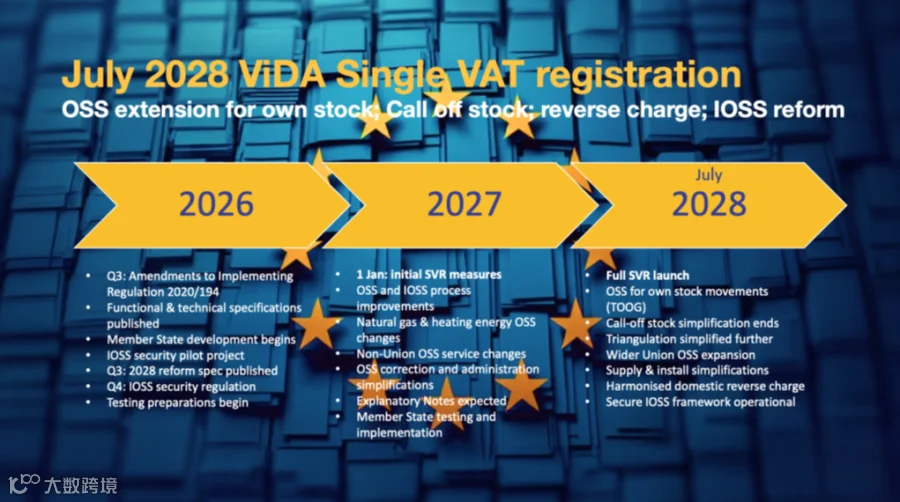
ViDA 采用阶梯式实施节奏,不同节点对应不同合规义务,核心时间节点可以简单划分:
2028 年是 OSS 申报机制、跨国家库存调拨新规的关键年份。
2030 年则迎来跨境 B2B 电子发票体系的强制落地。
以往欧盟境内部分跨境 B2B 交易,允许商家按月度或者季度汇总完成增值税申报。ViDA 改革的核心目标之一,就是提升税务机关对交易数据的获取时效,实现交易信息数字化追溯。
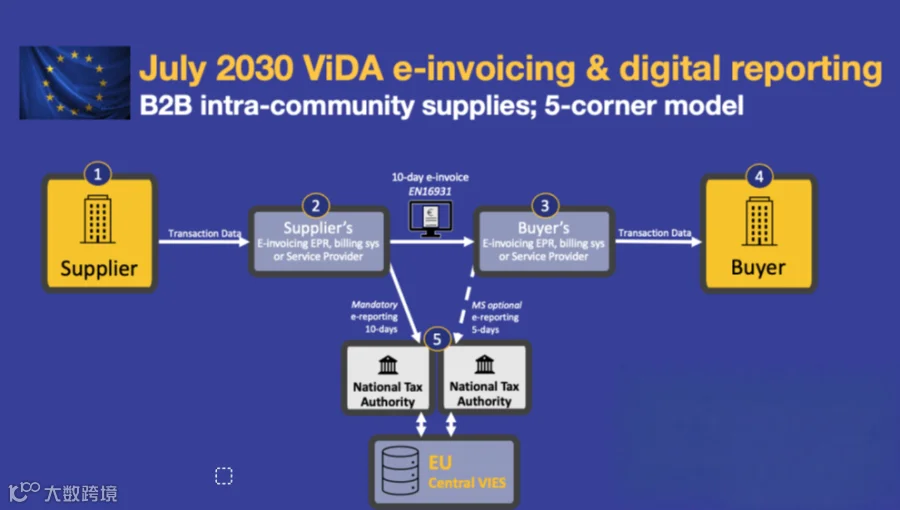
自 2030 年 7 月 1 日起,欧盟境内的货物购销业务、适用买方反向征收机制的跨境 B2B 交易,都需要执行全新的电子发票与数字化报送规范,具体要求如下:
必须采用符合EN 16931 规范的结构化电子发票,常规 PDF 文件、纸质发票不再具备合规效力。
应税行为发生之后,一般需要在 10 天内完成开票。
供应商开票同步向税务机关上传交易数据,采购方收到发票后 5 日内完成信息报送。
买方不再需要提前同意,商家可直接开具、推送合规电子发票。
同一月份的多笔同类交易依旧支持汇总开票,最晚需要在当月结束后的 10 天内完成。
这里需要澄清一点:新规所说的数字化报送不等于不间断实时上传,是按单笔交易完成申报。同时 ViDA 仅统一了发票数据标准,并没有限定必须通过 Peppol 通道传输。
多家欧盟成员国已经先行落地本国电子发票政策,早于 ViDA 跨境条款:
比利时:2026 年 1 月,B2B 结构化电子发票强制实施。
波兰:KSeF 电子发票系统,2026 年 2 月、4 月分批次上线。
法国:2026 年 9 月,分阶段推行电子发票要求。
德国:2025 年起企业需要具备电子发票接收能力,2027、2028 年分步强制开具。
各国本土规则和 ViDA 跨境条款并不完全等同,卖家要结合自身业务场景、经营国家单独判断适用要求。
对于使用海外仓、开通泛欧 FBA 的卖家,这条政策是本次改革关注度最高的内容。
按照现行规则,商家把自有库存从一个欧盟国家仓库调拨至另一国仓库,即便没有面向终端消费者销售,单纯的仓间调拨行为,大多会触发目的国 VAT 注册与申报责任。
从 2028 年 7 月 1 日开始,ViDA 新增自有货物调拨专项制度。满足资质的企业,可以依托月度 OSS 申报表统一申报欧盟境内全部自有库存调拨业务,单纯因为库存调拨而产生的目的国 VAT 注册义务可免除。
⚠️ 但该制度存在明确准入门槛:
企业必须在调拨目的国拥有完整的进项 VAT 抵扣权限;一旦启用该制度,企业所有欧盟境内自有库存调拨业务都要纳入这套体系,当月无调拨记录也需要提交零申报;进项增值税无法借助这个调拨制度申请抵扣或者退税。
同时一定要区分业务属性:库存调拨≠本地销售,这套规则只解决调拨申报问题,不会自动注销已经注册生效的 VAT 税号。能否取消当地税号,需要综合评估当地直接销售订单、B2B 批发业务、进项税回收需求以及对应国家本土法规。
同在 2028 年 7 月 1 日,OSS 申报的覆盖范围进一步拓宽,新增适用于非本土设立企业从欧盟本地仓向本土消费者售货、现场安装组装商品、交通工具零售、能源供应等 B2C 场景。
除 OSS 体系扩容之外,ViDA 同步调整了增值税反向征收(Reverse Charge)适用范围。
2028 年 7 月 1 日起,境外供应商未在目标应税国设立主体、也未持有当地 VAT 税号,向该国已经完成 VAT 注册的企业客户出售符合条件商品或服务时,增值税由采购方按照反向征收规则自行申报。
这就意味着,一部分 B2B 跨境商家,不需要为这类交易单独新增当地 VAT。
例外情形:如果卖家因为在该国存放库存等原因,已经持有当地有效的 VAT 税号,依旧需要正常收取对应国家增值税。
虽然 ViDA 法案已经生效,但不代表所有商家立刻就要更换开票系统、注销现有 VAT,不同业务模式,筹备重点各有侧重:
梳理全链路库存流转路径、盘点现有全部 VAT 税号,提前测算 2028 年库存调拨专项制度是否适配自身业务。
复核当前 OSS、IOSS 申报方案,重点核查从欧盟本地仓出库、面向当地消费者销售的订单。
梳理反向征收交易清单,提前评估开票系统改造能力,确保后续可以满足 EN 16931 电子发票和数字化报送要求。
整体来看,ViDA 改革是一把双刃剑:一方面抬高了交易数据、电子发票的合规门槛,另一方面也给库存调拨、境外 B2B 业务提供了简化 VAT 管理的渠道。
想要控制欧洲税务合规成本、规避处罚风险,核心是对照自身业务匹配政策时间节点,提前规划调整。
德国一次性塑料法规更新|烟花品类纳入监管,卖家抓紧布局 DIVID 注册


欧盟直邮变天:11月1日起,2欧元UHF联盟处理费 + 强制PID产品识别码申报

紧急提醒|亚马逊奥地利 EPR 合规倒计时至 10 月 31 日,卖家该如何布局?

