

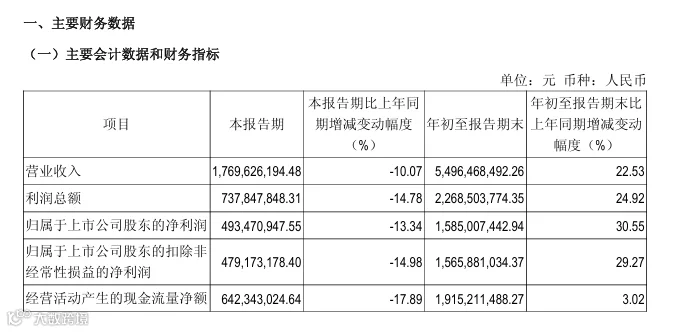
近日,吉比特发布2026年第三季度报告。公司第三季度实现营业收入17.70亿元,同比下降10.07%;归母净利润4.93亿元,同比减少13.34%。
2026年前三季度营业收入54.96亿元,同比增长22.53%;归母净利润15.85亿元,同比增长30.55%。前三季度营收与利润双双增长,业绩表现亮眼。
业绩高增的核心驱动力,来自境内外游戏新品的集中发力。
境内游戏方面,《杖剑传说(大陆版)》《道友来挖宝》等2025年上线的新游戏贡献显著,营收和利润同比均有明显提升。其中,《杖剑传说(大陆版)》前三季度收入12.44亿元,同比增长6.7%。《道友来挖宝》前三季度收入8.32亿元,同比增长163.47%。
境外游戏方面,前三季度境外营收10.95亿元,同比增长86.27%。其中《杖剑传说》海外版本流水10.69亿元,是海外高增长的核心动力。
与此同时,公司部分老牌产品进入自然回落阶段。《问道手游》步入成熟运营周期,前三季度流水下滑6.17%;《问道》端游及《问剑长生(大陆版)》等产品,营收和利润也同步减少。
但吉比特凭借新游戏上线后的良好表现,有效缓解了存量游戏的下滑压力,并带动整体业绩上扬。公司于2025年5月上线《杖剑传说》,该游戏去年实现流水近25亿元,2026年前三季度流水达到23.13亿元,增长势头迅猛。
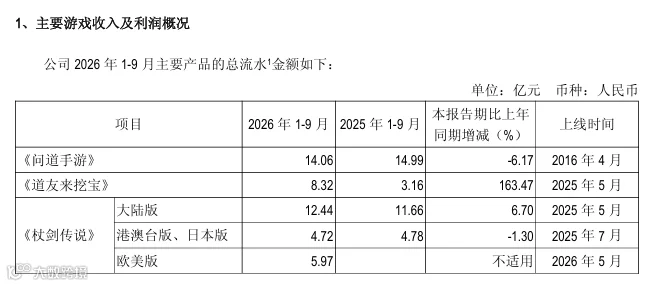
吉比特游戏业务有两个特点:一是深耕“问道”IP价值,研发衍生游戏。作为吉比特最具影响力的自有IP,“问道”系列此前已成功推出端游与手游,其中《问道手游》2025年全年收入达19.38亿元,2026年前三季度亦贡献14.06亿元,位列公司游戏流水前列,但仍面临流水下行压力。
2025年5月,吉比特推出轻量化衍生小游戏《道友来挖宝》,以休闲玩法触达泛用户群体,同时有效召回过往IP流失用户。该游戏前三季度收入达8.32亿元,同比增长163.47%,已超过2025年全年收入水平,且在微信小游戏畅销榜位居前列,不仅实现了老IP价值的二次释放,也补齐了端游与手游下滑留下的缺口。
二是加速全球化布局,打造第二增长曲线。《杖剑传说》于2025年5月在国内首发,同年7月即登陆中国港澳台及日本市场,2026年5月进一步扩展至欧美地区。
不过,在业绩高速增长的同时,半年报亦透露若干经营问题。一销售费用大幅攀升,前三季度达19.41亿元,同比增长34.49%。半年报曾透露销售费用的增长主要由于《杖剑传说(大陆版)》《道友来挖宝》《九牧之野》《杖剑传说(欧美版)》等多款游戏的发行投入增加。
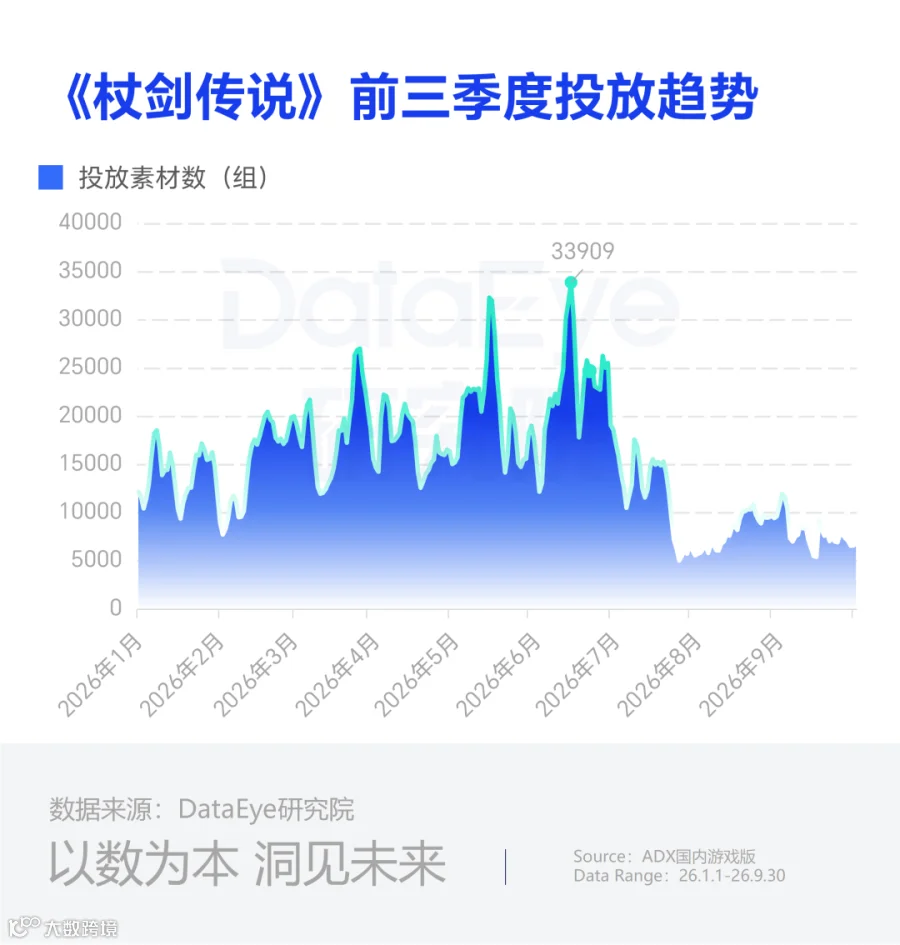
以《杖剑传说(大陆版)》为例,ADX数据显示,前三季度日均投放素材量达1.51万组。7月末以来,投放规模有所回落,但日均投放规模仍超7000组。
二是汇率波动对净利润产生扰动,公司部分业务以美元结算,且持有较多美元资产,报告期内因汇率变动产生归属于上市公司股东的损失约7241.15 万元,尽管规模有限,但在出海业务持续扩大的背景下,汇率风险管理将成为常态化课题。
展望未来,公司产品线仍具充足后劲。根据半年报,《杖剑传说》《问剑长生》将陆续登陆韩国、东南亚、欧美等地区,海外业务收入有望进一步提高。
