

对账表里的“已收款”,值得单独检查一次。
它指的是:
- 买家付款成功?
- 平台已经结算?
- 第三方收款账户收到资金?
- 企业银行账户实际入账?
这些状态,都可能被简写成“已收款”。
但它们证明的事情不同,后续需要核对的内容也不同。
做跨境对账,我会先把这几个节点分开,再沿着实际资金路径逐段检查。
订单、结算、收款、银行流水,各自保留原始记录,通过明确的关联关系连接起来。
跨境对账要确认的是:
- 交易如何形成应结金额
- 应结金额如何转为实际资金
- 尚未完成的部分停留在哪里
这套关系清楚之后,财务才能解释差异,资金负责人才能判断可用余额,管理层也能区分正常等待与需要介入的异常。
对账表里,每一个“已收款”,都应该能说明钱到了哪里。
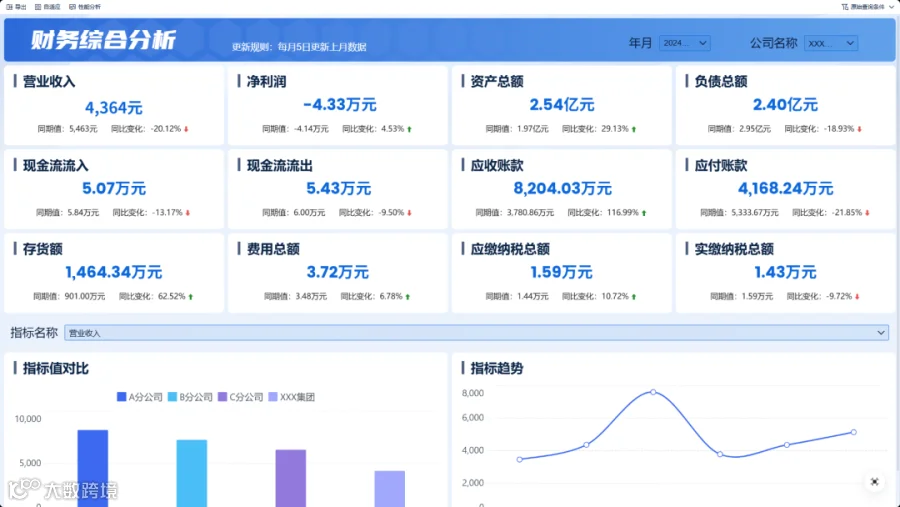
数跨境BI支持多来源整合与自定义分析,可以在资料接入、对应关系确认后,将分散的记录按既定规则组织查看,为持续核查资金差异提供分析基础。具体平台、收款账户及银行资料的取得方式,需要逐项确认。
准备改善跨平台对账的财务团队,可以试试这个工具。
一、四类记录,各自证明什么
订单、结算、收款与银行流水,处在交易和资金流转的不同环节。
先明确每类记录的用途,后续匹配才有可靠依据。
01、订单
订单记录说明卖出了什么、交易金额多少,以及取消、发货、退款等状态。
需要保留平台、店铺、订单编号、商品明细、交易币种及关键时间,同时区分订单总金额、优惠、运费和税费。
订单成立、买家付款、企业确认收入和平台结算,需要分别判断。
不能直接用订单金额推定当期应到账金额。
尚未满足结算条件的交易、后续退款及其他调整,都可能影响资金结果。
02、结算
结算记录用于说明平台如何将销售、退款、费用、调整及余额变化汇总,形成付款安排。
需要特别关注:
- 交易项目: 哪些订单及退款进入本次结算。
- 费用项目: 哪些扣费对应交易,哪些属于账户或期间费用。
- 调整项目: 补偿、追扣及其他修正如何计入。
- 资金状态: 哪些可以支付,哪些仍被保留或限制使用。
- 余额结转: 上期余额与本期变化如何衔接。
结算净额通常已经受到费用、退款和资金保留等事项影响,不能直接作为销售收入使用。
03、收款
这里的收款,重点指第三方收款服务或支付账户中的资金记录。
它需要说明:
- 款项来自哪里
- 进入哪个账户
- 原币金额多少
- 是否已成为可用余额
账户收到资金、资金可以使用和已经提现,是不同状态。
部分资金可能仍受限制,也可能已经用于换汇、付款或其他账户操作。
因此,收款账户要同时核对入账与后续去向。
04、银行流水
银行流水证明指定银行账户发生了资金变动,需要核对账户主体、币种、金额、日期、交易参考信息及后续退回。
银行到账能够证明资金进入该账户,但无法单独解释它包含哪些订单、扣除了什么费用。
还要注意,平台直接付款到银行时,可能没有独立的第三方收款环节。
四类记录是核对范围,具体顺序要服从实际资金路径。

二、按相邻环节核对,别直接拿首尾比较
订单与银行到账之间,可能经过结算、资金保留、换汇和提现。
直接比较首尾总额,很难判断差异发生在哪一步,更稳妥的做法,是逐段建立对应关系。
01、订单对结算:确认交易有没有被正确处理
先按平台、店铺和订单等识别信息,核对交易是否进入相应结算范围。
一笔订单可能分次发货、分期结算,也可能先结算后退款。
匹配时要保留明细关系,不能强制要求一笔订单只对应一条结算记录。
这一段重点检查:
- 应进入结算的交易是否遗漏。
- 结算金额与订单调整能否解释。
- 退款是否对应原交易。
- 费用是否重复、缺失或归属错误。
- 无法关联订单的项目是否有独立业务依据。
其中,账户费用和资金保留项目,不一定能够对应到单笔订单,应单独核对。
02、结算对收款:确认付款安排是否实际兑现
结算记录形成之后,还需要找到相应付款及收款依据。
重点保留:
- 结算批次
- 付款参考信息
- 收款账户
- 币种和状态
平台显示已发起付款,只能确认支付动作已经启动。
资金是否进入目标账户,需要继续核验接收记录。
同样,一次付款可能包含多笔交易,多批结算也可能合并处理。
仅凭金额接近和日期相邻,不能直接确认匹配。
03、收款对银行:确认提现与到账是否衔接
这一段要将提现、换汇及银行入账联系起来。
原币扣款、换汇结果、服务费用和最终到账可能分列记录,也可能集中展示,需要按实际账单结构拆解。
核对时应保留资金来源账户、目标银行账户、提现参考号、扣款金额、到账币种及状态。
只有申请记录,没有成功结果,不能直接标记银行到账。
如果资金留在收款账户中继续使用,则应保留账户余额与支出关系,无须为了对到银行而人为认定存在缺口。

三、差异先分类,再决定怎么处理
未匹配不一定代表少收款,金额不同也不一定代表错误。
差异分类的作用,是确定核查方向与处理责任。
建议将以下内容分开管理:
- 时间差异: 业务、结算、划款与到账发生在不同期间。
- 费用差异: 平台、收款服务及银行费用尚未完整对应。
- 退款调整: 退货、拒付、追扣和补偿改变原有金额。
- 保留资金: 款项尚未释放或暂时限制使用。
- 币种差异: 原币、换汇与银行到账币种之间需要转换。
- 匹配问题: 编号缺失、重复导入、合并收款或拆分结算。
- 真实异常: 重复扣费、付款失败、错账或其他待确认事项。
分类不能替代核验。“正常时间差”需要有预期完成条件;“手续费”需要有扣费依据;“汇率差”需要能够对应实际币种与换汇过程。
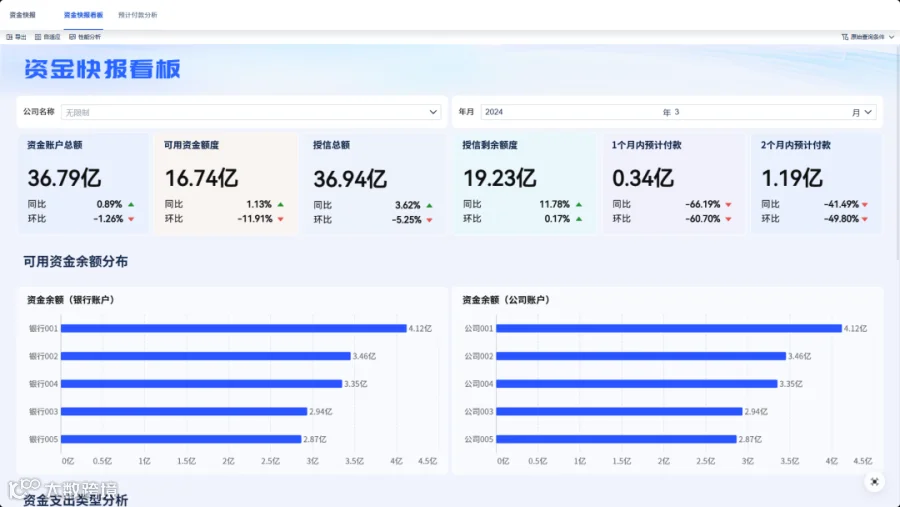
对于多平台、多店铺的财务团队,数跨境BI可以承接已接入记录的整合、规则计算与差异展示。落地时,我会要求差异结果保留平台、店铺、结算批次及相关明细,方便继续核查,避免只交付一个汇总差额。相关方案支持按规则整理来源,并通过筛选、联动和钻取查看结果。
自动匹配适合处理规则明确的部分,无法确认的关系应留在待核清单中。
四、跨期与换汇,需要单独安排核对规则
跨境对账中,日期和币种同时变化,容易让原本可以解释的资金过程变得难以追踪。
这部分需要保留原始信息,不能只留下转换后的汇总结果。
01、同一个期间,保留不同业务日期
订单日期、结算日期、付款日期、收款日期和银行入账日期,应分别保存。
月度核对时,既要检查本期发生,也要跟进以前期间尚未完成的事项。
否则,跨期记录可能长期留在各自报表中,始终没有被重新匹配。
每期还应核对余额衔接:
- 期初尚未结算的交易,本期如何变化。
- 上期未到账款项,本期是否完成。
- 收款账户的期初余额、收支与期末余额能否核对。
- 失败、退回及撤销事项是否重新反映到状态中。
当期没有匹配完成的记录,需要结转跟进,不能随报表归档而停止检查。
02、先核原币,再核换汇与本币结果
- 原币核对用于确认交易与资金本身是否对应
- 换汇核对用于解释币种转换
- 本币汇总用于支持核算与管理
三项工作应有明确衔接。
不能先用统一管理汇率换算全部记录,再根据本币差额判断是否少收。
实际成交汇率、核算汇率和管理分析汇率,可能具有不同用途。
同时区分明确收取的换汇费用与汇率形成的兑换结果,避免重复扣减。
无法取得完整换汇记录时,应说明未能核验的范围,不能把无法解释的差额全部归为汇兑影响。
五、对账完成,需要有可复核的关闭依据
四类记录已经汇总,并不意味着工作完成。
财务负责人需要的是:哪些事项已经核清,哪些还在正常流转,哪些需要处理,以及未解决事项是否持续有人跟进。
01、把状态写得足够明确
对账状态可以围绕实际进展设置:
- 已核清: 对应关系明确,金额及调整有依据。
- 待结算: 交易存在,尚未进入相应结算范围。
- 待收款: 已形成付款安排,尚待确认接收。
- 待银行到账: 已发起提现或汇款,尚待核验银行结果。
- 待处理差异: 存在金额、状态或依据问题。
- 已关闭: 差异已经解决,并保留复核记录。
“已核清”与“已到账”应分别表达。
前者说明对应关系得到确认,后者说明资金到达某个明确账户。
02、每项差异都要有下一步
待处理事项应记录原始发生时间、当前停留环节、已确认原因、责任岗位和下一次检查条件。
- 需要向平台或收款服务查询的,保留受理及反馈记录
- 需要内部补录或修正的,明确修改依据与复核人员
关闭之后,还要检查相关报表与状态是否同步更新。
一项差异得到解释,与差异已经处理完成,需要分别记录。
03、工具先验证资金路径,再扩大范围
准备建设固定对账流程时,先选择资金路径清楚、资料相对完整的一组业务,验证订单、结算、收款与银行记录能否逐段核验。
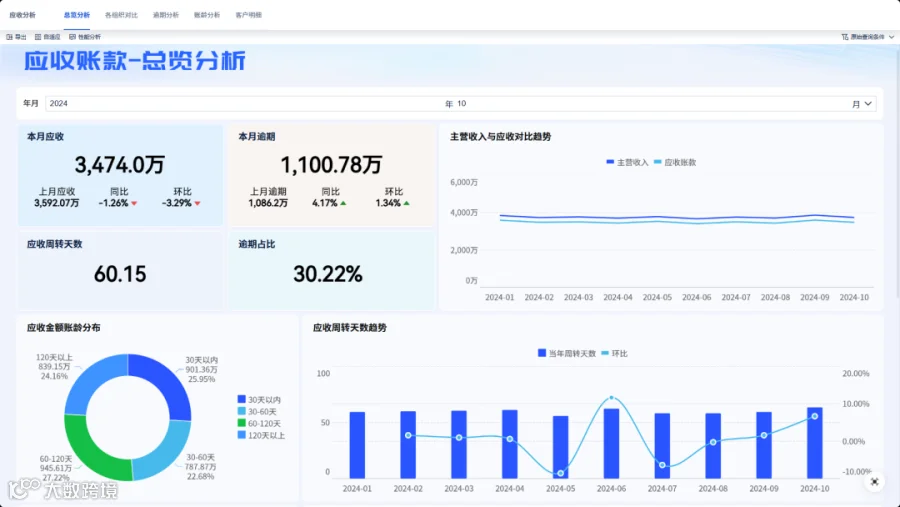
数跨境BI具备跨来源整合与多维分析能力,适合把已经确认的匹配、分类和汇总规则保留下来。实际项目仍需先核实平台、收款服务与银行资料的取得方式,明确哪些能够连接,哪些需要文件补充。不能仅凭已有平台接口,就推定全部资金记录都能自动取得。
选型时,可以直接带上资金路径、现有报表及尚未解决的差异类型,要求按真实字段验证。
财务、资金与信息化负责人共同确认,方案范围才更容易明确。
写在最后
跨境对账里,订单证明交易,结算解释应付计算,收款记录说明账户接收与使用,银行流水确认银行端的资金变动。
把它们连接起来,财务才能准确说明一笔款项当前处于什么状态。
其中最值得统一的,是“完成”的定义。
- 交易已发生,不代表已经结算
- 平台已付款,不代表目标账户已经收到
- 收款账户有余额,也不代表已经进入企业银行账户
每一个资金状态,都应有明确对象、确认依据和后续处理要求。
做到这里,对账结果才能进一步用于资金安排:
- 能够使用的部分有依据
- 尚在流转的部分可追踪
- 需要处理的部分有责任
跨境业务的收入、结算与到账,也由此形成能够持续核验的完整记录。