



据IPO早知道消息,常州微亿智造科技股份有限公司(以下简称“微亿智造”)于10月25日发布公告称,经考虑市场环境在内的多项因素,决定延迟全球发售及拟于香港联合交易所有限公司主板上市,后续将择机完成全球发售及上市。
事实上,今年以来已有超4家企业按下赴港上市暂停键。近期港股市场表现疲弱、投资者情绪偏谨慎,叠加发行定价、融资规模及上市后股价表现的不确定性上升。在此背景下,企业重新评估上市时机与安排,暂缓上市是基于当前市场环境作出的合理选择。

港股持续走弱,成长赛道回归基本面兑现
微亿智造暂缓IPO正处在港股持续下跌的节点。港股自2025年四季度开启震荡下行通道,进入2026年跌势未止。恒生指数自2026年高点回撤超15%,恒生科技指数自1月高点回撤超30%,10月22日盘中跌破3800点创2024年9月以来新低。截至10月23日收盘,恒生指数本周累计跌4.52%报收23093.37点;科技指数累计跌5.76%报收3871.66点;国企指数累计跌4.58%报收7756.25点。券商研究指出,恒指疲软主要因美国通胀回升巩固了市场对长期高利率的预期。
一级市场承接能力同步走弱。据统计,2026年上半年85只新股首日收盘涨幅均值和中位数分别为64.2%和37.2%,破发率约15.3%;7至9月合计31只新股首日涨幅平均值仅17.8%、中位数降至0,破发率升至45.2%。在此环境下,企业重新评估发行窗口、主动调整上市节奏,是对定价条件与机构承接意愿变化的审慎决策。
就本次延迟全球发售,微亿智造表示,经综合考虑近期市场环境、长期发展战略等因素作出该决定。这不会对公司生产、业务造成影响,目前公司基本面稳健,技术研发与客户合作均按计划稳步推进。
微亿智造称,工业具身智能行业仍处于快速成长阶段,长期发展空间广阔,公司对行业前景和自身发展充满信心。后续将密切关注资本市场环境变化,与整体协调人审慎评估有关全球发售及上市的更新时间表。
值得注意的是,港股二级市场的短期承压并不代表具身智能产业方向被否定。从A股机器人板块看,10月23日午后直线拉升,催化因素包括海外头部厂商书面确认量产准备、国产机器人出货量高增等。这说明具身智能的产业方向和长期空间仍受认可,但市场认可逻辑正从泛主题叙事转向“对表验证”,资金更看重订单、产能爬坡、复购和收入确认等兑现节奏。
物理AI工业践行者,已跑通商业化闭环
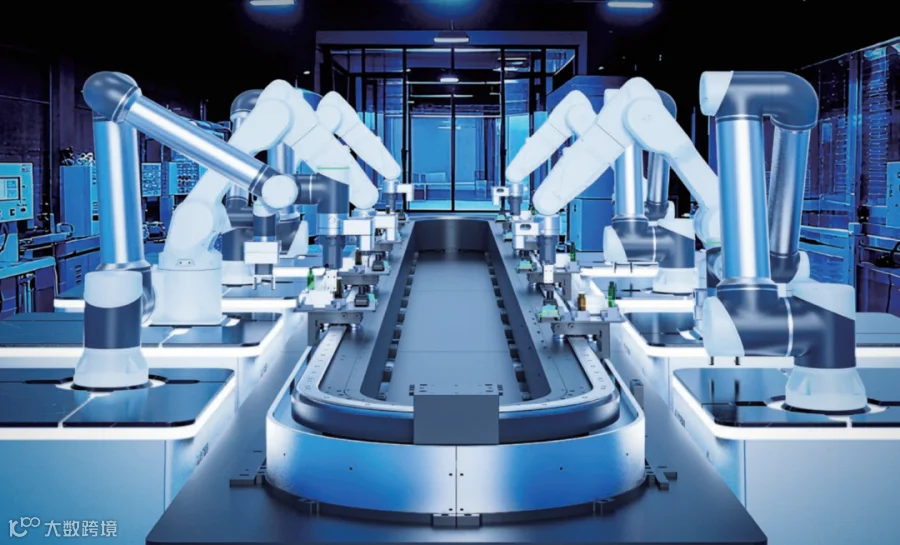
成立于2018年的微亿智造定位为“物理AI工业践行者”。按2025年收入计,其是中国最大的工业具身智能机器人(EIIR)产品提供商,市场份额约20.0%。目前,EIIR已在3C电子、汽车制造、新能源、快消品及半导体等行业实现规模化落地,累计服务超过25家世界五百强及行业龙头。
当前具身智能行业普遍面临商业化落地考验,多数企业仍在亏损中探索场景。微亿智造则用数据给出不同答案:2026年前五个月营业收入4.24亿元,同比增长22.6%;其中EIIR收入2.60亿元,同比增长39.7%,收入占比由2023年的26.3%升至61.4%,毛利率由47.9%提升至54.8%,AI驱动的核心业务已接过增长大旗。
此外,微亿智造的盈利与现金流也在同步改善。2026年前五个月经调整净利润3384万元,同比增长41.5%;经营活动现金流净额由上年同期净流出1.08亿元转为净流入1269万元,初步跑通商业化变现路径。订单持续增长为公司发展提供坚实基础,同期新获项目金额约5.30亿元,同比增长约49%;期末合同负债9490万元,较2025年末大增93.6%,商业闭环进一步得到验证。
支撑上述商业化成果的是微亿智造自研的“物理AI大脑”。该体系将AI模型、工业Know-how与真实数据深度融合,已沉淀超23TB真实工业精标数据。通过标准化的“云-边-端”一体化实施架构,赋能EIIR产品从感知、学习、决策到执行的全栈闭环。基于此,EIIR产品正从3C电子、汽车制造、新能源、快消品及半导体等行业场景复用,并由单工序向检测+打磨、检测+分拣等复合任务扩展。
在具身智能从技术叙事转向商业兑现的周期里,微亿智造的商业化成果正受到越来越多关注。短期上市节奏调整不改长期发展逻辑,随着工业具身智能进入规模化落地阶段,微亿智造发展前景仍值得期待。
