


本周看点
一、本周人民币汇率市场展望
美元:美联储货币政策或保持不变,关注12月货币政策展望
人民币:跌破6.69后,人民币升值行情延续
欧元:欧洲央行年内加息窗口或在12月出现
日元:日本央行利率决议或维持不变
二、本周关注焦点
1、经济数据:
欧元区、美国三季度GDP
美国9月核心PCE物价指数年率
美国9月耐用品订单月率
澳大利亚CPI年率
2、重要事件:
美联储利率决议
欧元区利率决议
日本央行利率决议
上周市场回顾
(10月19日-10月23日)

二、重要事件或经济数据
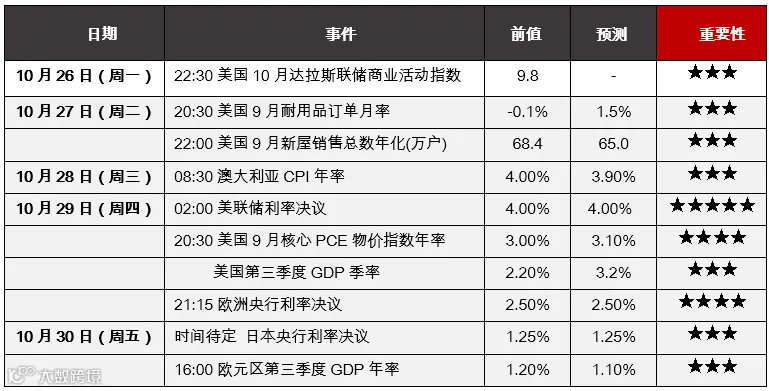
●欧元区、美国三季度GDP周内揭晓
本周欧元区、美国相继迎来三季度GDP数据,市场预计美国三季度GDP或较前值2.2%涨至3.2%,整体经济韧性依旧存在,若数据超预期走高届时有望对美元指数带来利好支撑。此外欧元区三季度GDP或较前值1.2%小幅跌至1.1%,地缘局势下或对于欧元区经济带来不利的影响。
●全球央行周来临,关注主要国家及地区年内货币政策动态
本周全球外汇市场迎来超级央行周考验,其中美联储、欧洲央行、日本央行等将悉数登场。市场最为关心的美联储将于北京时间周四凌晨公布最新的利率决议,目前市场预计或维持按兵不动的同时留意沃什对于后续相关政策的指引。此外欧元区,日本央行大概率也将保持观望态度。本次央行周核心变量在于,如果上述国家和地区货币政策均维持利率不变的情况下,年内货币政策前瞻将显得格外重要,若通胀保持高企的情况下,美联储、欧元区、以及日本央行存在强化12月加息的预期。
【美元】美联储货币政策或保持不变,关注12月货币政策展望
北京时间10月29日凌晨美联储将迎来利率决议,市场普遍认为本次会议或维持利率在3.75%至4.00%的区间不变。近期部分经济数据显示,美国经济增长保持韧性,虽然9月通胀较此前的3.4%涨至3.7%,但美联储官员释放的信号表明,政策调整仍将保持审慎态度。市场认为能源价格是否进一步推高通胀,将成为影响12月货币政策的关键主导因素,市场及部分机构认为加息时间窗口有望在12月出现,而10月利率大概率按兵不动的预期,也限制了近期美元指数的上涨空间。
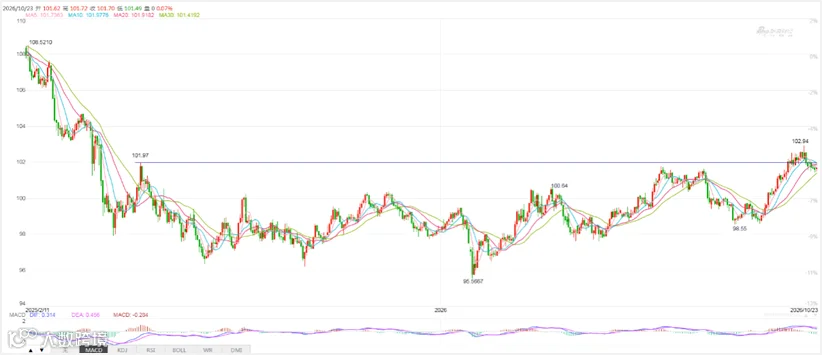
上周美元指数表现来看,此前保持102.00附近波动,近期震荡下行,22日最低跌至101.44,其后略有反弹,目前围绕101.75附近运行。本周密切关注美联储货币政策动向,若维持利率不变的情况下,美联储强化12月加息预期,美元指数届时有望受到支撑走强。
美元指数日线图
美元指数10月14日最高涨至102.94,其后并未延续涨势,随即迎来冲高回落,15日跌破101.97的趋势线支撑,上周最低跌至101.44。日线观察,汇价跌破趋势线支撑后呈现弱势震荡行情,目前位于101.70附近波动,反弹压力偏大。周内关注美元指数反弹力度,若震荡过后再度企稳,关注上方技术阻力102.00位置,如果该位置被有效突破,美指或重回涨势。与此同时鉴于本周迎来美联储利率决议冲击,因此周后期行情存在剧烈波动的可能,需密切关注行情的实时变化。
支撑位:101.44;阻力位:102.00
【人民币】:跌破6.69后,人民币升值行情延续
10月19日,2026金融街论坛年会人民银行行长潘功胜发表《关于当前市场关注若干问题的思考》讲话,同时官宣了人民银行后续即将出台的政策举措,政策不仅包括宏观货币政策未来的走向,也包括了汇率发展问题,同时还包括了金融如何支持实体经济发展。市场一致认为央行职能从总量稳经济推向微观稳市场、结构促转型。中期来看,本次会议之后相继推出的新举措,将对人民币市场环境带来积极的因素。
美元兑人民币周线图
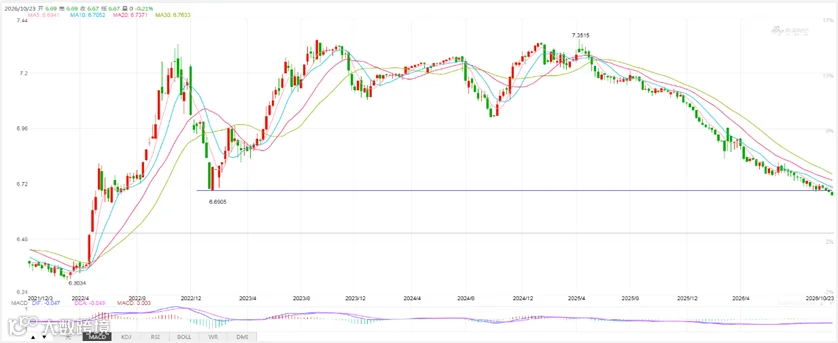
美元兑人民币延续震荡下行走势,在跌破6.6900之后汇价持续呈现回落行情,上周最低跌至6.6700附近,人民币保持升值趋势。周线观察,汇价此前跌破6.6900支撑后,下行动能并未衰竭,整体走势低位运行特征明显。周内汇价大概率将继续围绕6.6700附近波动,同时密切留意美元指数行情变化,如果美元指数调整后继续走高,则美元兑人民币短期或出现反弹行情,但力度可能相对温和;反之若美元指数跌势延续,甚至出现大幅下行行情,该场景下,美元兑人民币或继续向下打开空间。
支撑位:6.6700;阻力位:6.6900
【欧元】欧洲央行年内加息窗口或在12月出现
欧元区10月制造业、服务业PMI均较前值迎来下行。制造业较前值52.9跌至52.4,需求增长乏力成为制约经济复苏的重要因素,其中新订单降幅明显且市场仍对于后期存在不乐观的展望,因此短期制造业存在继续走弱的风险。服务业PMI较前值53.0大幅降至51.7,法国财政危机的引导下带动服务业大幅走弱是拖累欧元区增长的重要因素,未来罢工和社会动荡仍可能对经济活动造成利空的打击。本周迎来欧元区利率决议,尽管欧元区通胀回升,经济仍具一定韧性,但法国财政和政治危机的出现短期降低了欧洲央行立即加息的必要性,因此本次维持不变或是大概率事件。显然本次危机的冲击对于欧元兑美元走势形成利空影响,另外在美元指数相对强势的波动下,目前位于1.1200附近波动。周内欧元兑美元若进一步走低,短期关注10月14日低点1.1112的技术支撑。

欧元兑人民币日线图
欧元兑人民币10月14日最低跌至7.4368,距离下方重要支撑7.3983较为接近,引发汇价短线止跌企稳,16日最高反弹至7.5346。鉴于汇价整体弱势特征明显,短暂的反弹后,汇价再度震荡走弱,目前围绕7.4800附近运行。整体观察,周内如果欧元兑人民币延续弱势波动,有望进一步出现探底行情,下方关注7.4368的低点支撑,若该位置如果被有效跌破,或直接考验2025年2月3日低点7.3983的关键支撑。
支撑位:7.4368;阻力位:7.5346
【日元】日本央行利率决议或维持不变
上周日本央行行长植田强调防止物价涨幅进一步加速、避免通胀超出目标水平的重要性日益上升。中东局势短期或结束无望的情况下均可能对日本经济和物价走势产生影响,令日本央行面临更复杂的货币政策环境。本周五将迎来日本央行利率决议,市场普遍认为本次央行大概率或选择暂时维持利率不变,但如果后期潜在通胀进一步上升,加息窗口或将在12月。虽然日元短期缺乏加息预期的支撑,但是美元指数自高位震荡下行,因此美元兑日元同样出现回落走势,上周自158.60跌至156.80附近。周内需要警惕的是如果日本央行保持按兵不动的情况下,会后行长植田的讲话将显得至关重要,是否进一步强化年内加息预期短线均会对于汇价带来影响,同时美元指数如果再度迎来反弹行情,美元兑日元同样存在继续走高的可能。

日元兑人民币日线图
日元兑人民币上周自低点0.0421震荡反弹,最高涨至0.0428,整体行情呈现技术反弹特征。日线观察,虽然短期汇价止跌企稳,但并不代表整体下跌行情宣告结束。周内需关注若反弹行情延续,需有效突破0.0413以来的上升趋势线技术压制汇价才有望重回升势,该位置目前位于0.0429附近。如果汇价反复呈现冲高回落行情,不排除将再度出现探底走势。
支撑位: 0.0421;阻力位:0.0429
