




前言
很多高净值客户都会问我同一个问题:
"如果我不在了,这笔钱到底能不能顺利交到家人手上?"
内地的家庭,通常会用家族信托来回答这个问题。
但家族信托的门槛,对很多人来说还是太高了。
实收起点一般要1000万。
即便是更轻量的"保险金信托",设立门槛也要100万起步,另外还要付设立费和管理费。
那有没有更轻的解法?
有。一张设计得当的新加坡保单,就能做到。

01

2009年9月1日,新加坡通过《保险法令》增设了"受益人提名框架"(Insurance Nominations Framework)。
这套框架写入了《保险法令》第142章第3C部分,管辖范围是受新加坡金管局(MAS)监管、适用新加坡法律的寿险、意外险,以及含有身故利益的医疗险。
简单说,就是投保人可以通过一套具有明确法律效力的机制,把保单利益直接分配给指定的人。
它带来了三重确定性:
快——不需要走法院遗产认证(Probate)程序,通常几周内就能到账。
干净——赔偿金不进入遗产,不会被重新分配,也不容易牵扯进债务问题。
稳——保险公司严格按照提名支付,不受你后来所立遗嘱的影响,隐私性也更好。
国际信托与遗产从业员协会(STEP)在2025年的期刊中也确认:一份有效的提名,会形成一个独立于遗产的"分账户",直接传给受益人,绕开遗产继承和无遗嘱继承的相关法律。
02
提名分两种,分别对应不同的家庭结构。
信托提名(Trust Nomination,表格 Form 1),属于"不可撤销"的那一类。
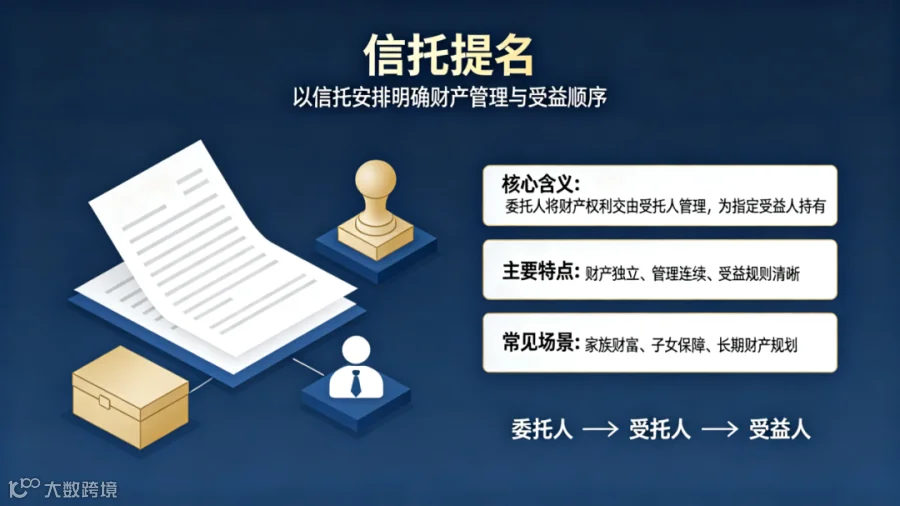
一旦做了这个选择,你就把保单的所有权利交了出去——生存金和身故金都归受益人。
但保费,仍然由你来交。
它的核心卖点,是债务隔离。
如果你破产,这笔钱通常不在债权人可以追讨的范围内。
除非能证明你当初做这个提名就是为了逃避债务,那样的话,债权人最多也只能拿回你交过的保费。
代价是:受益人只能是配偶和子女。
更改保单、退保、贷款,都需要所有成年受益人或信托人书面同意。
同时还得指定一名18岁以上的信托人(可以是你自己、受益人或者机构),来盯着这笔钱。
可撤销提名(Revocable Nomination,表格 Form 4),就灵活得多。

保单权利始终握在你手里,随时可以改、可以撤,不需要经过谁同意。
身故利益归受益人,生存利益(比如重疾理赔)还是你的。
最妙的一点是,受益人可以是任何人——朋友、公司、基金会,甚至你境外设立的家族信托。
如果受益人先走一步,剩下的部分会按比例补给其他受益人。
对于结构复杂的家庭、跨法域的传承安排来说,这种灵活度非常关键。
03
把视角拉远一点看。
2023年新加坡那宗30亿新元的洗钱案之后,监管明显收紧,一部分有中国背景的财富转向了香港和迪拜。
根据Henley & Partners的数据,新加坡百万富翁的净流入人数,从2024年的3500人,降到了2025年的1600人。
但到了2026年,风向又变了。
北京加强对离岸信托、境外保险和境外券商账户的监管之后,不少人开始重新思考"安全"到底意味着什么。
而新加坡凭借独立的司法体系、政治稳定和透明的监管环境,再次成为热门选择。
MAS在2026年还放宽了单一家族办公室的部分税务条件,截至2025年底,家族办公室数量已经超过2000家。
在一个充满不确定性的年份里,大家真正想要的,其实是同一样东西:确定性。
而一张新加坡保单的提名安排,正是这套确定性当中,最朴素、也最便宜的一块基石。

04
如果你只想把钱明确锁定给配偶和子女,而且不担心自己未来可能出现的债务问题——那就选信托提名。
再婚家庭、隔代传承,或者企业主想避免生意风险牵连家人,这种安排尤其合适。
如果你需要对接境外的家族信托,或者家庭情况比较复杂、希望保留随时调整的权利——那就选可撤销提名。
具体怎么做?
去保险公司官网下载表格,填好受益人的分配比例(加起来要等于100%),然后在两名21岁以上的见证人面前签字(见证人不能是受益人)。
如果选信托提名,信托人也需要签字。
2024年以后,很多公司的可撤销提名已经支持线上办理,用Singpass做数码见证就可以。
这一步不需要花钱,也不用请律师。
05
跨境财富传承,其实不必一开始就搞得很复杂,动辄上信托架构。
先回到最本质的问题:人不在了,钱怎么能确定无误地交到家人手里?
把这件事处理好,往往一张设计合理的新加坡保单,加上正确的提名安排,就已经足够了。
如果你也在考虑跨境传承,不妨说说你的家庭情况和最担心的问题。
我可以帮你判断一下,信托提名和可撤销提名,哪一种更贴合你的需要。


免责声明: 本文部分文章内容来源于网络,版权归原作者所有,如有侵犯您的原创版权请告知并及时与本站联系,我们将第一时间删除处理,谢谢!