

HUAON
PART ONE
行业概述
1、定义及分类
固态硬盘(SSD)是以NAND闪存芯片为核心存储介质,通过主控芯片实现数据管理与读写控制的非易失性存储设备。与机械硬盘(HDD)不同,SSD采用半导体存储和纯电子电路,主要组件包括主控芯片、闪存(NAND)、缓存芯片(部分仅配SRAM)、PCB及接口(SATA、SAS、PCIe等)。按应用场景划分,主要分为消费级、企业级和商用级SSD。

2、发展历程
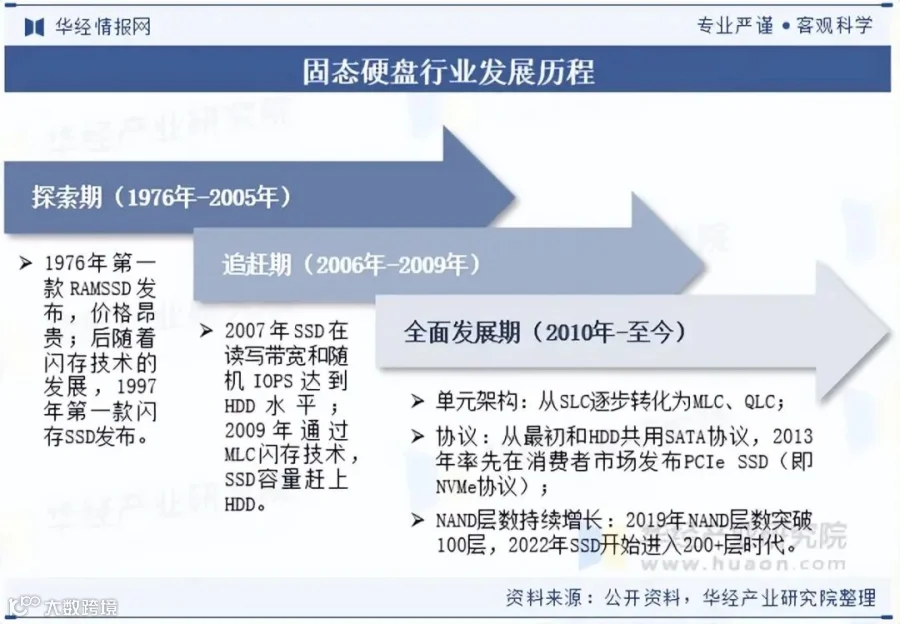
固态硬盘行业的发展主要历经三个阶段:探索期(1976年-2005年)、追赶期(2006年-2009年)以及全面发展期(2010年至今)。
HUAON
PART TWO
行业发展背景
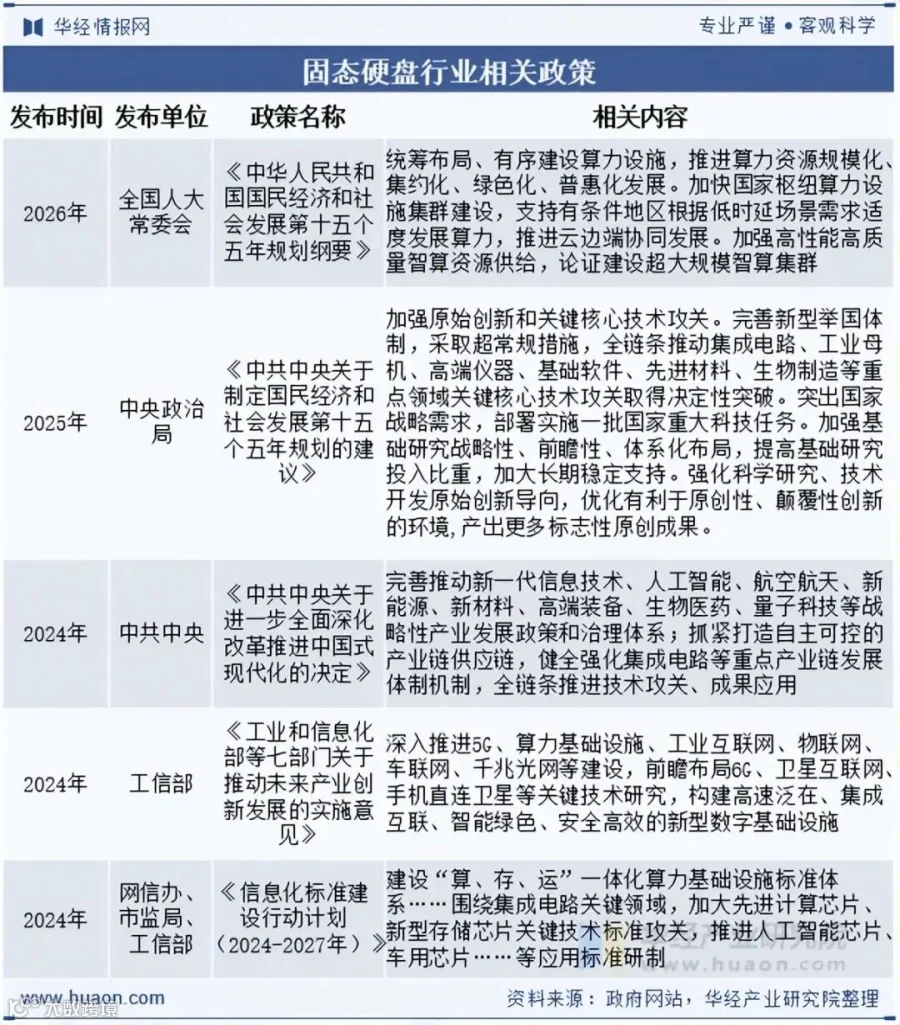
存储作为IT基础设施的三大支柱之一,是数字信息基础设施的底层基石及数据重要载体,而SSD则是半导体存储的核心产品。近年来,我国陆续出台多项集成电路产业政策,有力推动了固态硬盘行业的快速发展。
HUAON
PART THREE
市场发展现状
1、市场规模
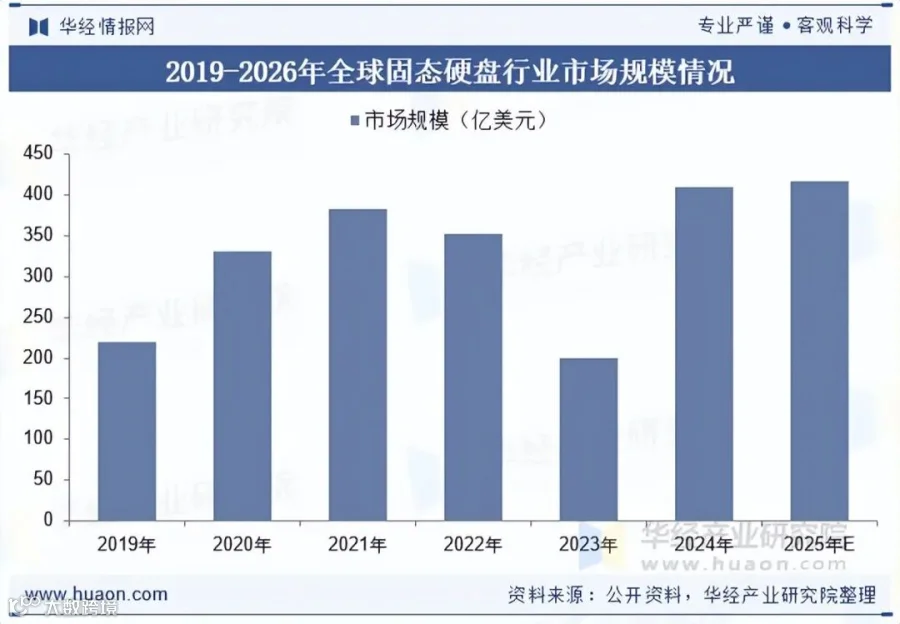
全球固态硬盘(SSD)市场呈现稳步增长态势。2023年受消费电子需求回落、数据中心去库存及NAND闪存产能过剩导致价格下跌影响,市场规模有所下滑。随着行业完成去库存,供需关系改善,2024年市场恢复增长,规模达410亿美元,预计2026年将增至512亿美元。
2、出货量
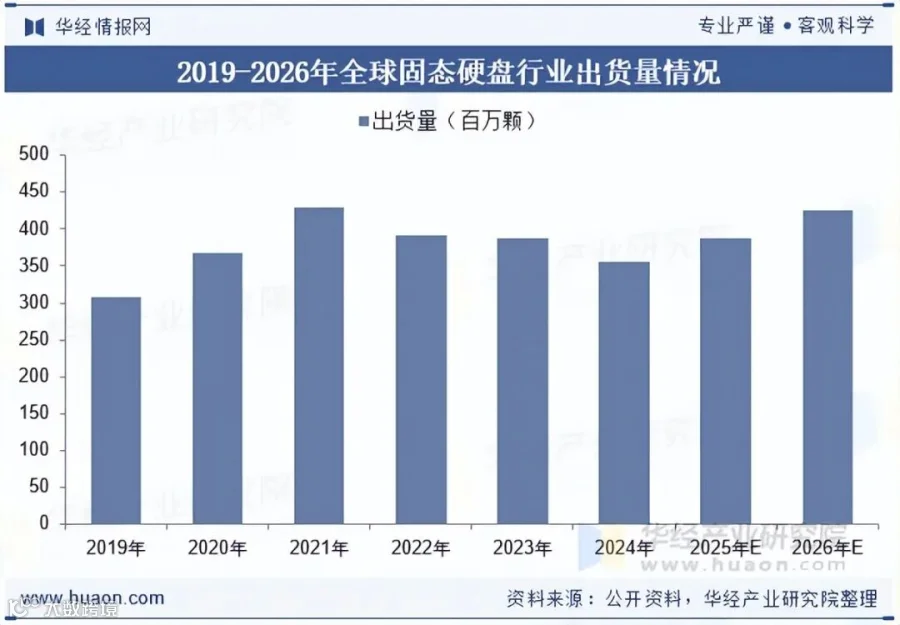
近年来全球SSD出货量整体呈上涨趋势。2024年全球出货量为3.55亿颗,预计2026年将达到4.26亿颗。尽管2022年至2024年间存在波动,但整体保持上升通道,显示SSD市场需求在短期调整后正重回增长轨道。
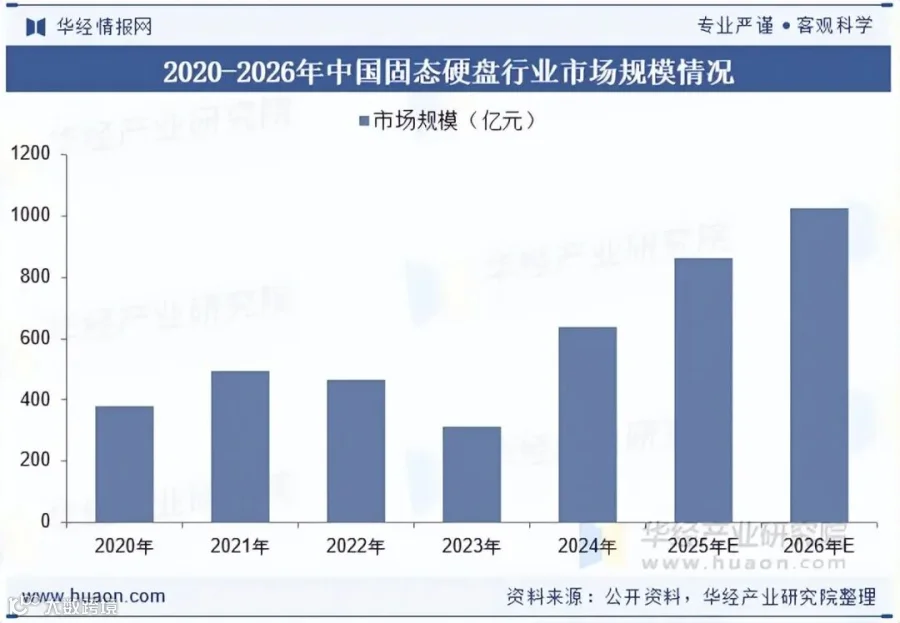
在AI应用推动存储需求及服务器厂商采购升温的双重驱动下,中国SSD市场增长显著。数据显示,2024年中国固态硬盘市场规模为637亿元,同比增长103.22%,预计2026年有望突破千亿元大关。
HUAON
PART FOUR
产业链结构
1、产业链概况
固态硬盘产业链涵盖上游核心元器件、中游模组制造与品牌运营、下游应用场景三大环节。技术壁垒呈现“上游高、中游稳、下游广”特征,核心利润主要集中在上游核心芯片环节。

2、上游分析
主控芯片是SSD的嵌入式处理器,负责执行固件代码、控制闪存单元及主机连接,发挥指挥、运算和协作作用。2020年中国固态硬盘主控芯片市场规模为24亿元,2024年已增至38亿元。

HUAON
PART FIVE
行业发展趋势
1、新型存储介质研发
为满足海量、低延迟存储需求,全球持续攻关新型存储介质。3D XPoint因成本高、商业化收益不及预期已于2022年终止量产。目前,相变存储器(PCM)、阻变存储器(RRAM)、铁电存储器(FeRAM)等下一代非易失存储技术仍在迭代,兼具高密度与快速响应优势,有望重构“内存-闪存”层级,推动存储技术变革。
2、智能化技术应用
未来SSD将全面走向软硬件协同智能化。一方面,依托轻量级AI算法实现冷热数据智能分层管理,优化IO效率;另一方面,集成全生命周期健康管理,具备实时监测、故障预判及数据自愈能力。此外,智能SSD可深度对接云计算与AI训练架构,自动完成数据压缩、迁移及负载均衡。
3、高速接口技术发展
伴随AI与高性能计算对带宽的需求,SSD接口标准持续升级。PCIe 4.0 x4为主流,PCIe 5.0企业级SSD已批量落地,PCIe 6.0规范已完成制定,带宽持续翻倍。同时,NVMe协议同步迭代以释放闪存性能。CXL高速互联标准也快速兴起,通过缓存一致性协议打通CPU、GPU与存储,大幅降低延迟,为下一代高性能SSD提供新解决方案。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,目前主要提供的产品和服务包括传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,还深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。