

图源丨AI生成
车企“去宁德化”趋势显现
长期受限于宁德时代高昂供应成本的车企,正逐步寻求多元化电池供应商。近期,理想、小米等新势力品牌在新车型中不再单一依赖宁德时代,转而采用自研或与其他厂商合作的策略。
理想汽车宣布全自研电池战略,由欣旺达和中创新航代工;小米主导龙甲电池设计,同样交由上述两家厂商生产。此外,零跑、小鹏、吉利乃至宝马等品牌也增加了对二线电池品牌的采购比例。尽管“抛弃宁德时代”言之过早,但其在新车中的占比确呈下降趋势。

核心驱动力:规避高昂的“宁德税”
车企切换供应商的核心动因在于成本控制。据行业资深人士透露,电池包中利润最高的部分为电芯。宁德时代凭借技术积累和市场先发优势,保持了较高的利润率。
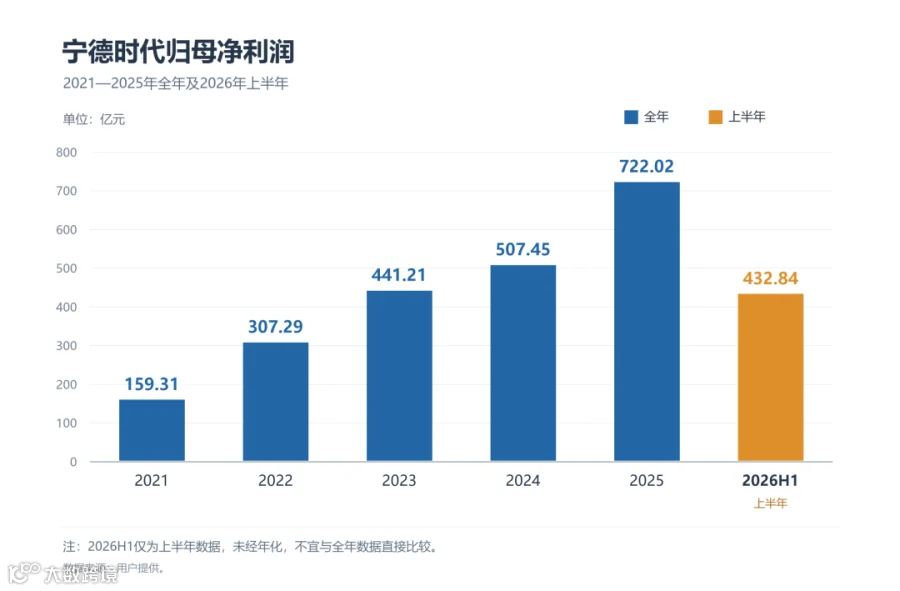
数据显示,2020年至今,宁德时代动力电池总收入达1.414万亿元,2026年上半年营收达1921.2亿元。去年其动力电池业务利润高达754亿元,毛利率为23.84%,远超年营收超8000亿元的比亚迪(利润326亿元)。

价格差异显著:宁德时代电芯报价约0.585元/Wh,而主流二线品牌报价低至0.52元/Wh甚至更低。以年销20万台、单车电池60度计算,切换供应商每年可节省成本约7.8亿元。部分车企如理想更是通过与欣旺达成立合资公司,深度参与研发生产以进一步压缩成本。
品质隐忧:二线厂商与宁德的差距
消费者最关切的是更换供应商是否影响产品质量与安全。尽管磷酸铁锂等技术已趋成熟,二线厂商在性能指标上可逼近宁德时代,但在生产工艺和质量管控上仍存在本质差距。
技术参数趋同,品控标准迥异
从技术指标看,若宁德得分为100,二线厂商可达80分左右,具备高电压平台和超充能力。然而,部分二线品牌为追求出货速度,可能在交付时降低质检标准,例如延长超声波焊接设备更换周期,或对轻微瑕疵电池包放行。

失效概率的巨大悬殊
宁德时代执行极高的内部报废标准,异常即报废,建立了成熟且严格的质量体系。数据对比显示:
- 电芯失效概率:宁德时代为1 PPB(十亿分之一),二线厂商多在100~1000 PPB之间。
- 整包失效概率:宁德时代约为1 PPM(百万分之一),二线厂商约为35 PPM。
这意味着从电芯角度看,宁德时代的可靠性远超部分友商。部分车企权衡后认为,潜在的赔偿成本远低于替换宁德时代所节省的巨额采购费。

行业变局:新政限制扩产,追赶难度加大
随着锂电池行业新政实施,新建动力电池和储能电池项目审批权限上收至国家层面,各地暂缓新项目审批。这一举措旨在纠正产能过剩,但也限制了二线品牌通过“超前扩产+低定价”策略抢占市场的路径。

在产能受限背景下,二线厂商难以通过规模效应缩小与宁德时代的差距。改造旧工厂效率低、成本高,且缺乏颠覆性新工艺。因此,短期内二线品牌难以在综合竞争力上超越宁德时代。

结语:博弈中的平衡与挑战
当前,车企深度参与电池研发有助于缓解二线厂商的研发压力,但品控体系的建立非一日之功。对于宁德时代而言,虽面临股价波动和市占率挑战,但其“贵有贵的道理”依然被行业认可。如何在成本与质量之间找到平衡,并证明其高溢价的合理性,将是宁德时代维持领先地位的关键。

