


印尼大学经济与社会研究所(LPEM UI)最新报告指出,受中国铝业产能上限与印尼铝土矿出口禁令的双重驱动,中资企业正加速布局印尼氧化铝及铝冶炼项目。尽管投资热度高涨,但行业是否重蹈镍产业供过于求的覆辙,引发市场关注。
氧化铝产能快速扩张
数据显示,印尼氧化铝产能从2022年的330万吨飙升至2025年的约590万吨。2025年已有3家冶炼厂投产,预计至2027年末将再增至少3家,单厂投资额约10亿美元。届时,印尼氧化铝总产能有望达到每年700万至1000万吨。
原铝冶炼配套产能同样增长迅猛:2025年建成产能110万吨,预计2026年底提升至198万吨。青山、南山、华勤等中资企业是主要投资方,推动印尼沿“资源—冶炼—材料”路径加速下游化。

铝土矿下游投资超越镍业
印尼投资部/BKPM数据显示,2026年第三季度印尼下游产业投资总额179.9万亿盾,同比增长19.4%。其中,铝土矿下游投资达61.9万亿盾,超越镍下游的48万亿盾,成为季度最大支柱。钢铁、铜等其他矿产下游投资合计占比相对较小。
作为核心投资方,青山集团正联合华峰、信发等企业在苏拉威西和马鲁古建厂,并洽谈大规模融资。从镍到铝的产业复制策略,使铝土矿成为印尼下游投资的新焦点。
热度背后的风险警示
LPEM UI报告指出三大潜在风险:
第一,产业链前端集中。 印尼铝产业仍集中在冶炼环节,下游深加工基础薄弱,本地消化能力不足,存在结构性矛盾。
第二,电力配套压力突出。 铝冶炼属高耗能产业,目前高度依赖自备燃煤电厂。若缺乏稳定、可负担的电力供应,产能扩张难以转化为长期竞争力。
第三,资源与基建瓶颈。 面临铝土矿储量消耗加速以及能源基建滞后于大规模冶炼需求的问题。

会复刻镍产业的过剩危机吗?
鉴于印尼镍产业曾出现供过于求导致价格下跌的情况,市场对铝行业抱有类似担忧。报告认为,当前全球供应扰动和电力紧缺暂时缓解了过剩焦虑。但长期来看,竞争核心在于能源稳定性、基建完善度及制造业体系的完整性。只有构建韧性更强的供应链,才能避免“前端过热、后端偏弱”的局面。
海纳供应链物流:助力印尼市场拓展
在印尼商机涌现之际,高效稳定的物流是开拓市场的关键。海纳供应链物流提供以下核心价值:
降低风险: 专业清关团队大幅降低查验、扣货及罚款风险。
提升效率: 稳定时效保障,显著缩短货物在途及清关时间。
释放精力: 从繁琐物流事务中解脱,让您聚焦核心业务。
优化供应链: 以可靠物流支撑,助您在印尼市场建立竞争优势。
新航海时代,与其在复杂的物流迷宫中摸索,不如携手专业伙伴。咨询时提供详细货物信息(品名、材质、用途、HS CODE、货值、体积/重量)及目的地,我们将为您量身定制最优合规的双清方案。

核心服务介绍
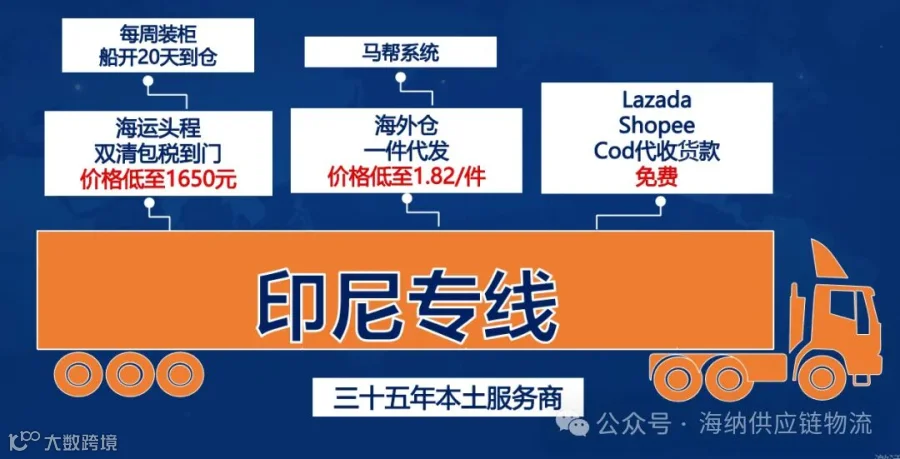
海纳供应链物流(深圳)有限公司专注于中国至印尼双清到门派送及海外仓服务,拥有稳定仓位及一手清关团队。
01 印尼双清到门服务
散货双清到门
覆盖雅加达、万隆、泗水、三宝垄、棉兰等主要城市,提供包税到门服务。
整柜包税双清到门
中国至印尼全境海运整柜双清关,包含雅加达及周边主要港口城市的门点配送。
空运双清包税到门
自有总公司及专业货运团队支持,国内外专人无缝对接。凭借强大清关能力,实现仅需3~4天即可送货上门的高效服务。
02 海外仓服务
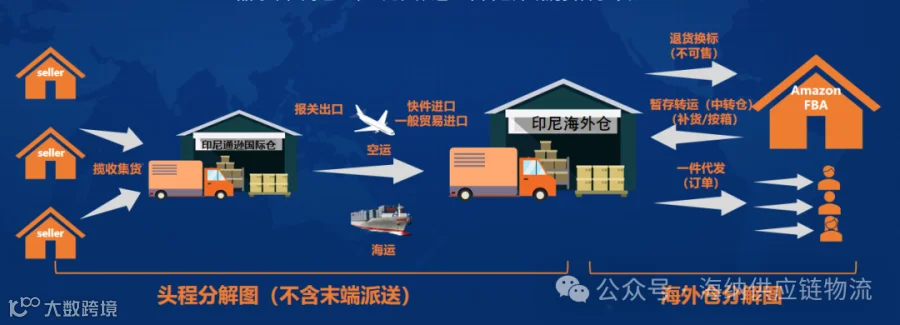
采用备货舱模式,货物运至印尼当地仓库后,根据订单通过本地尾程配送至平台仓库或消费者手中,提升交付体验。
联系我们
联系电话:18923768919
(微信同号)
END