


高鑫零售半年预亏超5亿:现金流逆势增长,传统大卖场加速“爆改”
高鑫零售再次交出“利润承压、现金稳健”的半年成绩单。
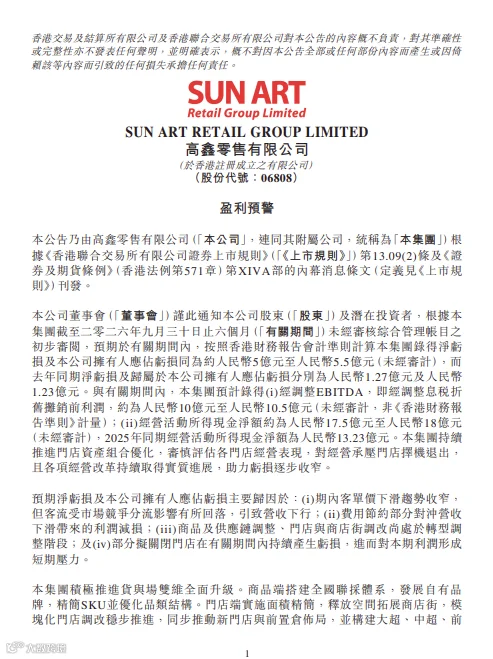
10月25日晚间,大润发母公司高鑫零售(06808.HK)发布盈利预警。预计截至2026年9月30日止六个月,公司净亏损及股东应占亏损均为人民币5亿至5.5亿元,较去年同期分别亏损1.27亿元和1.23亿元大幅扩大。
尽管账面亏损近乎翻三倍,但核心经营指标却呈现韧性:期内经调整EBITDA约为10亿至10.5亿元,经营活动现金净额达17.5亿至18亿元,较2025年同期的13.23亿元显著提升。这种“利润收缩、造血增强”的背离,折射出高鑫零售正处于传统大卖场转型的关键阵痛期。
亏损扩大的本质:主动“断臂”而非被动恶化
公告显示,利润下滑并非经营突发崩坏,而是行业困境与企业主动战略调整叠加的结果,主要原因可归纳为四点:
第一,客流持续分流。虽然客单价下滑趋势收窄,但在即时零售、社区店及会员店的多重夹击下,客流回落直接拖累营收。
第二,降本效应有限。集团虽大力压缩费用,但节省的成本仅能部分抵消营收下滑带来的缺口,无法完全覆盖。
第三,改造投入集中释放。商品升级、供应链重构及门店调改处于高强度投入期,短期体现为费用增加,效益尚未完全兑现。
第四,低效门店出清阵痛。一批拟关闭的低效门店在过渡期内继续产生亏损,进一步放大了账面数据压力。
这种“砍掉包袱、投入未来”的策略,是当前传统商超集体转型的标准动作。
门店“爆改”:从标准化复刻到一店一策
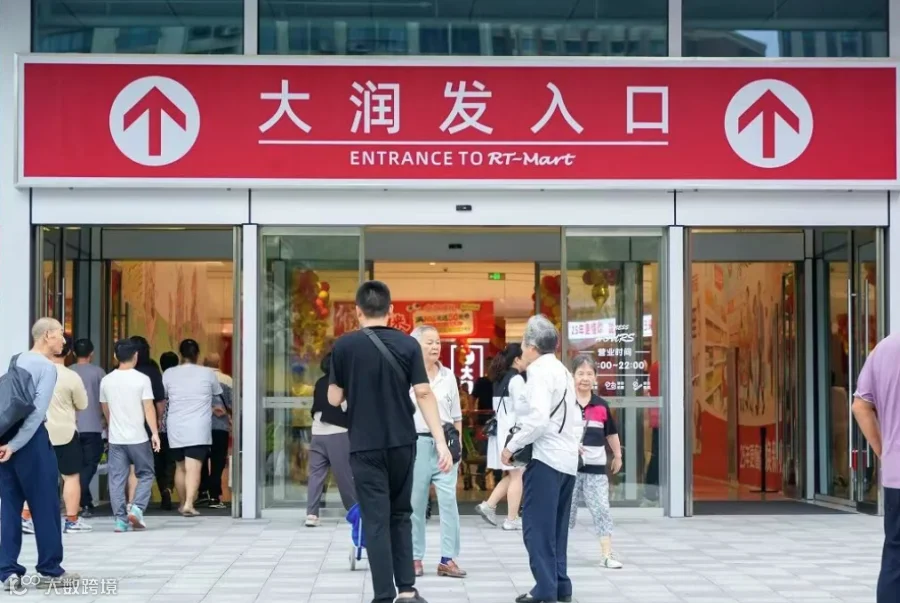
本轮调改最直观的变化体现在门店形态上。大润发摒弃过去的“标准化复刻”,转向基于区位和客群定制的“一店一策”。
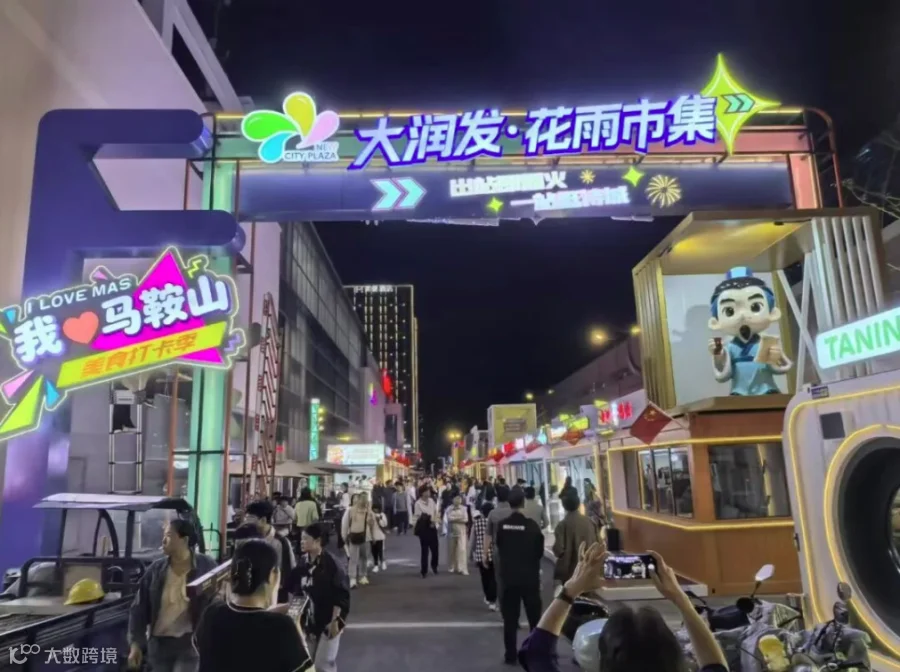
- 马鞍山花雨店:打造花雨市集,融合特色餐饮、文创手作与文旅元素;
- 杭州门店:调低货架、拓宽主通道,推行“宽类窄品”策略;
- 上海门店:侧重年轻化场景构建与便民服务升级;
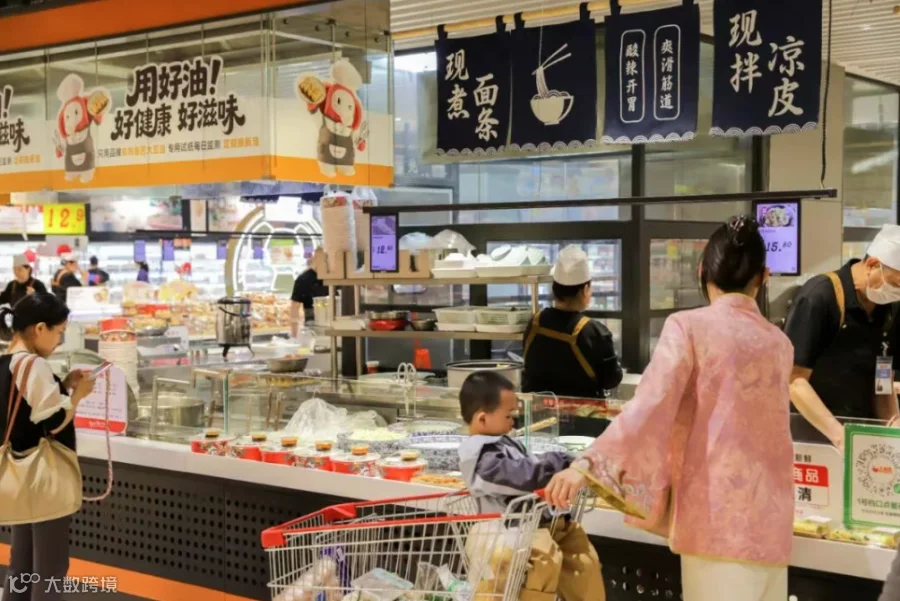
- 江苏区域:昆山店增设“润发食堂”,无锡店打造微醺酒区;
- 华南区域:以东莞樟木头店为样板,聚焦生鲜场景深度改造。
通过差异化的定位,大润发正试图从单纯的“卖货场所”转型为具备烟火气的“社区生活中心”。
业态重塑:构建大超、中超、前置仓三层矩阵
相比门店表象的改变,更深层次的变革在于业态结构的重构。高鑫零售正从依赖单一大卖场,转向多业态组合拳:
- 大超(传统大卖场):继续精简面积,优化资产质量;
- 中型超市(大润发Super):以“餐超融合”及3R即食鲜食为核心,已在安徽、山东、浙江等多地落地,适配购物中心及社区即时消费需求;
- 前置仓:在上海、江阴、沈阳、济南、清远五地建成,单仓面积约500平方米,旨在缩短生鲜配送半径、降低损耗并支撑到家业务。
据公开数据,截至2026年3月31日,高鑫零售在全国207个城市运营502家实体门店,包括462家大卖场、34家中型超市及6家会员店,总建筑面积约1339万平方米。
商品力攻坚:联采体系与自有品牌双轮驱动
在“场”变革的同时,“货”的逻辑也在重塑。高鑫零售在商品端采取三大举措:
一是搭建全国联采体系,减少中间环节以压低采购成本;二是大力精简SKU,优化品类结构,将货架资源向高周转、高毛利商品倾斜;三是大力发展自有品牌,以提升差异化竞争力和毛利空间。
这一系列动作背后的商业逻辑清晰可见:大卖场依靠“大而全”规模红利的时代已终结,未来必须依靠更强的供应链议价能力、更高的自有品牌占比以及更精准的品类效率,才能在激烈竞争中守住利润底线。
结语:短期阵痛换取长期底盘稳固
综合来看,高鑫零售这半年的表现是典型的“用账面亏损换资产质量”。闭店出清、门店调改、供应链重构及新业态布局,均属于当下投入、未来回本的战略性支出。
经营现金流从13.23亿元增至17.5亿—18亿元,且经调整EBITDA保持稳定,证明主业造血能力并未受损,降本增效已初见成效。公司表示,随着商品力、门店效率及资产结构的改善,长期经营基础将逐步夯实。
需要注意的是,本次数据仅为未经审计的初步估算,最终业绩以正式中期公告为准。大润发的转型成效,仍需持续观察门店坪效提升及新业态规模化落地的具体表现。



本文数据均为未经审计的初步估算,最终以高鑫零售正式中期业绩公告为准;文内行业判断与转型解读属分析观点,非投资建议。