


签证流水必须用“四大行”?揭秘资金审核核心逻辑
初次办理签证时,许多人常被建议“流水尽量用四大行”。这导致不少持有本地城商行工资卡、交易记录良好的申请人产生疑虑:难道非四大行的流水无效?
核心结论先行:
- 没有任何国家使馆规定签证流水必须来自四大行;
- 地方银行、股份制银行的真实流水合法有效;
- 推荐四大行旨在降低材料格式风险,而非提高通过率的硬性条件;
- 签证官审核的核心是资金逻辑,而非银行名称。

为何中介偏爱推荐“四大行”?
中介优先推荐工商银行、建设银行、农业银行、中国银行,本质是出于避险思维,主要基于以下三大优势:
1. 制式标准化,识别成本低
四大行的流水及存款证明版式全国统一,要素齐全(账号、户名、交易时间、摘要清晰),盖章规范。部分网点可直接提供中英文对照版本,无需额外翻译,减少了因格式不规范导致的补件风险。相比之下,部分小众地方银行自助打印的模板简陋或缺少关键字段,易引发领馆质疑。
2. 出国配套业务成熟
留学或长期签证常涉及存款冻结、资金证明及购汇业务。四大行网点众多,柜员对签证材料要求熟悉,处理经验丰富。其中,中国银行因跨境业务起步早,成为留学生群体的常见选择。
3. 核验链路通畅
在领馆抽查资金真实性时,大型银行拥有成熟的对公核验渠道,能有效避免材料无法核实的情况。
重要提醒:优势不等于刚需。若您的工资由地方银行代发,流水稳定标注“代发工资”,且日常消费持续,完全无需特意新开四大行卡片进行资金周转。临时转账反而可能制造资金疑点。搭配在职证明、社保及个税单,同样具备强说服力。
决定流水质量的四大硬标准
流水能否通过审核,取决于以下四个核心维度:
1. 首选“工资代发”流水
签证审核的底层逻辑是判断申请人是否有稳定收入及滞留风险。带有“代发工资”备注的流水是最优材料。
- 自由职业/个体户:使用经营回款流水配合营业执照佐证;
- 学生申请:使用父母资助流水配合亲属关系证明。
注:信用卡账单、理财持仓截图在大多数国家不被认可为有效资金流水。
2. 保证账户连续性,拒绝“僵尸账户”
短期旅游签通常要求近3–6个月流水;英国等留学类签证对资金沉淀时间有硬性要求(如担保金需存满28天)。账户应有日常消费和转账记录,证明其为活跃使用的日常账户。
注意:打印的流水单必须加盖银行鲜章或官方电子章,手机截图和无章小票无效。
3. 规避递签前短期大额进账
这是拒签的高发区。即便使用四大行流水,若临近递签突然转入大额资金,且与收入规模不匹配,签证官通常会判定为临时借钱凑数。
若确有不可避免的大额入账(如卖房、理财赎回、年终奖),必须提供配套佐证材料并提交解释信,明确说明资金来源。
4. 余额匹配行程,无需盲目堆砌
余额数字并非越大越好,关键在于匹配行程预算。旅游签证需覆盖机票、酒店及日常开销;留学签证需遵循学校CAS或使馆要求的担保金标准。长期积累的资金比一次性转入的大额存款更具可信度。
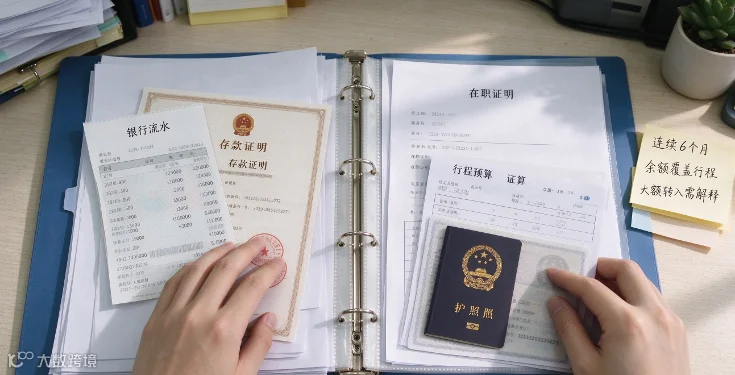
实操避坑指南
- 切勿为了更换四大行而在短时间内进行大额转账“养流水”,此举往往得不偿失;
- 所有材料要求务必以目标国家驻华使领馆发布的官方清单为准;
- 严禁提供虚假流水,一旦查实将留下拒签记录,严重影响未来出境;
- 确保流水材料与在职证明、社保缴纳记录、收入信息相互呼应,保持信息一致性。
总结:四大行仅是降低材料麻烦的“安全选项”,而非通关密码。一份连续稳定、来源清晰、逻辑自洽的流水,才是签证资金审核的核心关键。