

本期要点:真正要警惕的调整在后面,但繁荣也将到来。
你好,我是王煜全,这里是王煜全要闻评论。
近期,美国 AI 股出现明显回调,即便业绩向好也难阻跌势。Meta 第三季度收入同比增长 26%,股价却下跌约 7%;SpaceX 旗下 AI 部门季度收入达 75.6 亿美元,股价同样下跌约 9%。
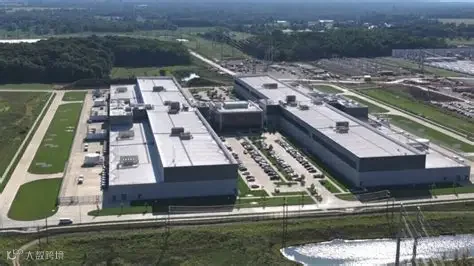
数据中心
市场担忧 AI 投入巨大却难以回收,恐慌情绪蔓延。这种担忧部分源于云服务公司 CoreWeave 的困境:其市值自 2025 年上市后缩水近 2/3,部分债券收益率一度超过 16%。
需注意,这是特定债券二级市场的风险溢价,并非公司违约或全面利率飙升。然而,CoreWeave 的个案引发了市场对整个 AI 产业的“一刀切”式恐慌,这显然有失偏颇。
CoreWeave:AI 产业链中的脆弱环节
CoreWeave 无法代表整个 AI 产业,甚至是反面典型案例。
尽管截至今年 6 月底,该公司积压订单约 1040 亿美元,但其商业模式存在先天缺陷:需先巨额筹资购买 GPU、建设算力中心,再通过未来合同逐步回本。订单不等于现金流,算力未交付前,收入无法兑现。

今年上半年,CoreWeave 支出 141 亿美元,自由现金流为负 105 亿美元。扩张越快,资金缺口越大,可谓“利润虽有,现金流枯竭”。
以 CoreWeave 为代表的纯云厂商是产业链中最脆弱的一环。一旦融资成本上升或算力租金下跌,将面临生存危机。
Gartner 预测,到 2030 年,超过 80% 的新型 AI 算力云服务商可能因被收购、整合或破产而不再独立运营。相比之下,微软、谷歌、Meta 等巨头拥有成熟业务支撑,抗风险能力远强于高度依赖借款的企业。
产业前景广阔不代表每家公司都能存活,个别企业的危机也不意味着整个产业的崩溃。
真正的风险:算力过剩与时滞效应
真正需要警惕的大调整可能在后方。
与互联网泡沫不同,当前 AI 产业已有真实收入和可观利润。但 AI 尚未全面爆发,主要投入者仍为硅谷科技巨头,传统企业尚未将 AI 深度融入核心业务。
技术推广存在“跨越裂谷”的过程,从试用到创造大规模利润需要时间。然而,当前建设的数据中心将在未来几年陆续交付。
正如“啤酒游戏”所示,供应链时滞可能导致过剩。预计在未来某个时刻,新投入使用的算力增速将超过需求增速,导致算力价格大幅下跌,大量数据中心面临投资回收困境。这一节点最快可能在 2029 年前后出现。
算力供给增长高于需求增长,将引发价格下跌和投资回收困难。
一鲸落万物生:低成本算力催生应用繁荣
AI 泡沫的破裂或许正是 AI 应用大发展的开端。
回顾互联网泡沫,通信企业过度铺设光纤导致破产,但留下的基础设施使带宽价格大幅下降。2004 年,美国长途网络带宽价格一年内平均下降 55%,反而促进了全球互联网流量的增长。
AI 领域也将上演类似剧情。若某算力中心因债务问题折价出售,新经营者可降低服务价格。
算力成本降低将彻底改变 AI 应用的命运。
目前 AI 应用推理成本高昂。以 Anthropic Claude 为例,若企业 Agent 每日执行 20 次任务,月模型费用约 420 美元,限制了其免费扩张的能力。
若算力降价十倍,月成本降至 42 美元,原本亏本的应用将实现盈利,更多用户得以使用。应用场景的增加反过来又可能创造新一轮算力需求。
基础设施投资者的代价,将为下一轮 AI 应用打开低成本市场,正如互联网泡沫破裂后应用的蓬勃发展。
重大科技创新必然伴随剧烈波动。面对 AI,既要认清风险避免在泡沫中受伤,也要放眼长远,勿将市场调整误判为技术革命的终点。
越是身处大革命,越需读懂底层逻辑。
王煜全要闻评论,我们明天见。
· · ·

· · ·