作者:Daniel
编辑:Cage
行业现状:效率瓶颈与资本关注
芯片设计行业每年人力成本超800亿美元,随着复杂度提升,面临两大核心痛点:一是人才短缺,约53%的企业难以招募到具备先进EDA知识的工程师;二是开发速度滞后于需求变化,漫长的验证周期导致芯片架构往往在出炉时已无法匹配最新的AI计算需求。
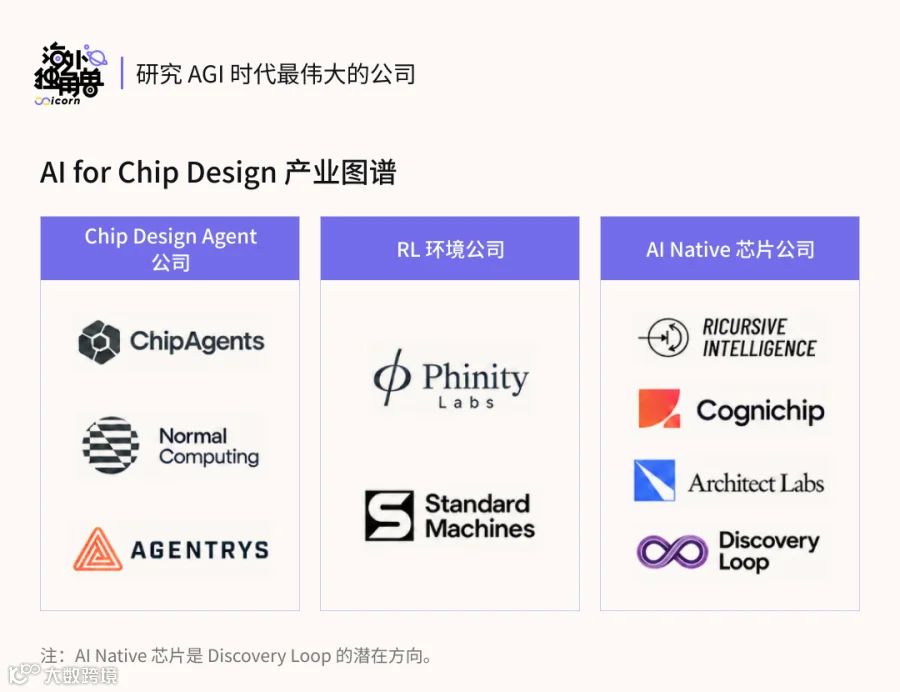
AI在算子优化上的成功为芯片设计提供了先行案例。通过“提出方案—运行工具—反馈修改”的迭代循环,AI能在目标明确的任务中找到优于人工的方案。尽管复杂电路评估成本高,但这一路径已获资本市场认可。例如,来自Google AlphaCHip团队的Ricursive Intelligence估值达40亿美元。今年融资显示,Chip Design Agent与AI Native芯片公司是两大主流路线。

EDA市场:高壁垒与强韧性
EDA(电子设计自动化作为芯片设计的核心软件工具贯穿开发全流程。2025年全球EDA工具收入约125亿美元,广义市场规模达212亿美元。该行业高度集中,Synopsys、Cadence和Siemens EDA三家巨头占据全球90%以上份额,凭借长期研发投入、PDK深度适配及经过验证的IP库构建了极高壁垒。
由于芯片制造成本高昂,工具可靠性至关重要,导致客户切换成本极高。EDA收入主要来自软件授权与订阅,源于研发预算而非资本开支,因此在半导体下行周期中仍保持较强韧性。
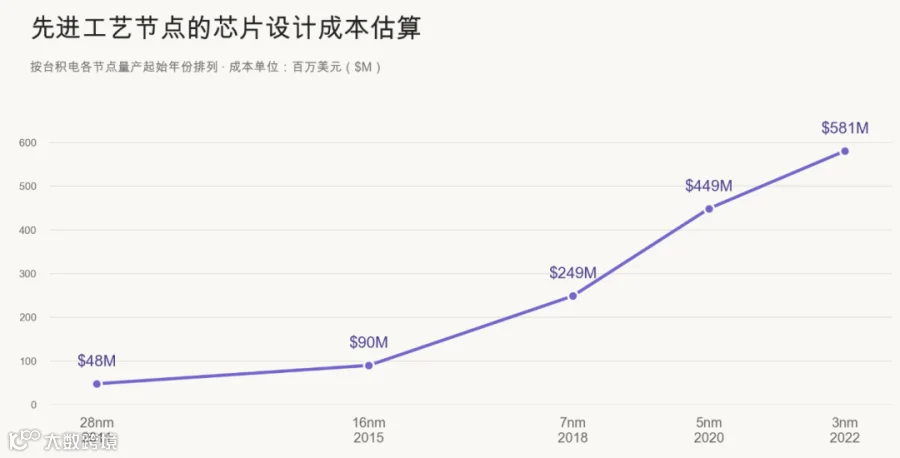
新的计算需求不断推动芯片开发,芯片设计的成本水涨船高
芯片设计流程与AI切入点

以数字芯片为例,设计周期包括明确目标、编写RTL代码、功能验证、综合布局布线及最终制造。其中,RTL编写和功能验证耗时最长,约占工程投入时间的85%。这一过程涉及大量反复检查与修改,且结果可通过仿真验证,非常适合AI通过迭代优化来提升效率。
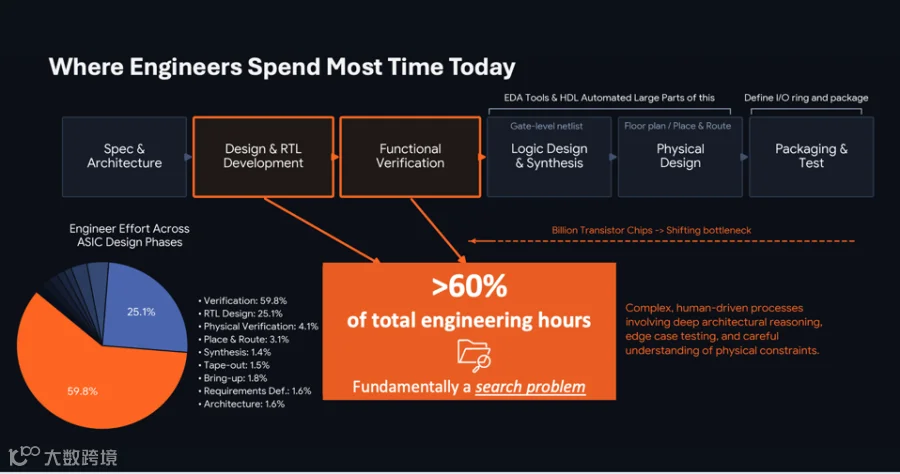
ChipAgents发布的报告称,功能验证占工程投入时间约60%,RTL设计占约25%,两者合计约85%。
然而,越接近物理实现,反馈越慢且昂贵。综合阶段看似优秀的方案可能在布局布线后表现不佳,这要求AI不仅能生成代码,还需具备对后续流程结果的预判能力。
大模型公司在芯片设计的布局
相比Anth聚焦高价值垂直领域,OpenAI在芯片设计领域的动作更为广泛,主要体现在加速自研芯片、联手开发专用模型以及推动Coding Agent接入EDA三方面。
加速自研芯片
2026年6月,OpenAI与Broadcom发布推理芯片Jalapeño。项目从设计到流片仅用九个月,OpenAI模型参与了部分设计与优化,使Attention和MoE kernel性能提升1.5至1.8倍。Anthropic也在组建团队自研定制芯片。虽然这主要满足自身需求,但也加速了行业对AI辅助设计的重视。

联手开发芯片专用模型
2026年9月,OpenAI与Synopsys宣布合作开发GPT-Synopsys,旨在让模型直接操作EDA工具并理解输出。双方计划打包提供计算资源、模型和工具许可证,并按Token付费。这种新模式可能对独立开发芯片专用模型的公司构成竞争压力。
Coding Agent成为EDA新入口
EDA巨头也在主动拥抱AI。Siemens发布Questa One Agentic Toolkit,支持Claude Code等编程工具接入。这表明Coding Agent正成为工程师使用EDA的新入口。但由于核心数据和反馈仍掌握在芯片公司手中,仅靠模型与EDA合作难以形成完整闭环。
Chip Design Agent:加速开发流程
此类公司通过Agent接入客户现有EDA流程,协助设计、验证和调试,并在应用中积累工程经验。其优势在于深度绑定客户工作流,建立高切换成本壁垒;挑战在于起量较慢且面临大厂竞争。
ChipAgents
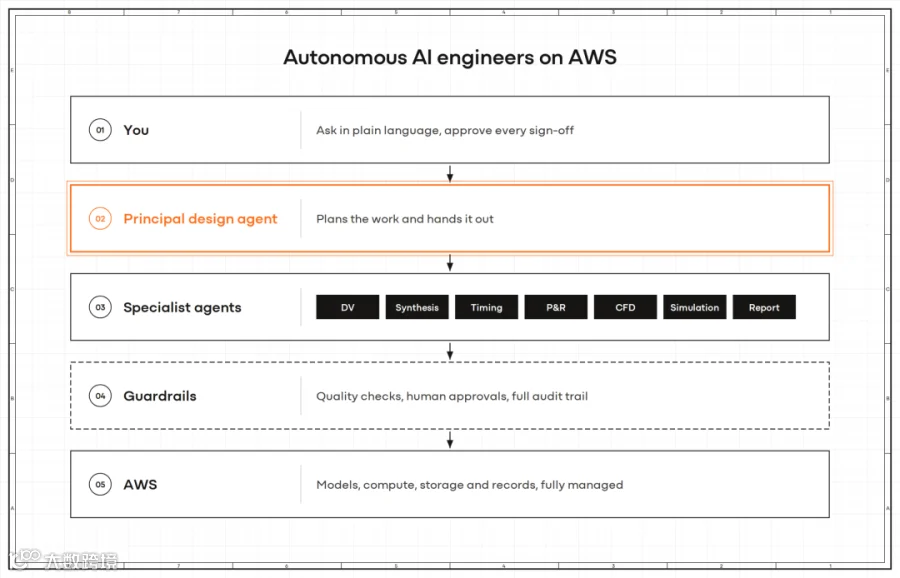
ChipAgents专注于芯片设计与验证,通过读取代码、执行修改并调用仿真工具形成闭环。产品支持AWS部署以保护客户IP。2026年6月发布微调模型Renoir。商业模式为“固定费用+Token费用”,以ADI为例,年费可达数千万美元。公司由UCSB教授William Yang Wang创立,2026年7月完成6000万美元A2轮融资,ARR增长六倍,服务超过120家半导体公司。
Agentrys
由前NVIDIA ChipNeMo项目负责人Mark Ren创办。Agentrys致力于自动化跨越前后端的往返迭代,让Agent自主协调前端逻辑修改与后端物理实现。2026年6月发布的Composable Silicon技术报告展示了多Agent协作完成小型CPU设计的案例。公司允许客户基于内部流程构建定制化Agent,累计融资2450万美元。
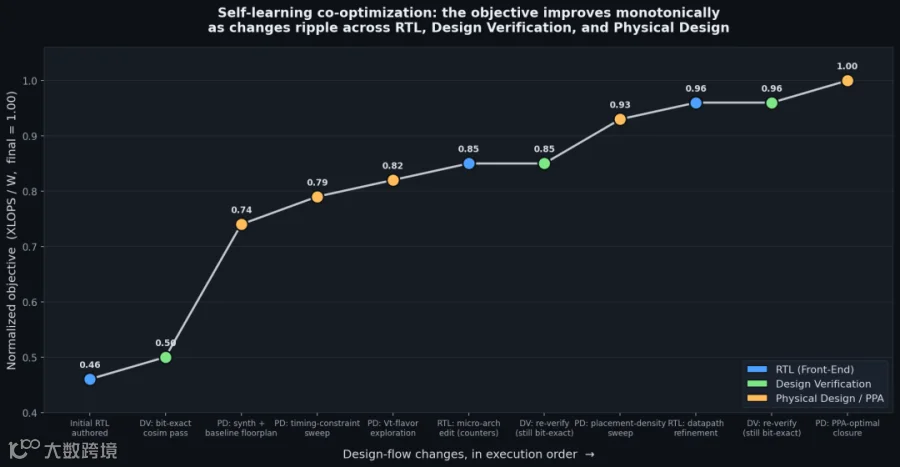
前端设计、功能验证和后端反复配合,提高同一个设计能效
Normal Computing
原定位为热力学计算芯片公司,现同时开发芯片设计软件Normal EDA及新型硬件。软件支持本地部署并利用客户数据后训练。创始团队来自Google Brain等机构,2026年3月完成5000万美元战略融资,累计融资超8500万美元,已与过半数全球前十半导体公司建立合作。
RL环境公司:培养模型设计能力
鉴于真实设计数据局限于芯片公司内部,RL环境公司为大模型提供贴近真实的训练任务、EDA工具环境及评分机制。这类公司直接承接模型公司研发预算,短期收入增长快、确定性高,但受限于客户数量和交付成本。
Standard Machines
由前Apple GPU架构师Jacob Peake创立,面向大模型公司提供芯片设计训练环境。通过Sandbox模拟真实EDA流程,让Agent在有限预算下进行布局布线预览并获取实时反馈。公司采用固定开源工具流程进行标准化评测,已获得YC及多家顶级AI公司个人投资者支持。

Phinity Labs
致力于为前沿模型实验室提供芯片设计训练基础设施,长期目标是实现从需求描述到流片的全自动设计。自2026年中发布平台以来,ARR迅速达到八位数。由斯坦福校友Sonya Jin和Aadi Nashikkar创立,2026年10月完成520万美元种子轮融资,投资方包括Uncork Capital及Jeff Dean等。
AI Native芯片公司:设计能力平权
AI有望降低定制芯片门槛,使更多企业能获得专用硬件。虽然传统EDA和IP壁垒短期内难以完全替代,但AI能加速新进入者的设计进程。长期看,芯片产业价值可能向工具迁移,传统定制芯片公司的角色或转向供应链协调。
Ricursive Intelligence
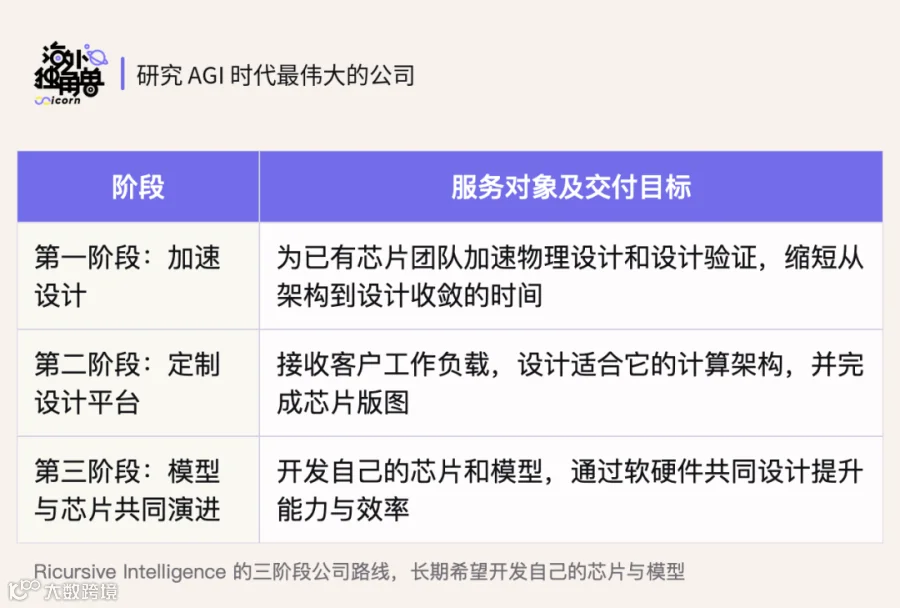
由AlphaCHip团队Anna Goldie和Azalia Mirhoseini创立,愿景是从“fabless”走向“designless”。通过加速底层分析工具,使AI能高效筛选设计方案。2026年1月完成3亿美元A轮融资,投后估值40亿美元,累计融资3.35亿美元。
Architect Labs
旨在重建统一的芯片设计流程,让企业无需组建完整团队即可获得定制ASIC。公司同时在后训练面向芯片设计的专用模型,在CVDP评测中表现优异。由前Apple和Tesla芯片团队成员Ebrahim Hussain等创立,2026年6月完成2400万美元种子轮融资。
Cognichip
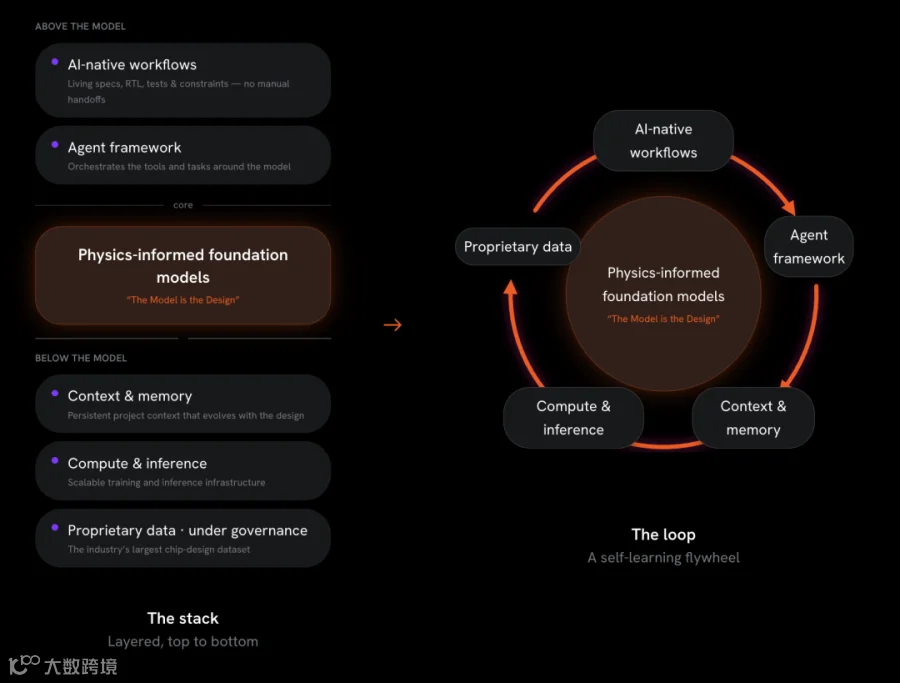
以物理信息模型为核心,结合Agent框架接入设计工作流。2026年9月发布ACI Enterprise,已在Renesas等客户项目中应用。由前Aquantia CEO Faraj Aalaei创立,英特尔CEO陈立武参与投资并加入董事会。2026年4月完成6000万美元A轮融资,累计融资9300万美元。