大数跨境

大润发,462家大卖场的改革难题

大润发,462家大卖场的改革难题 创新零售社
2026-10-26
1
导读:把消费者重新吸引进店,是大润发改革的起点,也是需要长期解决的问题

作者|汪海

一家大卖场改好不容易,462家大卖场要一起改,难度更大。
10月25日,大润发母公司高鑫零售发布盈利预警。公告显示,截至2026年9月30日的六个月,高鑫零售预计净亏损5亿至5.5亿元,而上年同期亏损1.27亿元。按照区间中值计算,亏损规模扩大至约4.1倍。
大润发已经在改革的路上走了相当长一段时间。门店调改、商品精简、自有品牌开发、供应链重组,以及大润发Super、前置仓等新业态探索,大润发几乎把传统商超能够尝试的改革方向都做了一遍。
然而,从财务表现来看,转型的成效尚未完全体现。
2026财年,高鑫零售营收634.42亿元,同比下降11.3%,归母净亏损3.19亿元,同店销售下降11.0%。进入新财年上半年,亏损进一步扩大。
值得关注的是,最新公告并未否定改革取得的进展。同期经营活动现金净流入预计达到17.5亿至18亿元,高于上年同期的13.23亿元,经调整EBITDA仍保持正值。
这也意味着,大润发仍有一定的经营调整空间,但要让改革最终转化为整体业绩改善,还需要时间。
更值得思考的是大润发的规模。
截至2026年3月底,高鑫零售在全国207座城市拥有462家大卖场、34家中型超市和6家会员店。
对于一家拥有数百家大卖场的全国性零售企业而言,如何让单店改革变成整个体系的经营改善,或许才是最难的一道题。

客流:大润发面临的核心挑战

在最新的盈利预警中,高鑫零售将亏损原因首要归结为:虽然客单价下滑趋势收窄,但受市场竞争分流影响,客流回落导致营收下行。
对于大卖场而言,客流是经营的基础。即便通过精简人员、压缩面积等措施降低费用,若进店人数持续减少,庞大的物业、人工及运营成本压力依然难以缓解。

多维竞争挤压生存空间

大润发面临的客流竞争来自多个维度:
  • 家庭采购方面:山姆、盒马等凭借差异化商品、自有品牌及会员体系,建立了稳固的消费群体;
  • 日常补货方面:即时零售缩短购物半径,满足生鲜日用的高频即时需求;
  • 价格竞争方面:奥乐齐、折扣超市及社区生鲜店以聚焦的商品结构和低价策略争夺日常采购需求。
这些业态共同改变了消费者习惯,大卖场“一站式购齐”的优势正被替代。此外,高鑫零售约四分之三的门店位于三线及以下城市,随着区域商超调改加速及线上履约覆盖扩大,下沉市场的竞争格局更为复杂。

转型社区生活体验中心

面对“消费者为何还要走进大润发”的拷问,大润发尝试向社区生活体验中心转型,围绕生鲜、熟食、烘焙及生活服务提升消费频次。然而,增加餐饮档口和改善环境并不等同于必然吸引顾客,核心仍在于商品吸引力、价格竞争力及稳定消费习惯的培养。重新吸引消费者进店,是大润发改革必须长期解决的起点。

规模化调改:462家门店的系统性难题

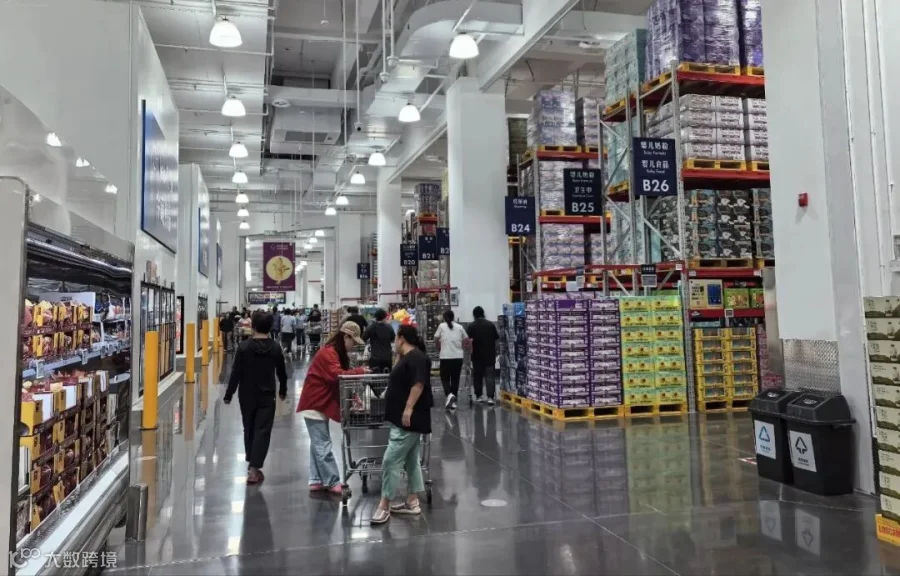
调改后的大润发门店已呈现明显变化:货架降低、通道拓宽、引入绿植及亲子互动场景,SKU精简至2.5万个左右,新品汰换率达40%。部分门店甚至结合文旅场景打造特色市集。
目前约25%的门店已完成调改,计划2027财年提升至50%-60%。随着调改进入规模化阶段,三大挑战日益凸显:

门店差异性与标准化矛盾

462家门店分布广泛,各地消费人群、竞争环境及物业条件各异。核心商圈门店需强化体验,居民区老店需侧重民生服务。统一的调改方案难以解决所有问题,需因地制宜。

商品体系调整的复杂性

全国联采虽具规模优势,但需兼顾区域需求。例如生鲜品类因地域偏好不同,需在统一采购与地方特色间寻找平衡。2026年1-3月,全国自营猪肉销量同店增长超20%,验证了供应链改革成果,但拓展至全品类仍需精细判断单品去留及推广策略。

投入回报的平衡

数百家门店的调改涉及装修、设备及人员培训等持续投入。并非所有门店都值得同等成本改造:优质门店可提升效率,而长期亏损或商圈恶化的门店可能需缩减面积甚至退出。规模化调改需在找到适合不同门店经营模型的同时,严格控制改造成本。

寻找新增长支点:多元业态协同

除存量调整外,大润发正通过商品力、中型超市及线上业务寻找新增长点。

自有品牌提速

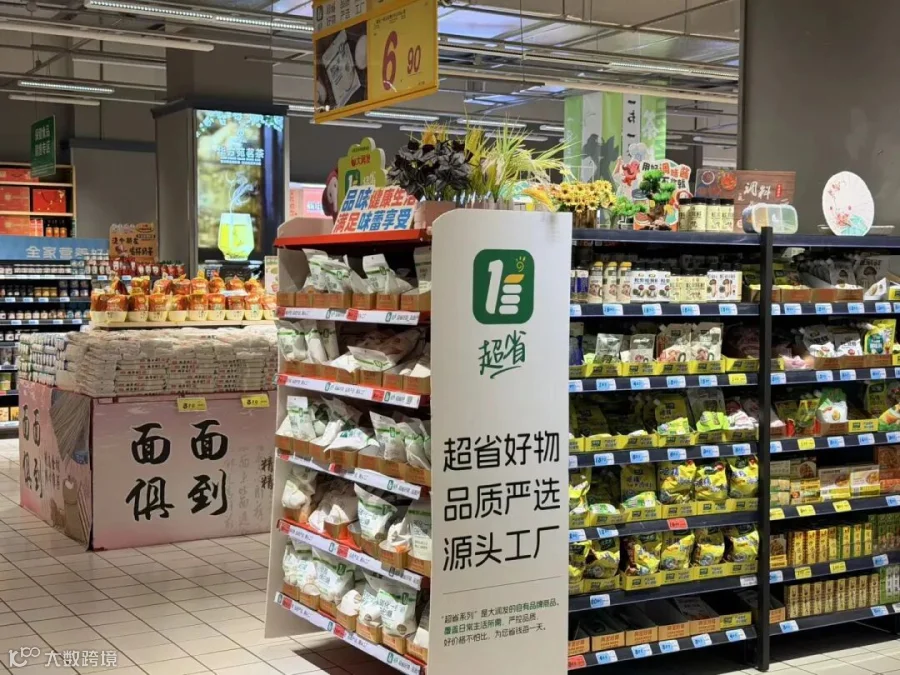
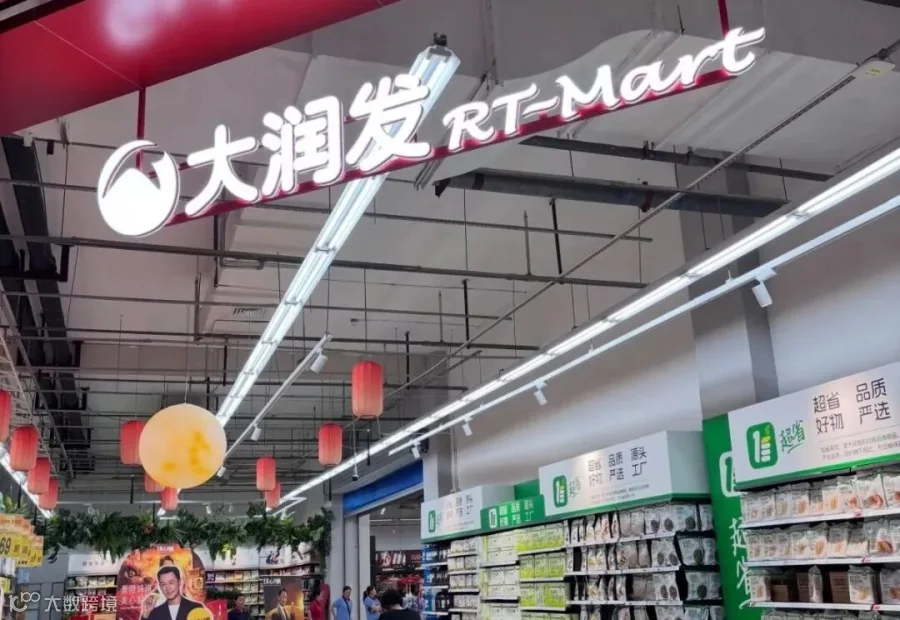
2026财年,高鑫零售自有品牌销售额同比增长超60%,3月销售占比达3.2%。通过“润发甄选”和“大拇指超省”两大系列,分别在品质差异化和价格竞争力上发力。虽仍处于成长期,但依托全国联采规模,自有品牌有望成为改善毛利和增强复购的重要支柱。

中型超市与前置仓探索

截至2026年3月底,高鑫零售拥有34家中型超市,平均面积2800平方米,精选约8000种商品。该业态同店收入增长约15%,订单量增长约25%,线上收入占比31%并实现现金流转正。其小而精的模式更贴合社区日常需求。
同时,运营中的9个前置仓重点覆盖生鲜日配,旨在扩大线上服务半径并优化履约成本。尽管新业务展现潜力,但相比462家大卖场的体量,其规模尚不足以完全抵消传统业务的经营压力。
大润发未来发展取决于两条路径的协同:一是通过调改和资产优化改善存量大卖场表现;二是通过中型超市、自有品牌和前置仓建立新增长能力。二者需在供应链、商品及会员运营上形成合力,才能真正发挥全国性零售集团的规模优势。

结语

从门店调改到业态创新,大润发的改革方向已渐清晰。但作为庞大连锁体系,改革难以一蹴而就。单店焕新易,数百店持续改善难。接下来的关键,在于将单点成果转化为集团整体的经营效率提升。毕竟,让462家大卖场重新找到高效经营模式,才是真正的改革深水区。
【声明】内容源于网络
0
0
创新零售社
各类跨境出海行业相关资讯
内容 7423
粉丝 1
创新零售社 各类跨境出海行业相关资讯
总阅读201.2k
粉丝1
内容7.4k