


中国太阳能玻璃出口欧洲迎来重要政策转折。
当地时间2026年10月21日,欧盟委员会发布公告,决定废止对原产于中国的太阳能玻璃征收的最终反倾销关税和反补贴关税。相关措施将于《欧盟官方公报》公布次日,即2026年10月22日正式生效。
这项持续十余年的贸易限制措施宣告终结。对中国出口企业而言,这不仅意味着未来出口关税成本的显著下降,更涉及此前已缴纳“双反”关税的退还事宜。
持续十余年的“双反”关税为何取消
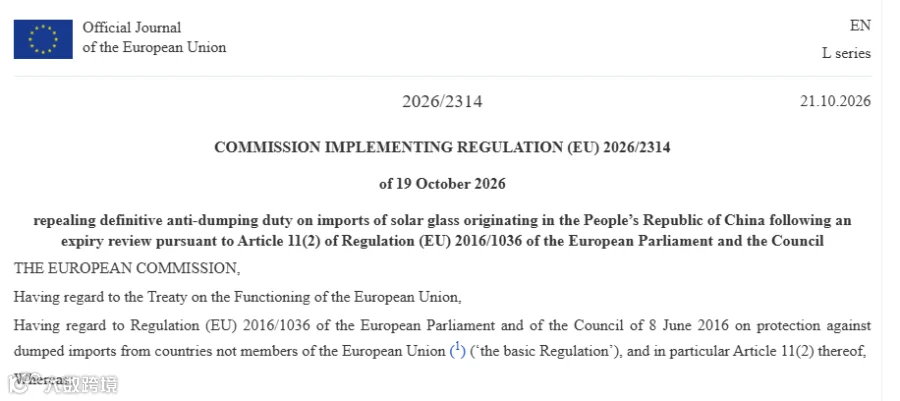
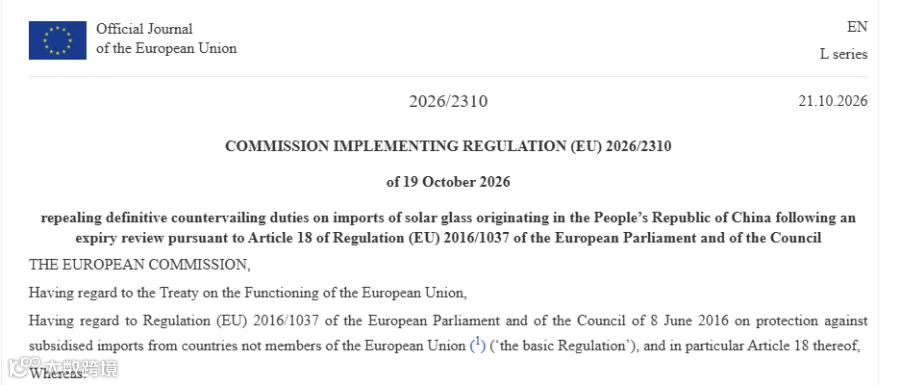
欧盟委员会官网公告(图源:维运网)
政策沿革回顾
欧盟对华太阳能玻璃的贸易救济措施始于2014年。当年,欧盟通过实施条例(EU)No 470/2014及相关法规,分别征收最终反倾销税和反补贴税。
此后,该措施历经多次调整与延期:
- 2020年7月22日,通过实施条例(EU)2020/1080和(EU)2020/1081延长措施;
- 2023年5月26日,通过实施条例(EU)2023/1033再次调整。
此次废止并非突发,而是经过多轮复审后的重大政策转向。
取消原因:产业基础变化
根据欧盟公告,**取消措施的关键原因在于欧盟境内已无活跃的太阳能玻璃生产企业**。
此前征收“双反”关税旨在保护欧盟本土产业免受倾销和补贴冲击。然而,随着当地缺乏活跃的生产主体,继续维持该措施的现实基础已不复存在。
这一案例表明,关税措施的存续不仅取决于产品来源,更与复审时进口国产业的实际状况紧密相关。
最高84.2%关税取消 出欧成本有望下降
图源:维运网
关税负担解除
此前,中国太阳能玻璃出口欧盟需同时承担反倾销税和反补贴税。根据不同企业税率,反倾销税率为17.5%至75.4%,反补贴税率为3.2%至17.1%,综合税负最高可达84.2%。
新措施生效后,符合范围的中国太阳能玻璃进口欧盟将不再承担这两项贸易救济税。这将直接降低出口企业的报价成本和欧洲买家的进口成本。
市场影响理性看待
尽管关税取消利好成本端,但这并不等同于出口价格必然同步下降或订单立即激增。最终成交价格仍受供需关系、企业策略、运输成本及买家采购安排等多重因素影响。
对于货代行业而言,需关注客户询价和订舱计划的变化,但不应仅凭政策变动预判航线货量立即增长,实际订单恢复情况仍需结合后续出货数据观察。
2025年7月22日起缴纳的关税可申请退还
相较于未来减税,部分企业更关注既往已缴税款的处理。
欧盟公告明确,**海关将退还复审期间已征收的相关反倾销税和反补贴税(不计利息)**。退税起始日期定为2025年7月22日,即此次期满复审启动之日。
退税操作要点
符合规定的进口商应重点核查自2025年7月22日起进口并已缴纳税款的货物。需注意,“可申请退还”并非“自动退款”,进口商需主动履行以下程序:
- 核对进口申报记录、税款缴纳凭证;
- 确认货物原产地证明及产品归类资料;
- 遵循欧盟海关规定的具体申请程序和期限。
若交易模式为欧洲客户作为进口商,退税申请主体及退款归属需依据合同中的税费约定及实际交易情况确定,出口企业应与客户保持密切沟通。
哪些太阳能玻璃属于此次措施范围?
此次调整仅针对符合欧盟法规特定技术指标的太阳能玻璃,而非所有玻璃产品。
关键技术指标
涉及产品主要为钢化钠钙平板玻璃,须满足以下条件:
- 铁含量低于300 ppm;
- 太阳光透射率超过88%;
- 耐热性最高250°C;
- 抗热冲击能力达到Δ150 K;
- 机械强度不低于90 N/mm²。
海关编码参考
相关产品此前归入欧盟CN编码ex7007 19 80,具体涉及TARIC编码:
7007 19 80 12、7007 19 80 18、7007 19 80 80及7007 19 80 85。
此类玻璃主要用于光伏组件,也可用于平板太阳能集热器、温室及家具等。企业需注意,欧盟措施依据物理和技术特征界定范围,实际出货时应严格对照产品规格、海关编码及最终生效法规进行确认,避免仅凭名称判断。
中国出口企业应对建议
关税壁垒的移除有助于降低进入欧洲市场的门槛,但转化为实际新增订单仍需过程。建议企业短期内聚焦以下两方面:
1. 梳理历史税款,协助客户退税
联系有欧洲业务的客户,核查其历史进口货物是否涉及2025年7月22日后征收的关税。协助整理所需资料,但需谨慎管理预期,不将退税可能性直接确认为既定收入。
2. 关注实际出货与市场反馈
密切关注欧洲买家因成本下降而增加的采购意向。若订单量提升,将逐步反映在订舱需求中。企业应结合产能、市场需求及订单实际情况,理性规划后续出口策略。
来源:浙江贸促、维运网、海峡导报大财经