


客必发财税事务所 · 官方公众号
文 / 凤姐 · 客必发财税事务所
3.4亿收入合并计税,补税689万,拆店避税时代结束
核心观点
营业执照仅是形式,实际控制才是实质。将一家大店拆分为多张不同执照、法人及银行卡的“伪独立”模式已失效。税务机关可通过手机号、提现账户、IP设备、人员社保、货源仓储等多维度数据,穿透识别实际控制人并合并收入征税。常德案例中,3.4亿元收入被合并计税,补缴税款689万元,标志着简单拆店避税路径的终结。
近期常德电商税务稽查案例在业内引发广泛关注。许多经营者仅关注补缴金额,却忽视了税务机关认定“九店归一”的逻辑。本文将深入解析该案细节,并为多店经营模式提供合规指引。
一、案例复盘:化整为零难逃合并计税
案情概要
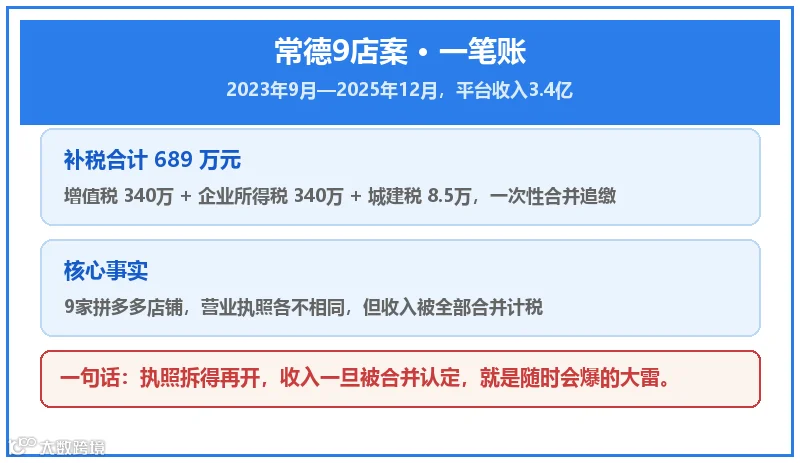
当事人实际控制9家拼多多店铺,每家店铺均使用独立营业执照注册。2023年9月至2025年12月期间,累计平台收入达3.4亿元。经税务稽查,税务机关认定这9家店铺由同一实际控制人运营,将其收入合并计税,最终补缴税款合计689万元(其中增值税340万元、企业所得税340万元、城建税8.5万元)。
此案的核心风险并非单纯的“零申报”,而是多店收入被认定为同一主体并合并计税。若无法证明各店铺的独立性,即便执照分立,一旦收入合并,将面临巨额补税风险。

二、监管逻辑:税务局的四维穿透核查
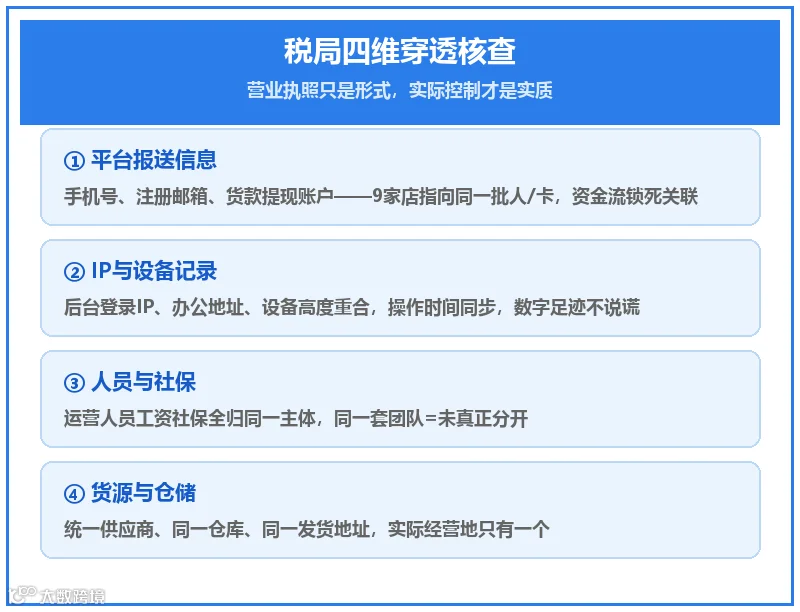
传统“换执照、换法人、换卡”的规避手段在穿透式监管面前已无所遁形。税务机关不再局限于表面工商登记信息,而是通过以下四个维度深挖实际控制权:
1. 平台数据关联
随着涉税信息报送新规实施,电商平台不仅同步营业执照信息,还同步后台实名信息及结算流水。若多家店铺注册手机号相同、邮箱指向同一主体、货款汇入同一批银行卡,资金流与身份信息的重合将直接锁定关联关系。
2. IP与设备指纹
若多家店铺后台登录IP地址、办公地点高度重合,且使用同一套设备进行上架、改价、发货操作,数字足迹将成为认定同一运营主体的有力证据。
3. 人员与社保归属
若所有店铺的运营人员工资发放及社保缴纳均挂靠在同一家主体名下,表明实质上只有一套团队在运作,店铺间的独立性不成立。
4. 供应链与仓储实况
统一供应商、同一仓库、同一发货地址是常见的关联特征。无论执照注册地址如何分散,实际经营地址和物流发出的唯一性将被税务机关采信。
综上所述,仅改变表面工商信息而保留核心运营要素(手机号、资金、人员、仓储)的一致性,极易被四维交叉比对穿透。

三、合规路径:构建四大真实独立架构
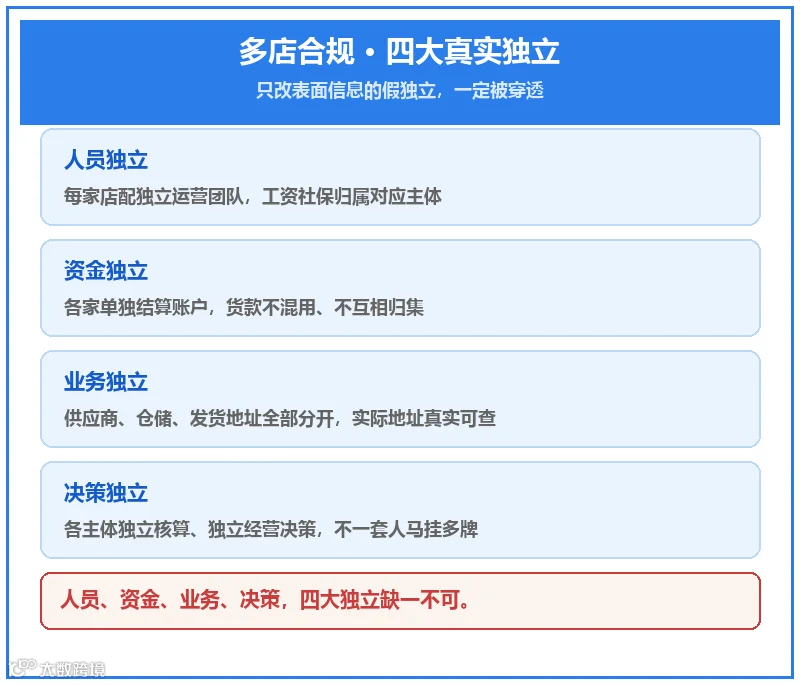
多店经营模式本身并不违规,关键在于实现实质性独立。合规架构需满足以下四大独立标准:
1. 人员独立
每家店铺应配备独立的运营团队,员工劳动合同、工资发放及社保缴纳必须归属于对应的法律主体。
2. 资金独立
各主体需拥有独立的银行结算账户,严禁货款混用或违规归集至同一账户。
3. 业务独立
供应商体系、仓储设施及发货地址需物理隔离,确保实际经营地址真实可查且互不混淆。
4. 决策独立
各主体应具备独立的会计核算体系及经营决策能力,避免“一套人马、多块牌子”的混同经营。
唯有落实人员、资金、业务、决策的四维独立,才能有效抵御税务稽查风险。
四、常见疑问解答
Q1:几家店法人是亲戚,是否算同一人?
A:税务机关侧重审查实际控制人。若存在亲戚代持且资金流向同一账户,仍会被穿透认定。
Q2:各自独立报税是否安全?
A:若被认定为同一控制且收入应合并,单独报税反而暴露了刻意拆分收入的行为,可能增加处罚风险。
Q3:仅更换执照和法人,未更换手机号,风险如何?
A:风险极高。平台报送的手机号及提现账户是首要关联线索,极易被系统自动比对锁定。
Q4:已拆分多年,当前如何应对?
A:建议立即停止新增违规操作,进行全面的多店关联交易与资金流自查。评估合并计税风险后,选择构建真实独立架构或主动进行合规申报。
专家点评
常德案例警示所有多店经营者:形式上的分立无法掩盖实质上的混同。在多店经营中,切勿抱有侥幸心理,应严格遵循“四大独立”原则构建合规架构,确保业务长期稳健运行。
免责声明:各地税务执行口径存在差异,本文基于公开案例及涉税信息报送相关规则梳理,具体以当地主管税务机关为准。案例数字引自公开报道,仅供风险提示,不构成具体税务建议。
#多店铺税务 #电商稽查 #拆店避税 #税务合规 #穿透核查 #拼多多 #企业所得税 #财税干货 #客必发财税事务所 #稽查应对