暂时进出境货物,是指因特定目的暂时进出境,在海关规定的期限内,除因正常使用而产生的折旧或损耗外,应当原状复运出 / 进境的货物。
此前我们已梳理了暂时进出境货物的申报、税款担保申请、复运进出境及担保销案流程。实际业务中,受项目周期、设备调试、样品测试等因素影响,货物常无法在原定期限内完成复运。
本文将重点解析:当暂时进出境报关单无法按时复运时,如何办理延期,以及在确需留用货物时如何转为实际进出口。
一、暂时进出境货物延期办理
1.1 基本规定
暂时进出境货物应当自进出境之日起 6个月内 复运出境或者复运进境。
因特殊情况需延长复运期限的,应当在期限届满前向主管地海关提出延期申请。需注意,延期次数与单次期限均有上限(详见文末"关注要点")。
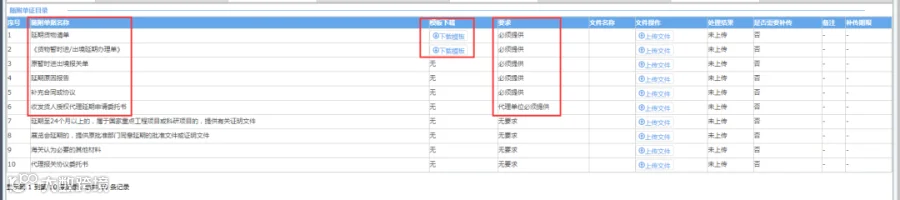
1.2 申请延期所需材料
-
延期货物清单 -
《货物暂时进 / 出境延期办理单》 -
原暂时进出境报关单 -
延期原因报告 -
补充合同或协议 -
收发货人授权代理延期申请委托书
提示:部分材料可在"单一窗口"系统下载模板填写。
注意:所有申报企业均需提供前5项材料;若由代理报关企业申报,还需提供第6项;其余材料视实际情况提供。
1.3 "单一窗口"申请延期流程
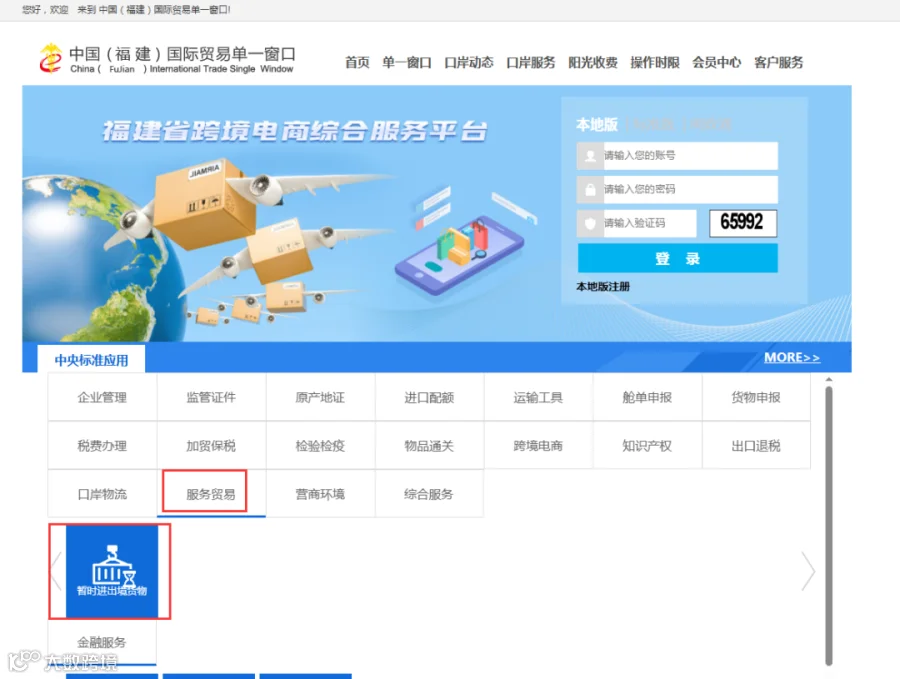
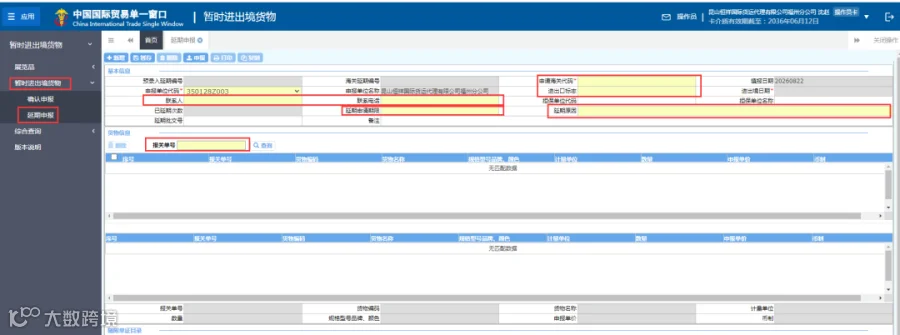
· 申请海关代码
· 进出口标志
· 联系人、联系电话
· 延期原因
· 报关单号(系统将自动带出延期申请期限及货物信息)
1.4 涉税货物的担保延期
对于已提交税款担保且涉及税费的暂时进出境货物,在完成货物延期后,需同步办理担保延期:
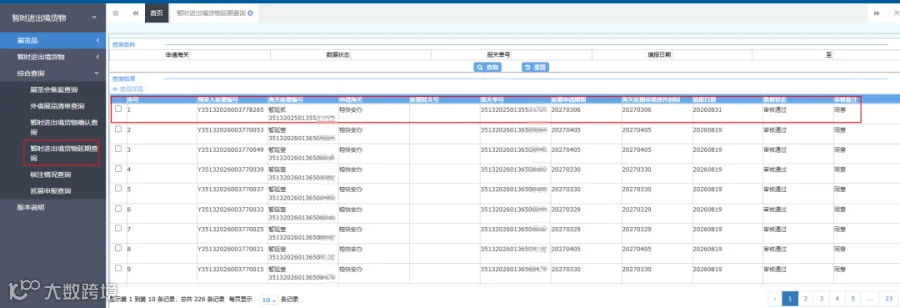


二、转实际进出口及税款缴纳
暂时进出境货物转为正式进出口(即“转实际进出口”)时,需按规定向海关申报办理进出口及纳税手续,并缴纳相应税款。
按照转实际进出口申报要求完成单证申报。
进入单一窗口“货物贸易税费支付”→“税费支付”→“税费单支付”,搜索对应报关单,勾选后进行税款支付。
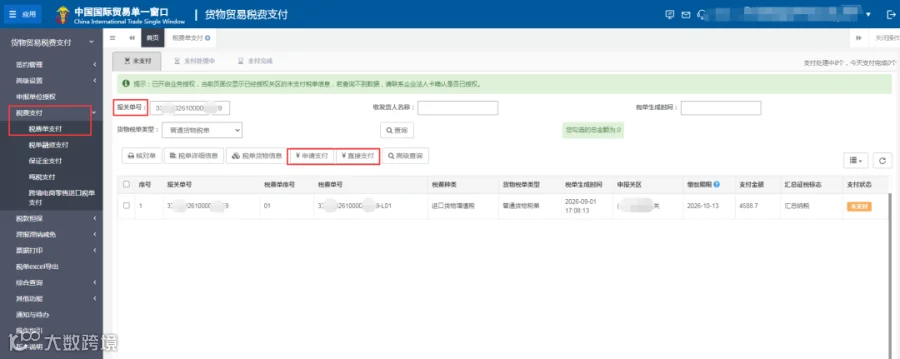
-
转正式进口缴税完成后,需对原进口报关单备注栏及表体发起改单,根据实际情况修改征免方式并完成担保销案。 
三、关注要点
以下四点关键事项需牢记:
- 转入特殊区域 / 保税场所:
从境外暂时进境的货物(ATA 单证册项下暂时进境货物除外),若转入海关特殊监管区域和保税监管场所,主管地海关凭《中华人民共和国海关出口货物报关单》对暂时进境货物予以核销结案。 - 检验与检疫:
暂时进出境货物可免予检验(法律法规另有规定的除外)。需要办理检疫审批的,经海关审批后方可进出境。 - 延期限制与特殊货物:
延期次数最多不超过 3 次,每次延长期限不超过 6 个月;作为货样的暂时进境车辆(国家规定实施必检项目的测试车辆除外),自进境之日起 6 个月内必须复运出境,不得延期;测试用车辆及其零配件,无论是否损毁,期满必须复运出境。 - 受损或灭失处理:
因不可抗力受损、无法原状复运的,应及时向主管地海关报告,凭有关部门证明材料办理复运手续;因不可抗力灭失的,经海关核实后可视为已复运出 / 进境。因不可抗力以外原因受损或灭失的,按货物进出口有关规定办理海关手续。
暂时进出境货物管理并非简单的"一进一出"。提前做好到期前的延期安排,或将确需留用的货物及时转为实际进出口,是确保合规、避免超期违规的关键。
来源:福建海关、口岸监管处、榕城海关驻快安办事处