IPO在审企业全景扫描:383家企业排队,中介机构格局分化
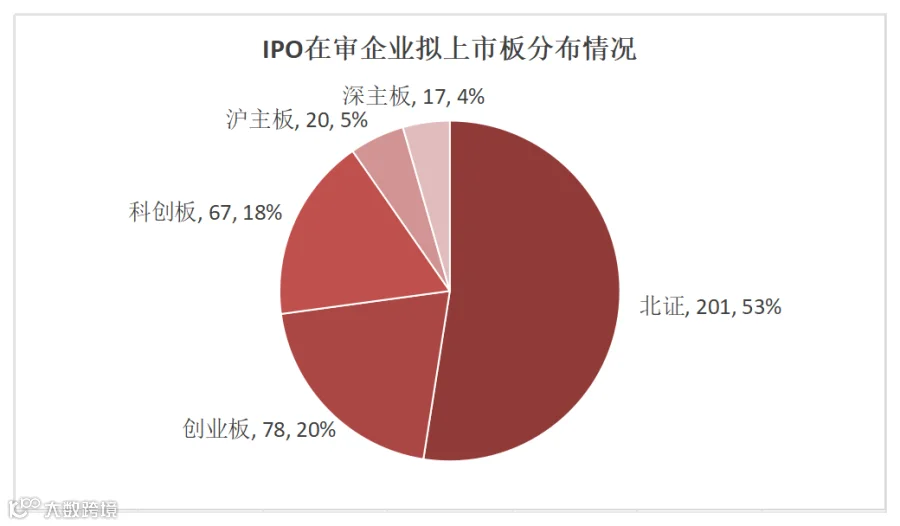
截至10月25日,A股IPO在审企业数量为383家。从板块分布来看,北交所排队企业最多,达201家;创业板78家;科创板67家;沪主板20家;深主板17家。(注:在审企业包括已受理、已问询、上市委审议、提交注册以及中止状态下的企业)
据统计,目前在审的383家企业中,参与的IPO中介机构涵盖41家券商、26家会计师事务所和58家律师事务所。以下为各中介机构的业绩排名及梯队分析。
保荐机构在审排名:头部集中效应显著

注:联合保荐拆开来各算一单,募资金额均分
第一梯队(TOP3):三巨头项目储备领先
中信证券以48个在审项目、拟募资989.06亿元位列行业第一;国泰海通证券以42个在审项目、拟募资732.29亿元紧随其后,排名第二;中信建投证券以28个项目、拟募资453.47亿元位列第三。
前三家构成保荐赛道第一梯队,项目量占比达30.81%,不仅在数量上领先,更展现出承揽大型IPO项目的突出能力。
第二梯队(中坚主力,14-22单)
中金公司、国联民生承销保荐(各22单)、华泰联合证券(19单)、国金证券(16单)、东方证券(15单),以及招商证券、开源证券、国信证券(各14单)构成中坚梯队。
中金、华泰联合传统一线投行属性突出,优质大体量项目资源丰富;国联民生、开源、国信等券商则依托区域资源和细分赛道持续获客。该梯队内部募资规模差异明显,部分机构以中小体量项目为主。
第三梯队(中小券商,1-13单)
广发证券、国投证券、长江承销保荐、光大证券等处于10-13单区间;申万宏源承销保荐、东吴证券各有9单;中泰证券、兴业证券各有8单;浙商证券、平安证券、东莞证券各有5单;天风证券、财通证券各有4单;其余尾部券商大多仅有1–3单。
梯队内部分化显著,中型券商维持着稳定的IPO承接能力,而大量区域性券商仅有零星项目。
会计师事务所业绩排名:内资“三强”占据半壁江山

第一梯队(70单以上,审计三强)
容诚、天健、立信位列审计赛道TOP3,在审项目分别为79单、76单、73单,合计228单。TOP3项目量占比高达59.53%,是A股IPO审计市场的绝对核心。这三家机构实现大小体量IPO全覆盖,项目覆盖面遥遥领先,显示出内资IPO审计市场的高度集中性。
第二梯队(二线主力会所,10-22单)
中汇(22单)、致同(21单)、信永中和(19单)、天职国际(12单)、大信(11单)为二线主力。这类机构全国化服务能力成熟,在专精特新、创业板、北交所赛道竞争力强劲,是头部三所以外最重要的补充。
此外,安永华明、毕马威华振、德勤华永等外资所虽然项目数量不多,但单项目募资规模极高,主要服务于大型龙头IPO项目。
第三梯队(中小会所,1-9单)
中审众环、华兴、中兴华、上会、公证天业等项目量为4–7单;大华、德皓国际、天衡、众华、和信等多在2–3单;多家地方型会所仅1单IPO在审。这类所以本地化业务为主,客户区域属性强,IPO储备相对偏少。
律师事务所业绩排名:锦天城项目储备居首

第一梯队(TOP3):锦天城、中伦项目储备领跑
上海市锦天城、北京市中伦、北京市金杜组成律所赛道TOP3,在审项目分别为60单、48单、24单,项目量占比约34.46%。其中,锦天城的项目储备在所有中介机构中最高;中伦、金杜作为传统红圈强所,大体量项目资源突出,覆盖了A股全板块IPO业务。
第二梯队(一线强所集群,10–21单)
北京德恒、北京国枫(各21单)、国浩(杭州)(14单)、国浩(上海)(13单)、浙江天册(12单)、广东信达、湖南启元(各11单),以及君合、康达、华商、世纪同仁(各10单)构成法律服务中坚梯队。
国浩系多家独立上榜,形成独特集群优势;天册、信达、启元等区域强所深耕长三角、华南、华中地区,区域业务壁垒稳固。
第三梯队(区域精品所、中小律所,1–9单)
嘉源、大成、天元、竞天公诚、德和衡等项目量为6–9单;海润天睿、海问各有4单;天禾、金诚同达、广发、通力等各有3单;其余大量律所仅1–2单在审。梯队机构多为区域精品所,主要以服务本地中小企业IPO为主。
▽向下滑动查看更多