


过去几年,随着 AI 大模型的爆发式增长,算力租赁成为热门赛道。从英伟达 GPU 到大型数据中心,科技公司竞相扩充计算资源,一批专注于 GPU 租赁的新兴 AI 云服务商(Neocloud)应运而生。
与亚马逊 AWS、微软 Azure 等综合云服务巨头不同,CoreWeave、Nebius 等新兴厂商业务高度集中,主要依靠出租 GPU 算力获利。然而,随着投资规模激增,行业风险逐渐显现。近日,埃隆·马斯克对这一领域的未来发出了悲观预警。
马斯克预警:多数新兴 AI 云商将面临洗牌
10 月 26 日,马斯克在社交平台指出,全球 200 多家新兴 AI 云服务商将迎来残酷的行业洗牌。他比喻称,这些公司可能像小鱼一样大批消亡,仅少数能存活下来。他警告,大量 GPU 算力可能被“困”在建设过半的数据中心中,无法及时投入使用。
马斯克做出此判断的依据在于融资环境的变化。他表示,近期债务市场几乎停止向缺乏除 AI 数据中心以外稳定收入来源的公司提供资金。相比之下,SpaceX 凭借星链和火箭发射业务的稳定收入,有望筹集 400 亿美元债务用于采购 GPU(注:彭博社称相关定价谈判仍在进行中)。
市场研究机构 Gartner 也持类似观点。其预测显示,到 2030 年,超过 80% 的 Neocloud 将不再独立运营。若 AI 基础设施保持当前扩张速度,到 2030 年底,全球将有超 3.5 万亿美元的投资面临资产减值风险。
算力紧缺却融资受阻:重资产模式的困境
尽管需求旺盛,GPU 租赁价格持续上涨,但投资者对云厂商偿债能力的担忧却在加剧。
硅谷风投 a16z 数据显示,自今年年初以来,英伟达 H200 和 B200 租赁价格分别上涨 160% 和 120%,即便发布已有 6 年的 A100,租金仍高于年初水平。同时,世邦魏理仕(CBRE)报告指出,虽然全球主要数据中心市场容量增加,但可用空间空置率降至 6.7%,机房资源依然紧张。
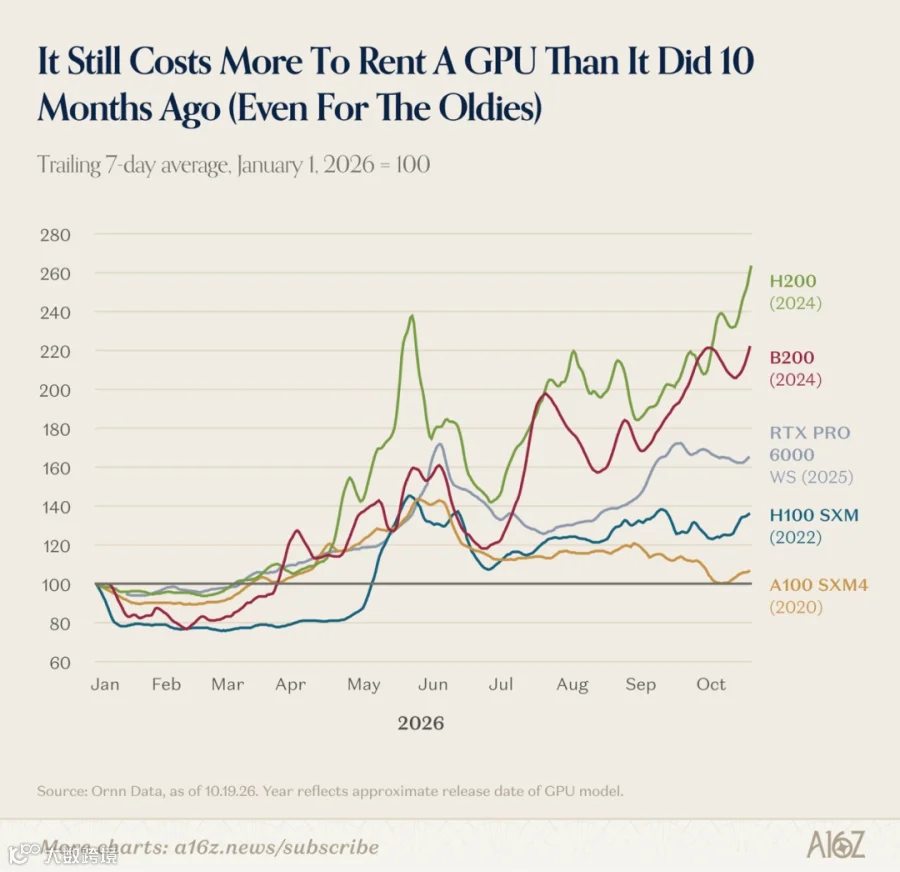
(来源:a16z)
高杠杆下的资金压力
Neocloud 的重资产经营模式是融资难的核心原因。企业需提前投入巨资采购芯片、建设机房及配套设施,只有通过长期租金才能逐步回收成本。随着项目体量增大,利息支出和偿债压力同步累积。一旦工程延期,未产生收入的设备仍需承担折旧和融资成本。
以 CoreWeave 为例,尽管手握微软、OpenAI 等大厂订单,但其债务规模已达约 500 亿美元。近期,其股票和债券价格下跌,部分债券收益率升至 15%-16%,债务违约掉期成本上涨,反映出投资者要求更高的风险回报。
资本对项目进度的敏感度也在提升。三井住友银行分析师指出,资金更倾向于流向即将完工的项目;早期项目虽能获得融资,但需承担更高利息。
工程建设客观限制
国际能源署(IEA)报告指出,电力供应、电网接入速度、供应链交期及审批流程正制约数据中心扩张。当项目规模扩大,企业愈发依赖外部资金。若电网接入迟缓或后续资金断供,即便芯片到位,设备也无法产生收入,从而引发经营风险。

图|正在建设中的数据中心(来源:Construction Dive)
7 万亿美元投资背后的回报难题
Gartner 高级总监分析师威尔·索默预计,2026 年 AI 基础设施投资接近 1 万亿美元,2027 年至 2030 年将追加约 6 万亿美元,五年总投入近 7 万亿美元。高盛估算,2026 年至 2031 年全球累计投资将达 7.6 万亿美元。

(来源:高盛)
收入缺口与贬值风险
Gartner 测算,要覆盖资本支出并实现 12% 的投入资本回报率,到 2030 年 AI 数据中心运营商需累计获得约 8.5 万亿美元收入。然而,同期 attributable to AI 数据中心的企业和个人 AI 收入预计最多仅为 3.6 万亿美元。
这意味着市场收入可能难以支撑全部规划投资。此外,GPU 更新迭代迅速,旧设备租金随新一代产品推出而下降,若上一代芯片未收回成本便需采购新设备,企业资金压力将进一步加剧。
行业整合加速
相比拥有成熟云计算业务支撑的 AWS、Azure 和谷歌,单纯依赖 GPU 租赁的 Neocloud 抗风险能力较弱。由于难以建立长期技术壁垒,且面临大型云厂商竞争,Gartner 预测到 2030 年,超 80% 的 Neocloud 将通过倒闭、收购或合并退出独立运营行列。
尽管行业面临整合,市场需求并未萎缩。Gartner 预计,全球 AI IaaS 支出将从 2027 年的 660 亿美元增长至 2030 年的 1,740 亿美元。未来,订单和收入将逐渐向少数具备规模和资金优势的大型服务商集中。
综上,AI 算力行业正从单纯的规模扩张转向效率与资金周转能力的较量。融资成本上升、建设延期及硬件快速迭代,已成为制约新兴云厂商发展的关键挑战。
参考链接:
1. Reuters: Musk says SpaceX raised $40 billion debt for GPUs
2. Gartner: Over $3.5 Trillion of AI Infrastructure Spending Could Be Exposed to Impairment
3. SemiAnalysis: The Great GPU Shortage Rental Capacity
4. Compute Terminal: Compute Price Index
5. CBRE: Global Data Center Supply Demand Scarcity
6. Investing.com: CoreWeave's Debt Stress Tests Private Credit's AI Financing Boom
7. IEA: Key Questions on Energy and AI
运营/排版:何晨龙
注:封面/首图由 AI 辅助生成