

Issue: 2026-38
一、市场简报:2026年第42周
Market Brief – 2026 Week 42
MSC向恒力重工新增订购20艘24,000 TEU集装箱船,使其在该船厂订购的超2万TEU巨轮总数达到62艘。加上上周HMM宣布的8艘13,000 TEU订单,集装箱船订单占现有运力的比例飙升至46.5%,创下2009年以来的新高,总运力达1620万TEU。
尽管班轮公司放弃了10月中旬的提价计划并将费率维持至月底,且预计11月1日的新一轮提价也难以成功,导致即期市场运费看似见顶,但租船市场依然坚挺,租金持续上涨。由于可用船舶有限,新租船活动 subdued,但承运人为了抓住市场高位,需求依然旺盛。随着超过一半的好望角绕行船只回归苏伊士航线,全球TEU英里需求仍低于供应增长,尽管中东海湾地区的紧张局势仍在持续。
 Source: Linerlytica
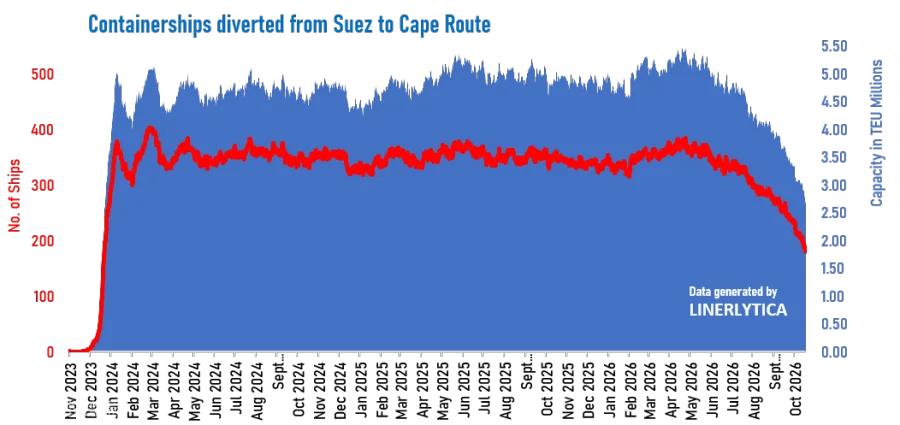
超过一半的好望角绕行船只已回归苏伊士航线
从苏伊士运河改道好望角的集装箱船数量已降至180艘,为2024年1月以来的最低水平,而过去两年的平均水平为350艘。目前超过一半的航线已恢复苏伊士航线,预计未来两个月将有更多航线回归。Linerlytica追踪的52条西行航线中有30条、57条东行航线中有32条已恢复苏伊士航线,另有双向各2条航线计划于11月恢复。
 Source: Linerlytica
二、货运市场更新:2026年10月22日
Freight Market Update: October 22, 2026
[关税动态]
第二批进口商现可提交CAPE第三阶段申请:贸易律师本周获悉,第二批进口商终于可以进行CAPE退款索赔。该群体包括记录进口商(IOR)号码在去年7月截止日期后到达美国海关与边境保护局(CBP)的进口商,他们自10月6日第三阶段向所有人开放以来一直等待。
在7月30日之前提交文件的人自第三阶段开放以来已获得申报权限。本轮仅是让之后提交文件的进口商赶上进度。
仅获得权限并不等于获得退款。这一新批次的所有人仍需提交申报并通过CBP审查,这与第一批面临的障碍相同。
任何新符合资格的人都应立即联系法律顾问,因为CBP尚未表明这一扩大的提交窗口将开放多久。
Gellert Global Group发起对加拿大第338条款关税的首次法律挑战:Gellert Global Group成为第338条款的测试案例。这是一项大萧条时期的关税工具,此前从未实际使用过,直到特朗普因省级酒类限制、乳制品供应管理体系和车辆进口配额问题将其针对加拿大。其Liberty Justice Center的律师于10月20日向国际贸易法院(CIT)提起诉讼,寻求集体诉讼认证,以便裁决能覆盖其他类似情况的进口商,而不仅仅是Gellert本身。
时机值得关注:在此次起诉前一周多,Liberty Justice Center曾公开表示尚无原告,且不准备就第338条款提起诉讼。
该组织在此方面有既往记录。它代表五家企业参与了去年的IEEPA关税斗争,虽然早期的禁令请求失败,但随着最高法院认定IEEPA从未授权这些关税,更广泛的挑战最终获胜。
如果法院批准集体诉讼处理,裁决的影响范围将远超Gellert Global Group本身,类似于CIT正在审理的单独IEEPA退款案件中的范围问题。
目前支付加拿大商品第338条款关税的进口商应关注法院对集体诉讼认证的裁决。该决定将确定救济是需要加入此案还是单独提起诉讼。
[海运 - 跨太平洋东行 (TPEB)]
运力与需求:
随着旺季结束,承运人继续部署接近满负荷的运力,并通过针对性的停航来管理空间。
预计运力在11月仍将保持充分部署。
需求正在降温,预计11月美国进口到货量将比10月下降11%。
中国东部港口拥堵状况随着台风干扰后的恢复而缓解,但仍可能出现间歇性延误。
运费率:
现货费率在过去一个月保持平稳,上周指数读数好坏参半,波动幅度在3%以内。
市场信号显示,随着黄金周结束,下行压力正在积聚。
托运人应预期11月份费率条件将走弱,需求可能在12月下旬和1月的农历新年航运前重建。
[海运 - 远东西行 (FEWB)]
运力与需求:
承运人在11月初之前将部署全部运力。
停航将从11月中旬开始增加,在11月9日至11月23日期间移除8-11%的计划运力。
夏季高峰过后需求疲软,因此这些削减反映了承运人为保护费率而管理船舶利用率,而非由需求驱动的空间紧缩。
拥有11月中下旬货物的托运人应尽早确认舱位。
苏伊士运河回归:
回归苏伊士航线缩短了越来越多的亚欧航线的运输时间。
这种转变是逐条航线进行的,因此需要更快运输时间的托运人应按航次确认航线。
运费率:
上周,北欧费率上涨6%,地中海费率上涨3%,此前费率从7月到10月初有所回落。
承运人已宣布11月上半月进一步提价。
苏伊士运河增加的运力使得这些涨幅能否维持存在不确定性。
[海运 - 跨大西洋西行 (TAWB)]
运力与需求:
承运人正在部署大部分运力,截至11月中旬,选择性北欧至美国航线的停航率约为5-9%。
舱位依然紧张,Hapag-Lloyd拒绝紧急预订,MSC是唯一保证舱位的承运人,但价格较高。
运费率:
现货费率自9月底以来一直在上升,同比上涨约25%,尽管10月份的涨幅仅部分生效,且最新周指数持平或微跌。
高昂的燃料成本支撑着费率水平。
西地中海航线的旺季附加费(PSS)已经生效。
托运人应预期费率在年底前保持高位。
运营:
班期可靠性约为73%,鹿特丹、安特卫普和不来梅哈芬港口拥堵,莱茵河水位低。
托运人应为美国东海岸到达增加7至10天的缓冲时间。
Source: Flexport
三、世界集装箱指数 - 10月22日
World Container Index - 22 Oct
WCI连续第二周上涨,创下15周以来的最高水平。详见下文评论。


Source: Drewry
我们对2026年10月22日星期四的详细评估
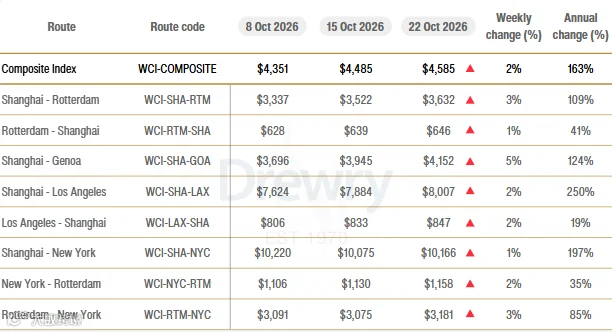
Drewry世界集装箱指数(WCI,采购团队广泛参考的基准)上涨2%至每40英尺集装箱4,585美元,主要受亚洲至欧洲和跨太平洋贸易路线费率上涨推动。
在跨太平洋贸易路线上,上海至洛杉矶的费率上涨2%至每40英尺集装箱8,007美元,上海至纽约的费率微涨1%至每40英尺集装箱10,166美元。根据Drewry的集装箱运力洞察,下周仅宣布了两艘停航船,低于本周的六艘,表明有效运力增加。由于强劲的美国进口需求继续支持运费,Drewry预计下周费率将保持稳定。
在亚欧贸易路线上,上海至鹿特丹的费率上涨3%至每40英尺集装箱3,632美元,上海至热那亚的费率增长5%至每40英尺集装箱4,152美元。根据Drewry的集装箱运力洞察,下周宣布了八艘停航船,高于本周的两艘,表明运力紧张。承运人通过停航减少运力以推高运费。同时,主要亚洲港口的拥堵有所缓解,上海船只等待时间从第38周的97小时降至第42周的38小时,表明港口运营显著改善。Drewry预计,在运力紧张的背景下,下周费率将小幅上涨。
东西向集装箱货运市场仍充满不确定性。安全风险和对船只的袭击继续影响船只通过海湾的行动,第42周仅有两艘集装箱船驶入海湾,低于前一周的五艘。同时,通过苏伊士运河的航行略有增加,从第41周的54次增至第42周的55次。跨太平洋费率继续得到美国进口需求的支持,而承运人试图通过运力管理和附加费来维持亚欧费率。尽管主要亚洲港口的拥堵缓解改善了船只等待时间,但前景仍取决于需求、运力调整以及地区安全事态的发展。
我们对八条主要东西向贸易的评估:
Source: Drewry
四、WorldACD每周航空货运趋势 2026 - 第41周
WorldACD Weekly Air Cargo Trends 2026 - week 41
19 October 2026
需求因10月初假期而下降,费率保持稳定
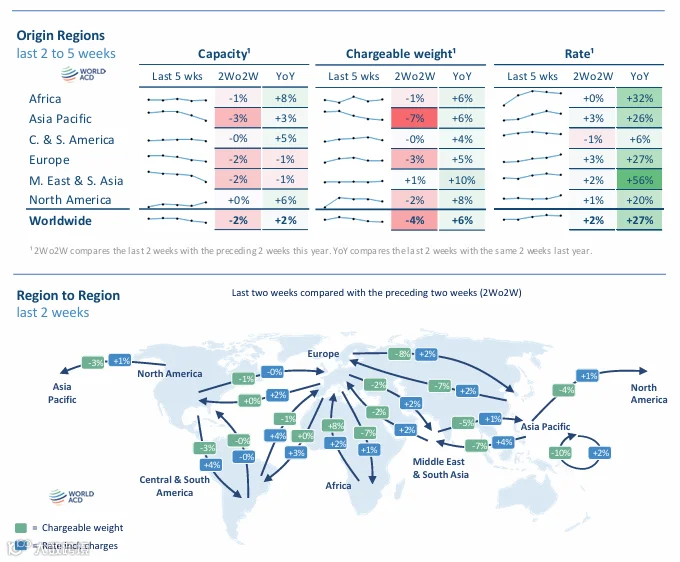
尽管第41周(10月5日至11日)货运量连续第三周小幅下降,但10月前两周全球平均航空货运费率保持稳定。下降主要归因于中国的年度“黄金周”中秋节假期,以及在较小程度上台湾和韩国的国家假期。尽管如此,第41周全球吨位同比(YoY)增长9%,延续了9月以同样增长率收盘后的强劲同比趋势进入10月。

Source: WorldACD
根据WorldACD市场数据的最新每周数据,第41周全球平均现货费率持平于每公斤3.55美元,全市场费率(结合现货和合同费率)也稳定在每公斤3.13美元。亚太地区始发的现货费率周环比(WoW)下降3%至每公斤4.83美元,因为该地区的货运量记录了第三个小幅(-1%)周环比下降。中东和南亚始发的现货费率也因中东进一步的混乱而下跌(周环比-2%),但非洲始发的现货费率上涨10%(周环比)抵消了其他市场的下跌。
黄金周效应减弱
第41周全球航空货运吨位较前一周进一步下降1%,其中中美洲和南美洲(CSA)周环比下降4%,北美下降3%。虽然亚太地区始发的计费重量在第41周仅周环比下降1%,但此前一周下降2%,第39周(中国黄金周前夕)下降6%。亚太地区始发地在第40和41周的合并吨位与前两周相比下降了7%——降幅略高于去年同期的4%,尽管在其他方面,第41年的模式与两年相似。尽管今年全球贸易和航空货运运力及需求有一些独特方面,包括美伊战争和7月以来欧洲进口规则的变化,但去年也因美国关税和贸易政策的快速变化以及美国“最低限度”进口豁免的结束而显得非凡,这使得同比比较变得复杂。
尽管如此,今年第41周的全球吨位比去年同期高出9%,全市场费率高出29%,其中现货费率高出34%(同比)。今年较高的费率反映了自美伊冲突开始以来某些市场航空货运运力的持续中断,以及显著更高(同比+111%,基于IATA/Platts数据)的喷气燃料价格和相关燃油附加费。
运力对比
第41周全球航空货运总运力连续第二周收缩1%,主要由亚太和中东及南亚(MESA)始发地的周环比减少3%带动,这是由于亚太地区的国家假期,但也由于中东重新出现的运力中断,最 notably 在沙特阿拉伯,跟随也门胡塞武装对该国多个机场的攻击,特别是利雅得的哈立德国王国际机场。继第40周海湾市场运力增加4%后,这些收益在第41周被抹去,周环比减少4%,使海湾市场的运力比2月下旬(第7周,即美国和以色列攻击伊朗之前)的水平低20%。
与去年同期相比,第41周全球航空货运总运力增长了约1%,货机运力和客机腹舱运力均增长了相似的数量。
虽然随着东亚10月初国家假期的结束,亚太市场的运力预计将在本周恢复,但沙特阿拉伯和胡塞武装之间重新爆发的冲突预计将进一步破坏已经受到干扰的海湾地区内外的航空货运运力和服务。
Source: WorldACD
END
Disclaimer: All information, content, and materials available in this article are for general informational purposes only, which may not constitute the most up-to-date information. The article contains contents that are legally obtainable from other third-party websites. None of the offical account ‘FreightMarketInfo’ or any of its management, operation team, or representatives shall have any legal liability whatsoever for any loss howsoever arising from any use of this document.