

在DRAM供给收紧的背景下,晶圆产能与库存向高价产品倾斜,已成为制约整条供应链的关键因素。
TechInsights模型预测,2026年全球DRAM出货量预计为384.6Eb,而客户“ship-in”(计入库存变动的实际接收)需求达407.3Eb,供给充足率降至94.4%。其中,HBM需求40.1Eb、供给38.0Eb;非HBM需求367.1Eb、供给346.7Eb。这表明缺口不仅存在于高带宽内存(HBM),已蔓延至标准DRAM领域,服务器、PC及手机端的成本压力无法单纯归咎于HBM短缺。
解读“ship-in”:透视客户真实抢货逻辑
将出货量与“ship-in”分开计算能更准确反映市场状况。“ship-in”涵盖客户为装机、备货及渠道所需接收的数量,包含库存增减变化。数据显示,2025年DRAM出货317.7Eb,ship-in需求319.3Eb,充足率99.5%;而至2026年,尽管出货增至384.6Eb,ship-in需求却激增至407.3Eb,导致充足率滑落至94.4%。
当该指标低于100%,意味着供应商可交付数量无法满足客户接收需求。这虽不意味所有料号立即断货,但会深刻影响合同谈判与库存策略:客户需评估关键物料能否支撑后续生产,供应商则倾向于将有限位元优先配置给价格更高、规格更优或订单确定性更强的产品。

数据中心吸纳新增产能,需求重心显著转移
模型显示,2026年数据中心DRAM需求将从2025年的149.2Eb飙升至217.0Eb,增幅达45.4%;相比之下,PC需求仅微增至42.3Eb,移动端需求甚至微降至72.4Eb。新增位元正集中流向数据中心,PC和手机已不再是拉动市场增长的主力。
进一步拆分发现,2026年传统服务器位元需求从80.8Eb升至87.3Eb(增幅约8.0%),主要受通用服务器出货及单机容量提升驱动;加速服务器需求则从66.1Eb激增至126.8Eb,接近翻倍,主要受AI训练、推理及更高内存配置牵引。二者虽同属数据中心范畴,但在规格要求、验证周期及供给调度上存在显著差异。
因此,数据中心的增量同时推高了HBM、DDR5 RDIMM、高容量模组及标准DRAM的需求。由于需求集中于需认证、大容量或快速迭代的产品,总位元的增长并不等同于全品类DRAM供给充裕。

HBM与非HBM双双出现供给缺口
HBM无疑是当前供应链最显眼的瓶颈。预计2026年HBM需求40.1Eb,供给38.0Eb,存在约2.1Eb的差额。随着HBM3E成为主力、HBM4开始导入,堆叠、测试及先进封装环节增加了交付难度,HBM短缺无法通过简单转移普通DRAM产能来解决。
值得注意的是,非HBM领域同样面临严峻挑战:需求367.1Eb,供给346.7Eb,缺口高达20.5Eb。尽管标准DRAM无需复杂的HBM封装链条,但仍需与高规格产品争夺晶圆产能、工艺爬坡资源及厂商关注度。当供应商资源向高回报产品倾斜时,标准料号的可得性与报价体系将被重构。
上述数据基于机构模型推演,并非最终结算值,但其揭示的趋势明确:市场紧张不能简单概括为“HBM缺货”。HBM供给、标准DRAM产量、客户库存及产品认证进度共同决定了哪些物料率先涨价、哪些项目面临缺料风险。

价格上涨预期已从服务器延伸至PC与手机端
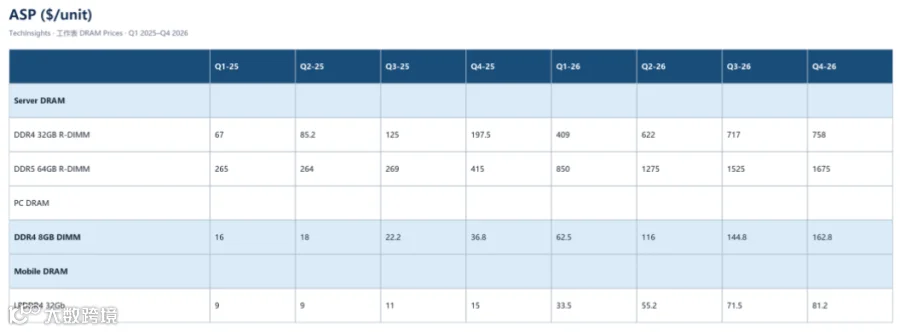
按产品划分的ASP预测显示,2025年第四季度至2026年第三季度期间,64GB DDR5 RDIMM价格预计从415美元涨至1,525美元,32GB DDR4 RDIMM从197.5美元涨至717美元;PC端8GB DDR4 DIMM从36.75美元涨至144.75美元,32Gb LPDDR4从15美元涨至71.5美元。
需注意,具体成交价受型号、容量、采购规模、合约期限及区域等因素影响,且部分数据为模型预测。但该趋势清晰表明:服务器DDR5、成熟制程DDR4、PC模组及移动DRAM均处于价格上行通道。
对终端厂商而言,当务之急是细化物料表管理:明确哪些产品已切换至DDR5,哪些仍依赖DDR4;评估手机容量配置调整空间及服务器平台模组规格锁定情况;针对关键订单提前锁量。采购策略需紧密围绕具体料号、认证进度及交期展开。
结语:精准研判DRAM周期需兼顾总量与结构
总位元供需决定周期大方向,但不足以指导短期决策。2026年模型显示,客户接收需求高于出货,数据中心吸纳了大部分新增产能,且HBM与非HBM受不同制造条件约束。在判断未来价格与交期时,应首先关注充足率与客户库存水位,进而分析加速服务器需求、HBM供给瓶颈及具体DRAM料号报价,从而精准识别压力传导的具体环节。
