

过去两年,中国液冷服务器市场快速增长。IDC数据显示,2026年上半年中国液冷服务器市场厂商收入同比增长153.1%,未来五年出货量年均复合增长率预计接近49%。
比增速更值得关注的是采购端的变化:高密度算力项目不再以“台”为单位选型,而是将计算节点、互联、供电及柜内液冷配套作为整套系统进行配置交付。
机柜正从物理容器转变为算力采购的交付单元。这一转变意味着服务器厂商交付的是集成系统,数据中心承接的则是对供电、冷却和接口有明确要求的负载组。在推理与智能体(Agent)应用快速扩散的背景下,设备形态变化将竞争力焦点从“能否买到”推向“能否接得住”。
基于对市场数据及厂商、用户的调研,IDC提出以下三大最新洞察。
需求侧:液冷增长源于需求分化而非全面铺开
中国液冷服务器市场的增长与人工智能计算需求紧密相关。IDC研究显示,互联网企业是当前主要采购源,占比达65.6%;电信运营商和IT服务也是主要应用领域。部分传统行业因现有业务以通用计算为主,风冷即可满足散热要求,故尚未大规模采用液冷,但正积极探索适合自身业务的方案。
IDC季度跟踪显示,未来五年中国服务器市场出货量年均复合增长率约6.8%,而收入年均复合增长率达24.6%。出货量温和增长与收入高增长并存,表明增量价值正向高配置、高密度算力系统集中,这正是液冷增长的锚点。
从技术路线看,冷板式液冷仍是主流,占比约90.2%,凭借成熟的供应链、散热能力及规模化部署成本优势,具备更好的落地条件。
AI负载结构的改变是另一关键变量:
早期建设围绕大模型训练,集群规模大且部署集中;
随着模型进入应用阶段,推理负载占比持续上升。在线推理更接近终端用户,对时延和持续在线要求更高;
以智能体(Agent)为代表的应用,一次请求往往触发多轮模型与工具调用,成倍放大推理算力消耗。
近期国内新建的大规模算力集群已在设计阶段兼顾训练与推理,推理正成为需长期、规模化承载的常驻负载。
需注意,同样是数据中心扩建,承接日常业务与集中部署高密度计算集群对基础设施要求截然不同。液冷的价值在于帮助识别真正的高密度算力需求。因此,中国液冷市场的增长并不意味着各类数据中心同步扩大部署,是否采用取决于业务性能要求、设备配置密度及能耗运维成本的综合权衡。
采购侧:从“买服务器”到“买整柜”,采购单位发生变革
液冷整机柜的意义不仅是容纳更多服务器,而是将计算节点、互联、供电和柜内液冷配套作为一套系统进行配置交付。两种采购方式的区别在于评估对象:
按独立服务器采购:以单台设备配置和性能为选型基础,由客户或集成方组织配套;
按机柜级系统采购:以整套系统为评估对象,综合考虑计算能力、节点协同、扩展方式和集成交付要求。
这一变化具有全球普遍性。IDC全球追踪显示,2026年上半年,Rackscale(整柜级)服务器占全球服务器支出的34.5%,同比增长约250%。大规模GPU部署正加速向高密度机柜系统集中,如NVIDIA GB300/Vera Rubin NVL72等方案均以整柜为单位进行设计、交付和验收。
据统计,2026年上半年北美整柜交付比例达47.4%,中国为5.0%。在中国市场,受高端加速卡可获得性趋紧影响,采购方倾向于通过超节点与整柜方案锁定算力,使整柜交付从“效率选择”部分转变为“供给约束下的路径选择”。
推理场景进一步强化了整柜采购逻辑。推理集群需成规模、成批次部署以保持配置一致便于运维;Agent类应用并发请求波峰波谷明显,扩容往往分批进行。这对交付节奏和配置一致性提出要求,使得机柜级方案在推理场景中更易被接受。
当然,是否采用整柜采购仍取决于业务规模、扩展计划及既有设施条件。观察液冷整机柜市场,需关注其在不同客户和应用场景中的实际采用情况。
部署侧:设备已就绪,机房承接能力面临考验
液冷设备需求的快速增长与数据中心部署条件之间存在时间差。IDC数据显示,2025年中国数据中心IT设备装机功率为9403MW,仅为北美的21.5%;而中国液冷服务器新增装机功率预计将从2025年的约1.1GW增长到2030年的约6.9GW。
密度是另一个关键变量。IDC预测显示,全球每机柜功率密度自2010年代以来已提升约25倍。通用计算机柜多处于5—30kW区间,而GPU集群与超算机柜已进入50/100/250kW分档。IDC调研显示,≥50kW机柜配置将在2027年前成为结构性主流,≥80kW高密机柜需求占比预计从当前的5%提升至34%。
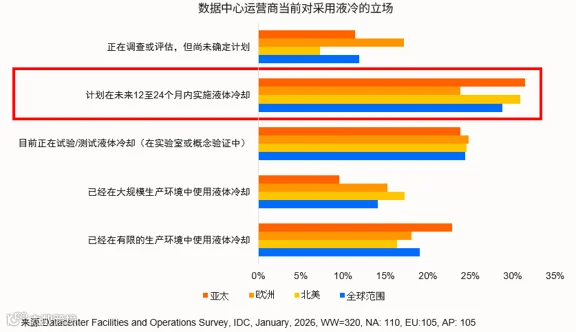
亚太地区目前大规模环境采用液冷比例较低,但在未来12—24个月的计划部署上最为领先,中国正处在这一拐点。
以冷板式液冷为例,服务器冷板需通过分配管路、冷却液分配单元(CDU)等与机房冷却系统连接。柜内集成仅解决部分配套问题,机房仍需提供相应运行条件。
因此,数据中心的液冷部署能力应具体说明能够承载哪些配置的计算系统,而非笼统表示“支持液冷”。在项目准备中:
新建数据中心:需在设计与目标设备确定配套方案;
既有机房:需评估拟部署系统与现有设施的差距,确定改造范围。
衔接成本高企的另一原因在于液冷数据中心建设标准尚不统一。整机柜与机房在机械安装、供电、液冷管路等接口上缺乏一致规范,导致项目需逐案适配。产业侧正推动收敛,如全球计算联盟(GCC)旗下Open AI Infra社区已发布《GCC液冷整机柜接口规范》等系列规范,统一机柜与机房在供电、液冷及机械对接上的要求。
推理负载的部署特征放大了这一衔接问题。面向用户的在线推理可能在多个区域、多个既有机房中分期部署,单点扩容规模未必很大,但对时延和可用性要求明确。这类项目越贴近用户侧,越考验机房“能不能接得住”的具体能力。
综合来看,中国在整柜交付比例、在用功率基数和液冷成熟度上与北美仍有差距,但在计划部署速度、超节点形态推进和大型项目落地节奏上并不慢。差距主要不在设备,而在承接设备的设施与配套能力。
总结:从液冷部署方式变迁看清数据中心需求
IDC正进一步展开中国液冷整机柜市场研究,分析整柜市场规模、产品结构及采购交付方式,并结合厂商与用户交流,理解机柜级系统在不同场景中的采用情况及对基础设施的影响。
IDC中国研究经理辛一表示:观察液冷对服务器市场的意义,应看到服务器应用方式的联动变化:
负载层:训练和推理对硬件提出完全不同的配置要求;
形态层:服务器从单台交付转向整机柜与超节点交付,采购单位由"台"变"柜";
交付层:整柜把服务器的部署门槛从设备本身抬升到功率密度与液冷配套。
正是智能算力负载把单柜功率推上风冷失效的区间,促使形态走向液冷,而整柜又反过来改变了采购与部署的决策链条。
因此,液冷渗透率不只是散热指标,而是观察服务器应用方式变迁的前置指标:其抬升速度,本质上是负载结构、交付形态与部署能力三者对齐的速度。
IDC相关研究规划
China Semiannual Liquid Cooling Server Tracker 2026H1
中国液冷服务器市场跟踪报告,1H26(2026年9月)
IDC Market Glance: 中国AI基础设施生态系统,4Q26 (即将发布)

本文作者:
辛一 IDC中国研究经理
与IDC进一步交流
如果您希望了解液冷服务器或者企业数据中心基础架构相关的研究或开展进一步交流,欢迎与我们联系!

免责声明
本文中的内容和数据均来源于IDC所发布的报告,所有内容及数据均为我公司所有。未经IDC书面许可,任何机构和个人不得以任何形式翻版、复制、刊登、发表或引用。

全文完
推荐
IDC CONTENT HUB


联系我们
扫描左侧二维码
与我们保持沟通
相关咨询,请联系:
王勇,IDC中国 副总裁
电话:(+86-10) 5603 4087
电邮:fwang@idc.com
王家平,IDC中国 客户支持代表
电邮:kawang@idc.com
谢静,IDC中国 市场部
邮箱:mxie@idc.com