


公司注销并非“一销了之”。上海一进出口公司隐匿收入2.57亿元,注销后被强制恢复税务登记,最终补税、滞纳金及罚款合计8262.46万元。这一案例警示企业:2026年切勿将注销视为逃避税收责任的“免责金牌”。

注销不是免责金牌:逃逸式注销必将被追责
许多经营者误以为公司注销后,过往税务问题即告终结。事实上,注销并非免责金牌,通过“逃逸式注销”试图规避责任,仍面临被恢复登记、追缴税款及重罚的风险。
一、典型案例警示
案例一:上海某进出口公司

• 违法事实:2021年至2023年期间,隐匿出口收入2.57亿元,少缴税费3983.74万元。
• 处理结果:该公司于2023年尝试注销以逃避责任,2024年被依法撤销注销并恢复税务登记。2025年5月,被追缴税款、滞纳金及罚款共计8262.46万元。
案例二:延吉市某水产品商店
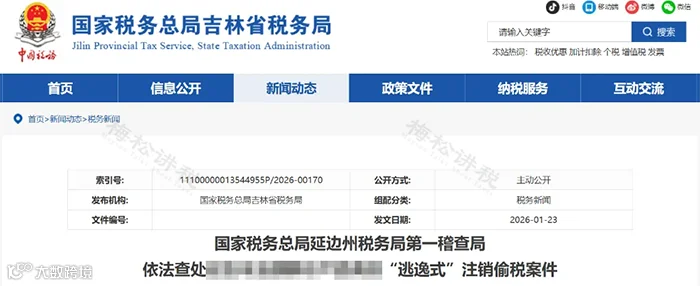
• 违法事实:经营期间隐匿收入,进行账外经营。
• 处理结果:2023年注销,2025年被撤销注销并恢复税务登记,最终补税、滞纳金及罚款合计156万元。
上述案例表明,“逃逸式”注销绝非逃避税收责任的“避风港”。
二、法律依据:偷税、抗税、骗税无限期追征
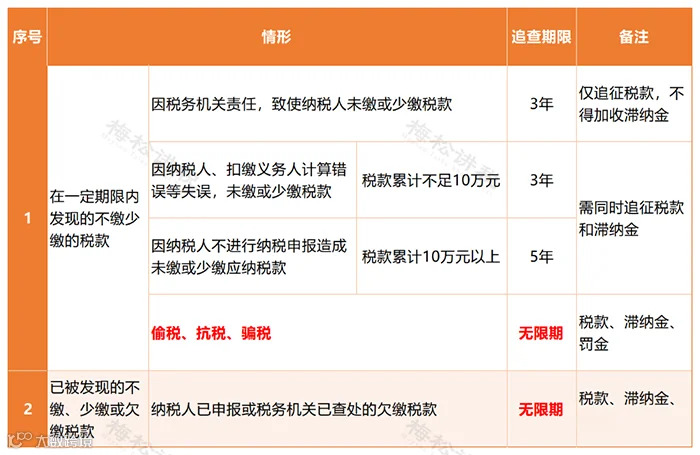
• 根据《中华人民共和国税收征收管理法》第五十二条:对偷税、抗税、骗税的,税务机关追征其未缴或者少缴的税款、滞纳金或者所骗取的税款,不受前款规定期限的限制(即无限期追征)。
• 《企业注销指引》第六条第十三款规定:提交虚假材料或采取其他欺诈手段隐瞒重要事实取得注销登记的,登记机关可撤销注销登记。
这意味着,若注销前存在偷、抗、骗税行为,无论时间过去多久,均可能被追溯查处。
注销前必须清理的3类会计科目
为确保注销顺利并通过税务核查,以下三大类科目需妥善处理、合规清零:
一、资产类科目(公司“家底”的处理)
资产清零的核心原则:能卖的卖,不能卖的报废,分给股东的视同销售。
1. 货币资金(库存现金/银行存款)
账户资金需严格按法定清偿顺序使用。

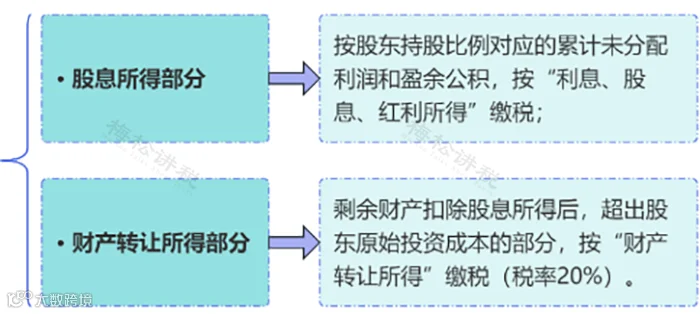
分配给股东的剩余财产,自然人股东需缴纳20%个人所得税。计算时需扣除投资成本,切勿将余额直接转给股东,否则将面临偷税风险。
2. 应收账款/其他应收款
应收款项应积极催收。确实无法收回的,应做坏账损失处理,并留存确凿证据(如法院判决、对方破产裁定、催收记录、工商注销证明等),否则税务机关可能不认可损失,要求补缴企业所得税。
特别风险提示:股东或关联方借款长期挂账,若在纳税年度终了后既未归还,又未用于企业生产经营,税务机关将依据财税〔2003〕158号文,视同对股东的分红,依法追缴20%个人所得税。
3. 存货(原材料、库存商品、在产品)
存货作为实物资产,必须通过合规路径处理:

4. 固定资产/无形资产
设备、车辆、专利等长期资产的处理逻辑与存货一致。变卖需缴纳增值税;报废需提供鉴定报告;分配给股东同样视同销售。需注意不同资产类型(动产、不动产、无形资产)对应的增值税税率差异。
二、负债类科目(公司“欠债”的结清)
负债处理不当可能导致注销流程受阻。以下是必须结清的3类负债:
1. 应付账款/其他应付款
原则上必须清偿供应商或其他单位款项。若因债权人注销、破产或确实无法联系等原因导致无法支付,不可直接冲销。根据《企业所得税法实施条例》第二十二条,无法支付的应付款项应并入企业当期收入,计算缴纳企业所得税。
2. 应付职工薪酬
工资、奖金、经济补偿金及社保公积金属于第一清偿顺位,必须全额结清,并完成社保减员和公积金封存手续。若留有余额却注销,劳动监察部门将追究责任。
3. 应交税费
所有增值税、附加税、印花税、企业所得税及可能产生的滞纳金,必须全部缴清,并取得完税证明。任何欠税都会阻碍注销流程。
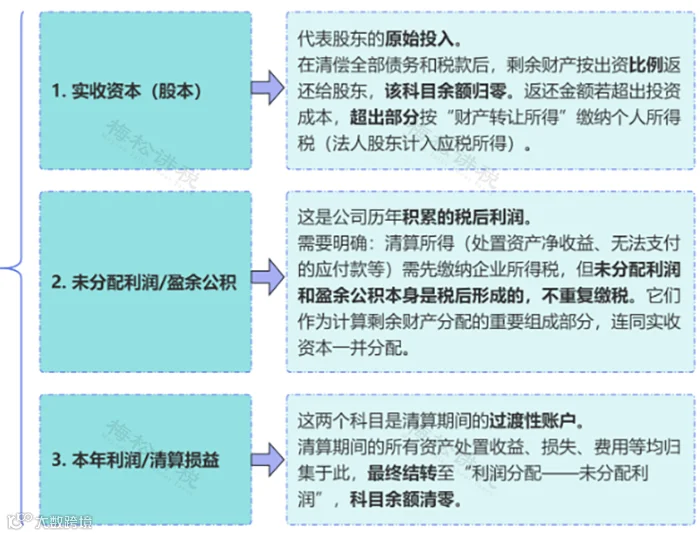
三、所有者权益与损益类科目(股东权益的最终归属)
负债结清后,剩余权益类科目需归零。此部分涉及股东切身利益,需特别注意税务口径。
2026企业注销新规+核心变化解读
2025年底,市场监管总局等六部门联合发布《企业注销指引》。2026年办理注销,需重点关注以下核心变化:
1. 首创强制注销,清理“僵尸企业”
新规引入强制注销制度。对被吊销、责令关闭或撤销后,满3年仍未注销的公司,登记机关可依法强制注销其登记资格。
2. 九类注销难题,官方给出明确解决路径
针对股东失联、执照吊销、证章遗失、无法自行清算等长期困扰企业的堵点,新规逐一明确处置方案,解决注销“卡壳”问题。
3. 清算义务人变更:从股东转为董事
公司的清算义务人主体明确调整为“董事”(公司章程另有规定的除外)。董事负有首要组织责任;若因未及时履职导致损失,董事可能需承担赔偿责任。
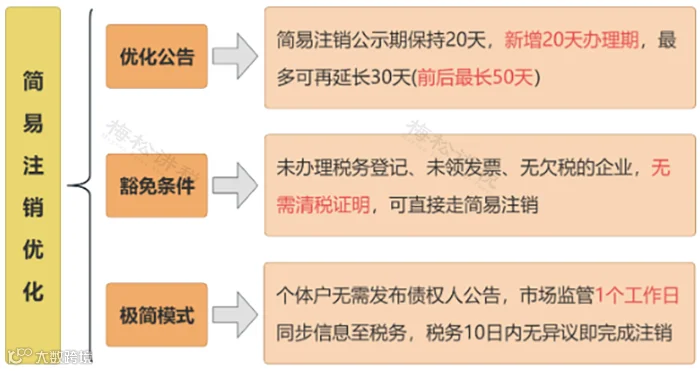
4. 简易注销大优化,个体户享受“极简模式”
5. 新增税务预检,注销前先“体检”
• 服务前置:推出税务注销预检服务,帮助企业提前排查未办结事项。
• 划清底线:明确土地增值税清算、企税汇缴、社保欠费结清等事项,必须在注销前完成。
6. 衔接新法,注销“一件事”一站办
对接2024年新《公司法》及《公司登记管理实施办法》,新增企业注销登记“一件事”办理流程,实现税务、市监、社保、海关、银行等联动办理,提升退出效率。
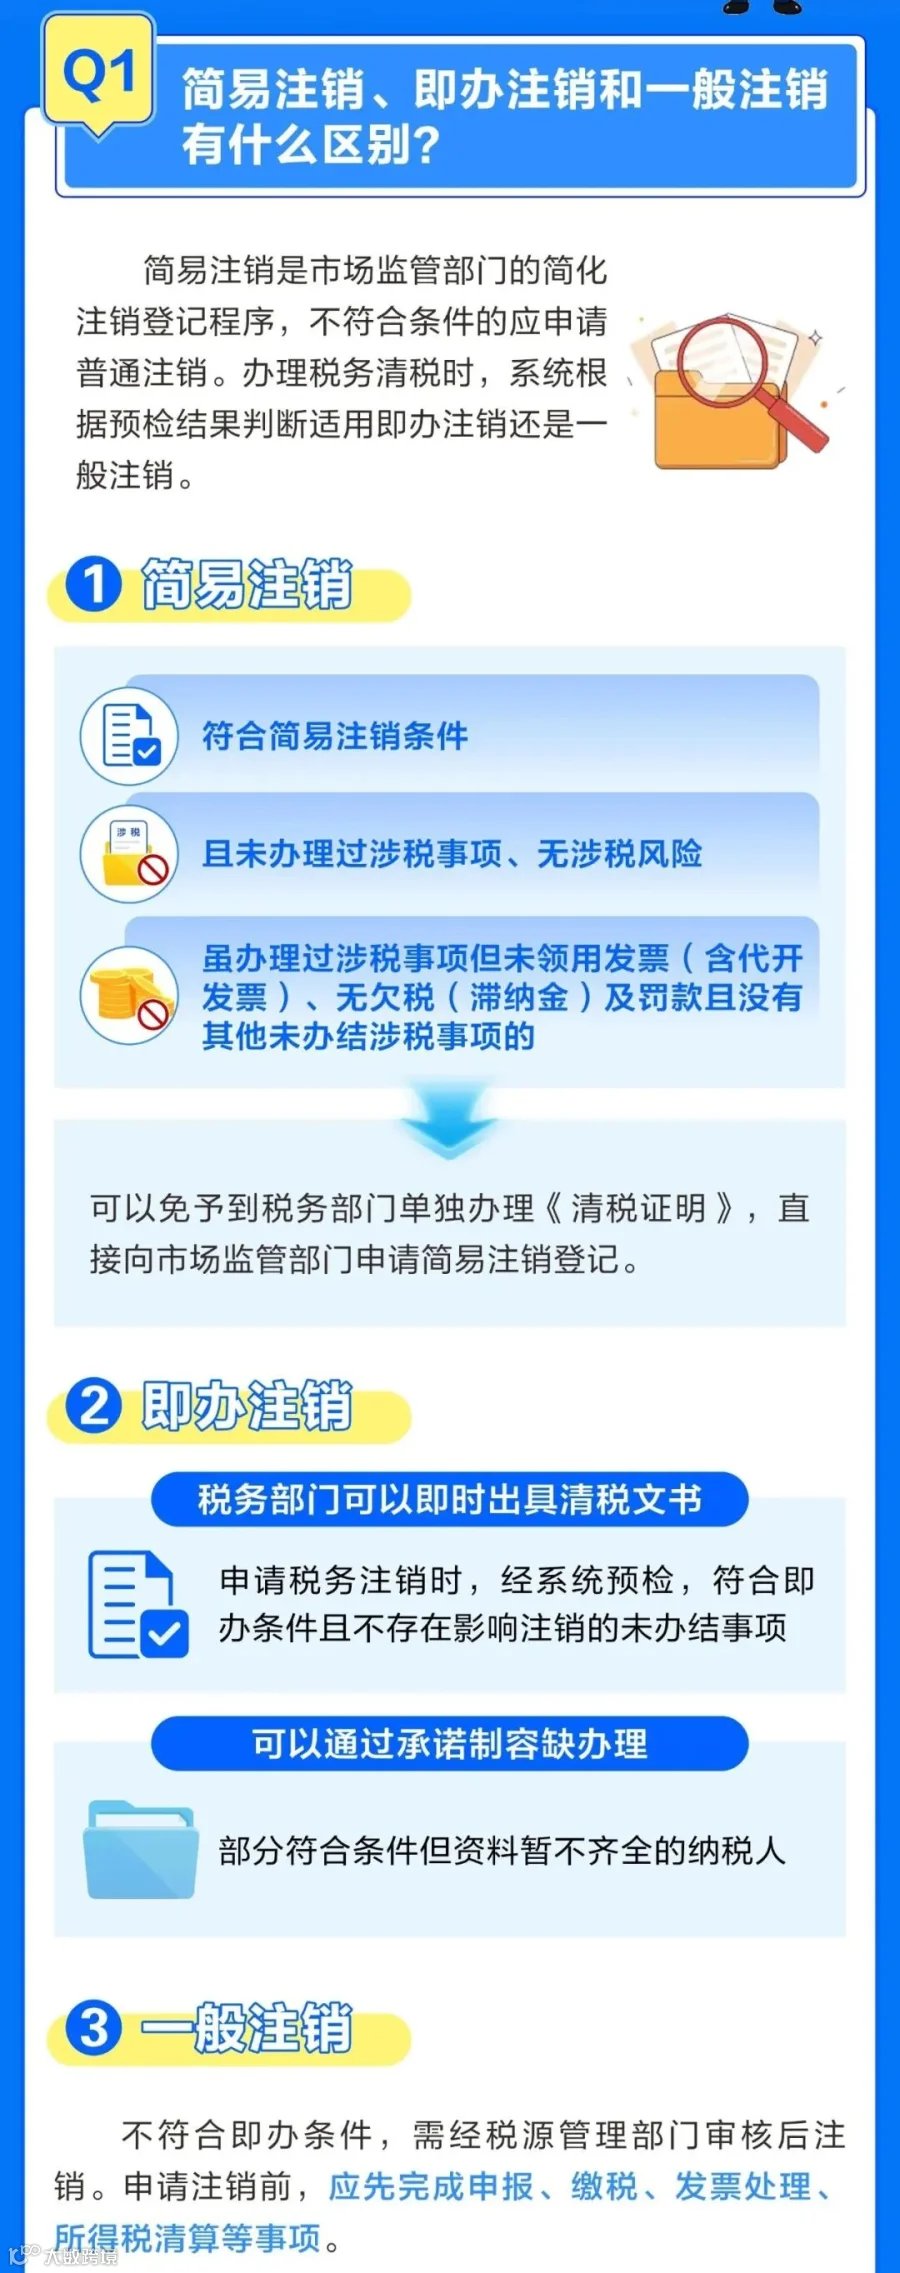
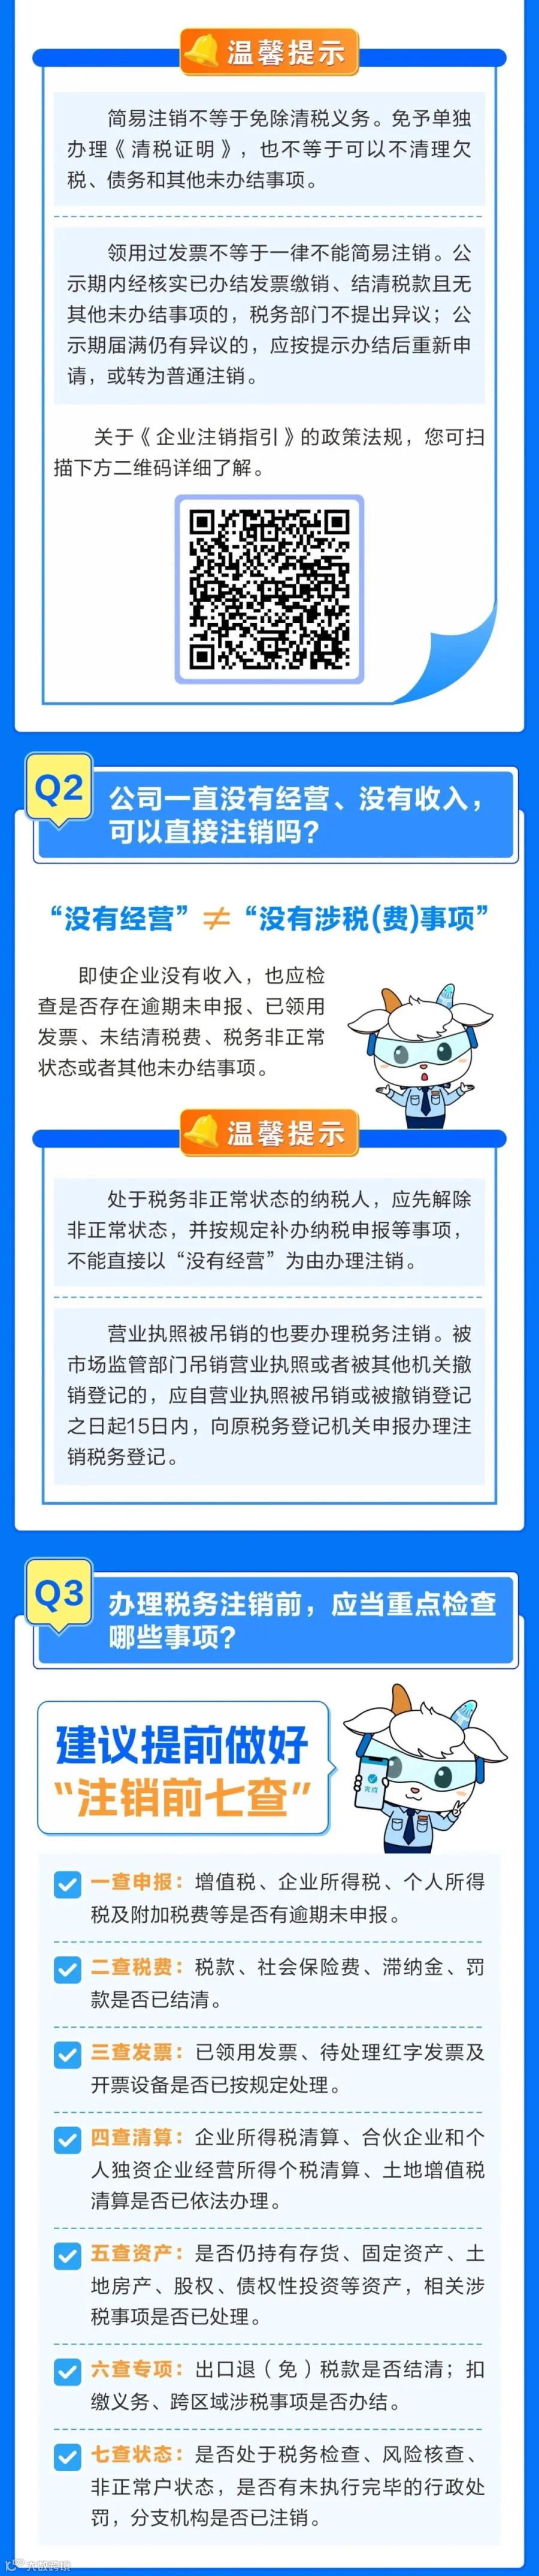
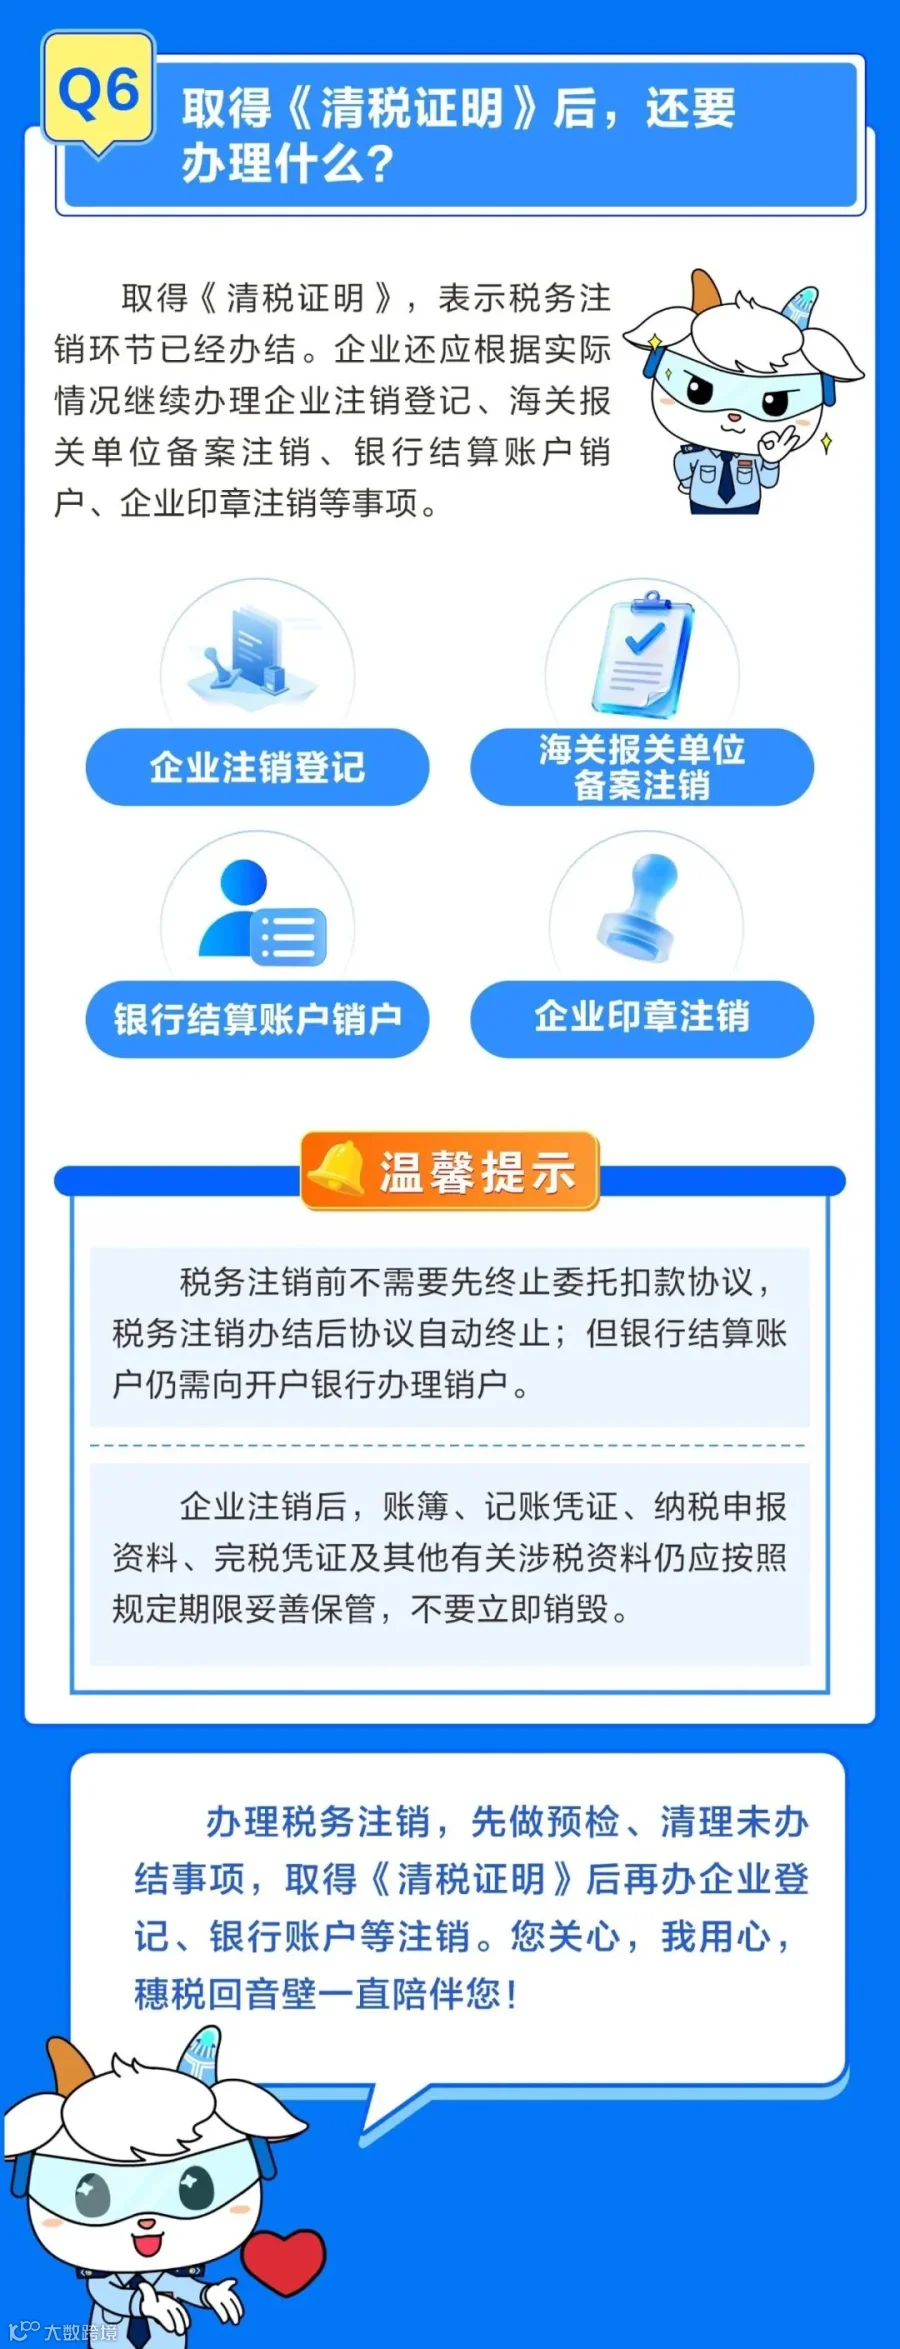
税局官方发布:税务注销“应知应会”要点
以下为税务官方发布的税务注销办理要点,供企业参考备用:


来源:税务经理人,税务大讲堂,梅松讲税整理发布