发票额度调整是税收业务的高风险环节。本期结合《税务人员税收业务违法行为处分规定》第二十六条第(三)项,解析发票业务履职红线,强调执法纪律的重要性。
发票额度调整的法规依据
《中华人民共和国发票管理办法实施细则》第十八条明确规定,税务机关应综合考量单位和个人的税收风险程度、纳税信用级别及实际经营情况,确定或调整其发票领用的种类、数量、额度及方式。
《国家税务总局关于推广应用全面数字化电子发票的公告》(2024年第11号)第六条指出,税务机关通过电子发票服务平台,依据纳税人税收风险、信用级别及经营状况授予并动态调整发票总额度。若纳税人因实际经营变化需调整额度,须经主管税务机关确认。
违规调整发票额度的认定与处分

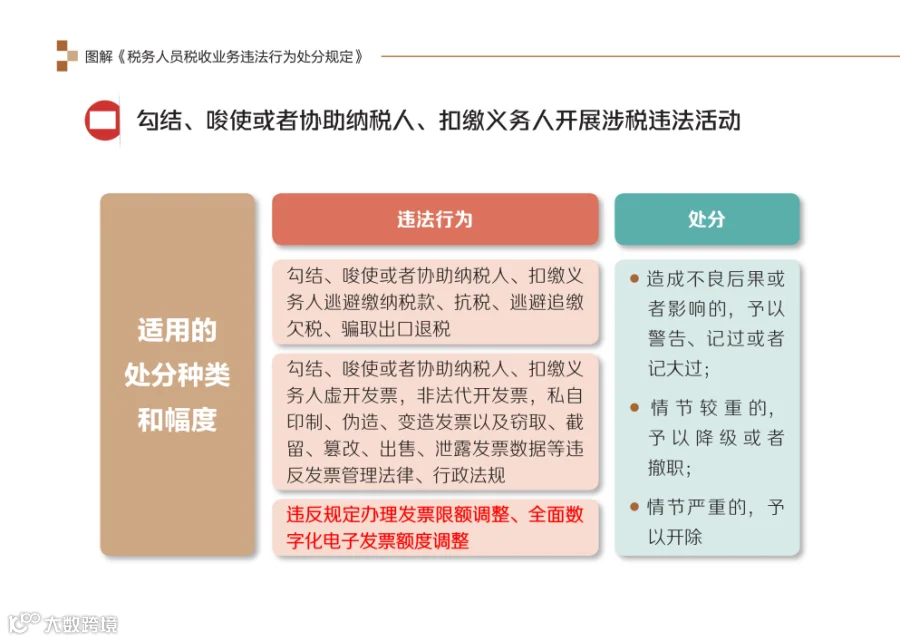
税务人员若未严格核查纳税人实际生产经营规模及业务真实性,违规调整发票额度,即构成违反规定办理发票限额调整或全面数字化电子发票额度调整的行为。
适用该处分规定时,需重点把握“造成不良后果或者影响”这一关键要件。在实际执法中,应根据情节轻重给予相应处分。
本期【税收知识】到此结束,旨在学法明责,履职守规。