

01 营收概况:前三季度净利翻倍,Q3毛利率环比微升
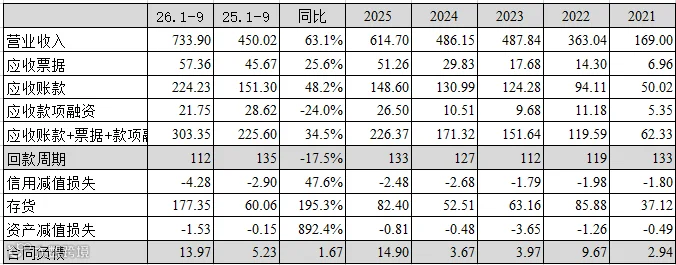
整体业绩:亿纬锂能2026年前三季度实现营业收入733.90亿元,同比增长63.1%;扣非净利润40.95亿元,同比大幅增长111.4%。毛利率为14.5%,同比下降1.5个百分点。
费用与现金流:期间费用合计63.34亿元,同比增长24.8%,费率为8.6%。其中研发费用同比增长49.4%,财务费用同比增长45.6%至8.32亿元。经营活动产生的现金流量净额为16.98亿元,期末现金及等价物余额106.78亿元。

第三季度单季表现
2026年Q3营收276.98亿元,同比增长64.6%,环比增长10.7%。毛利率14.7%,同比提升1.0个百分点,环比提升0.2个百分点。扣非净利润16.44亿元,同比增长110.6%,环比增长23.0%。

02 业务拆解:动力电池营收占比提升,材料价格下行
消费电池:三季度报告未单独披露,结合动储高增长及材料业务拆分情况,估算营收约30亿元,同比微增。
动力与储能电池:三季度动力电池营收预计达140亿元以上,尽管产品单价大幅下降,但电芯类产品占比提升。储能电池营收约为76亿元。
电池材料:受三季度材料价格较二季度小幅下降影响,估算该板块营收约30亿元。

03 动储业务分析:出货结构变化,动力电池均价承压
出货量与结构
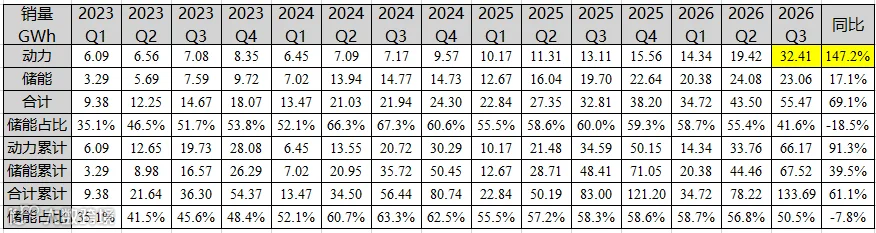
2026年前三季度,动力和储能电池累计出货量133.69GWh,同比增长61.1%。其中动力电池出货66.17GWh(+91.3%),储能电池出货67.52GWh(+39.5%)。储能电池占比降至50.5%,较上年同期下降7.8个百分点。
仅看三季度,动力电池出货32.41GWh,同比激增147.2%;储能电池出货23.06GWh,同比增长17.1%。储能占比降至41.6%,为2023年三季度以来首次低于50%。
销售价格分析
2026年Q3储能电池销售均价为0.34元/Wh,与上半年持平。动力电池销售均价为0.43元/Wh,较上半年降幅明显。这主要归因于产品结构调整,低单价的电芯占比增加。

装机量与海外市场展望
国内方面,三季度动力电池装机14.19GWh,同比增长69.1%。其中商用车装机9.17GWh(+96.8%),乘用车装机5.02GWh(+34.2%)。国内三元装机仅0.07GWh,同比大幅下滑78.8%。SNE数据显示7、8月装机8.6GWh,同比增长40.1%。
综合数据判断,部分出货量尚未转化为装机量。后续需关注9、10月海外出口情况,特别是供应宝马大圆柱电池的营收确认。宝马新能源月销约4.8万辆,对应电池需求约3.8GWh。鉴于三元电池及PACK单价较高,若以大圆柱电芯为主,三季度均价下降符合预期。
税务角度分析,9月国内销量金额约20亿-28亿元。由于消费税优惠可能抵消碳酸锂价格下跌带来的影响,营收确认节奏对利润有一定调节作用。
值得注意的是,三季度储能电池出货量23.06GWh,环比下降4.2%。这引发市场对于储能需求放缓或公司主动转向高毛利动力电池业务的猜测。
04 资产状况:回款周期缩短,存货维持高位
截至2026年三季度末,应收账款、应收票据及应收款项融资余额合计303.35亿元,回款周期约112天,账期有所缩短。存货余额177.35亿元,处于较高水平。合同负债余额为13.97亿元。
总结
亿纬锂能三季度营收主要得益于前两个月份的产品高价确认,毛利率保持相对稳定。从最新数据趋势看,储能业务增速可能面临放缓,而动力电池凭借出货量激增成为主要增长引擎。
【免责声明:本文观点仅代表个人观点,不构成投资建议】