9810模式出口退税新规解析与合规应对
根据《国家税务总局公告2025年第3号》,企业以跨境电商出口海外仓方式(海关监管代码“9810”)出口的货物,在报关离境后即可预先申报办理出口退(免)税,后续再依据实际销售情况进行税款核算。该政策有效解决了此前因缺乏清晰计算标准和单证指引而导致的9810退税难题。
9810与0110一般贸易退税的核心差异
1. 销售确认与收汇时点后置
- 0110模式下,货物报关出口即视为销售完成,可立即申报退税,收汇需在次年4月申报期内完成且金额须与报关单一致;
- 9810模式下,货物入海外仓时尚未实现销售,采用预退税规则,待实际销售及收汇后再行核算,允许收汇金额与报关金额存在合理差异。
2. 备案单证要求更为严格
- 海外仓资料:需提供订仓单、自营海外仓所有权证明或租赁协议等使用佐证材料;
- 销售佐证资料:需准备销售记账凭证、明细账等能证明货物已实现销售的财务资料。
3. 区域执行口径存在差异
各地税务机关对9810退税申报及备案单证的认定标准不尽相同,建议企业提前与主管税务机关沟通,明确具体材料清单与申报流程。
9810退税智能化解决方案
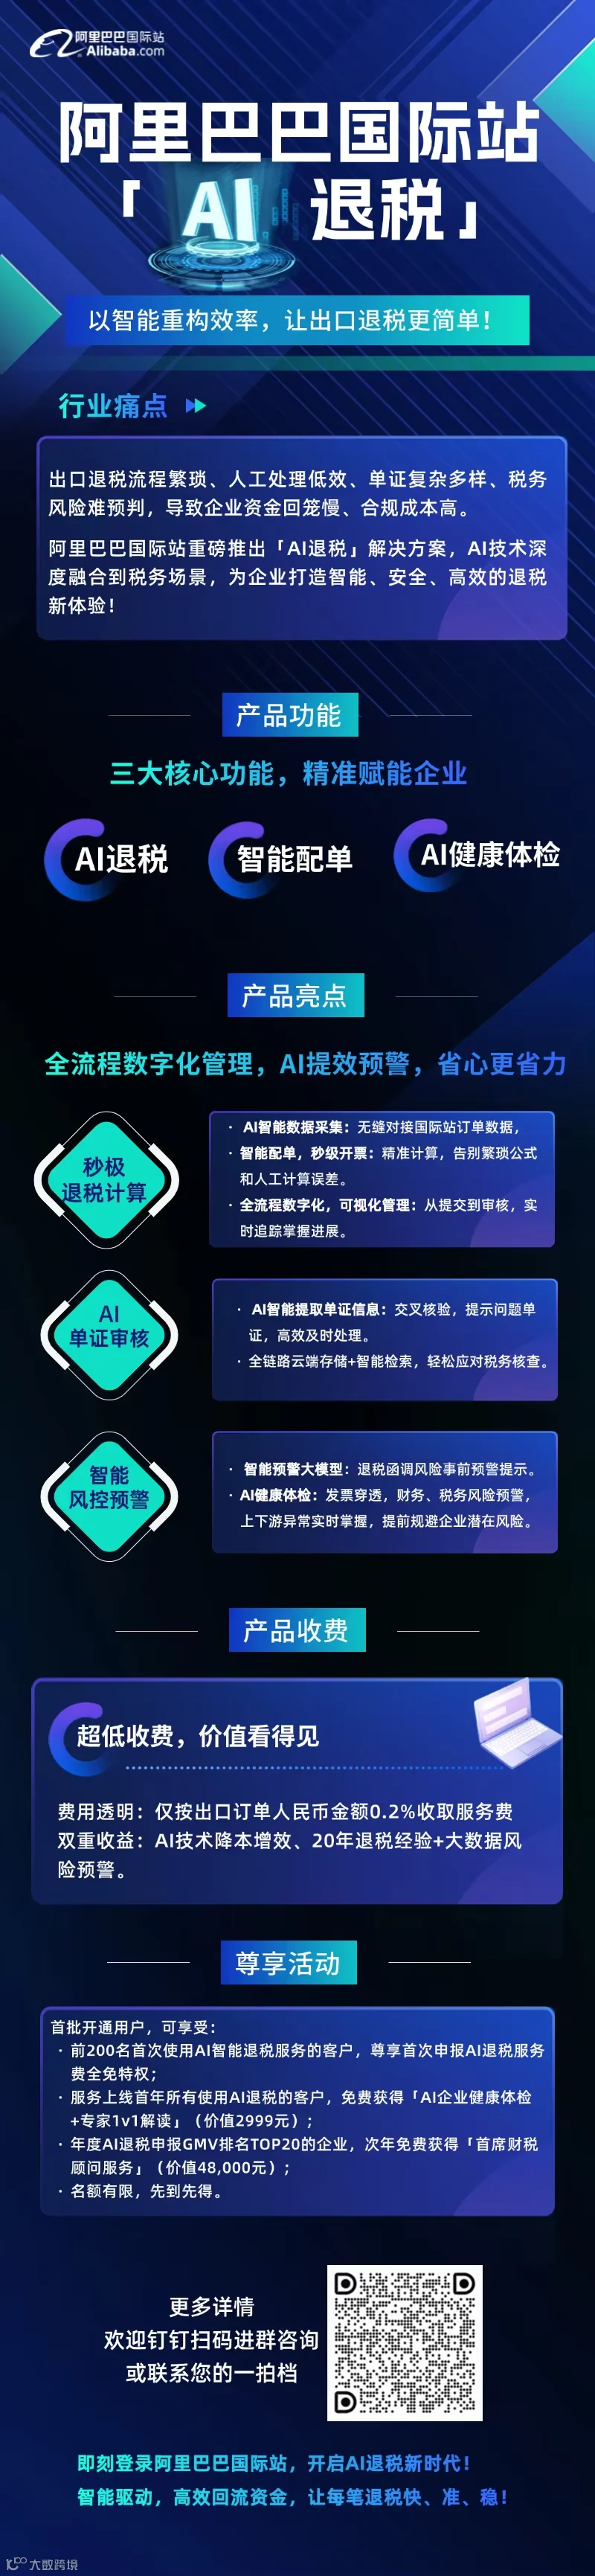
针对9810模式管理痛点,阿里国际站推出「AI退税」服务,通过专家经验与智能技术双轨护航:
- 专家评估与备选方案:基于20年实务经验评估业务适配度,若9810执行受阻,可协助评估通过0110一般贸易出口至境外关联公司等替代方案;
- 数据与单证智能归集:自动匹配报关单与增值税进项发票信息,联动平台订单销售数据生成合规的销售佐证资料;
- 全流程风控体系:利用大数据提示函调风险并自动纠错,智能识别备案单证合规性并提供整改建议;
- 属地化适配策略:结合各地税务执行特点定制申报策略,支持9810、9710、0110多模式并行管理。