针对前期读者关注的海外仓货物出口退税疑问,本文进一步梳理实操细节。对于9810模式下“何时申报”及“税局要求”等核心问题,以下解析旨在帮助卖家理清思路,实现合规高效退税。
9810退税核心:离境即退与销售佐证
与传统一般贸易(0110模式)需销售完成方可申报不同,9810模式支持“离境即退税”。货物报关出口至海外仓后即可预先申报办理出口退税,无需等待电商平台实际销售完成,有助于企业快速回笼资金。
实操关键点:属地沟通与单证备案
为确保顺利退税,卖家需重点关注以下两方面:
提前沟通属地执行口径
各地税务局对9810退税的执行标准存在差异,部分区域首次申报时可能要求提供海外仓实际销售订单清单作为佐证。建议在正式申请前与主管税务机关充分沟通,明确具体要求,避免因信息不对称影响退税进度。
规范备齐备案单证
确认收入并准备申报退税时,备案单证要求与0110模式基本一致,主要包括:
- 购销合同:含出口合同、外贸综合服务合同、生产企业收购非自产货物购货合同等。
- 运输单据:包括海运提单、航空运单、铁路运单、货代发票及国内运输发票等。
- 委托报关单据:含委托报关协议及代理报关服务费发票。
- 销售佐证资料:如销售记账凭证、销售明细账等证明货物已实现销售的资料。
- 海外仓资料:包括订仓单、自营海外仓所有权文件或租赁协议等使用证明。
备选方案与合规管理建议
灵活选择出口模式
若当地税务局对9810模式退税存在操作障碍,或业务模式更适配传统路径,可考虑将货物通过0110(一般贸易)模式出口至境外关联公司,该方式退税流程更为成熟清晰。
强化进销存与档案管理
完善销售证据链:妥善保管跨境电商平台或线下销售明细账、记账凭证等资料,确保海外仓货物进销存数据完整可追溯。
严格单证归档:无论采用何种模式,均需在申报退税后15日内整理备案单证目录并注明存放方式,妥善保存至少5年以备核查。若无法取得规定单证,可使用作用相似的其他资料替代。
智能化解决方案助力合规退税
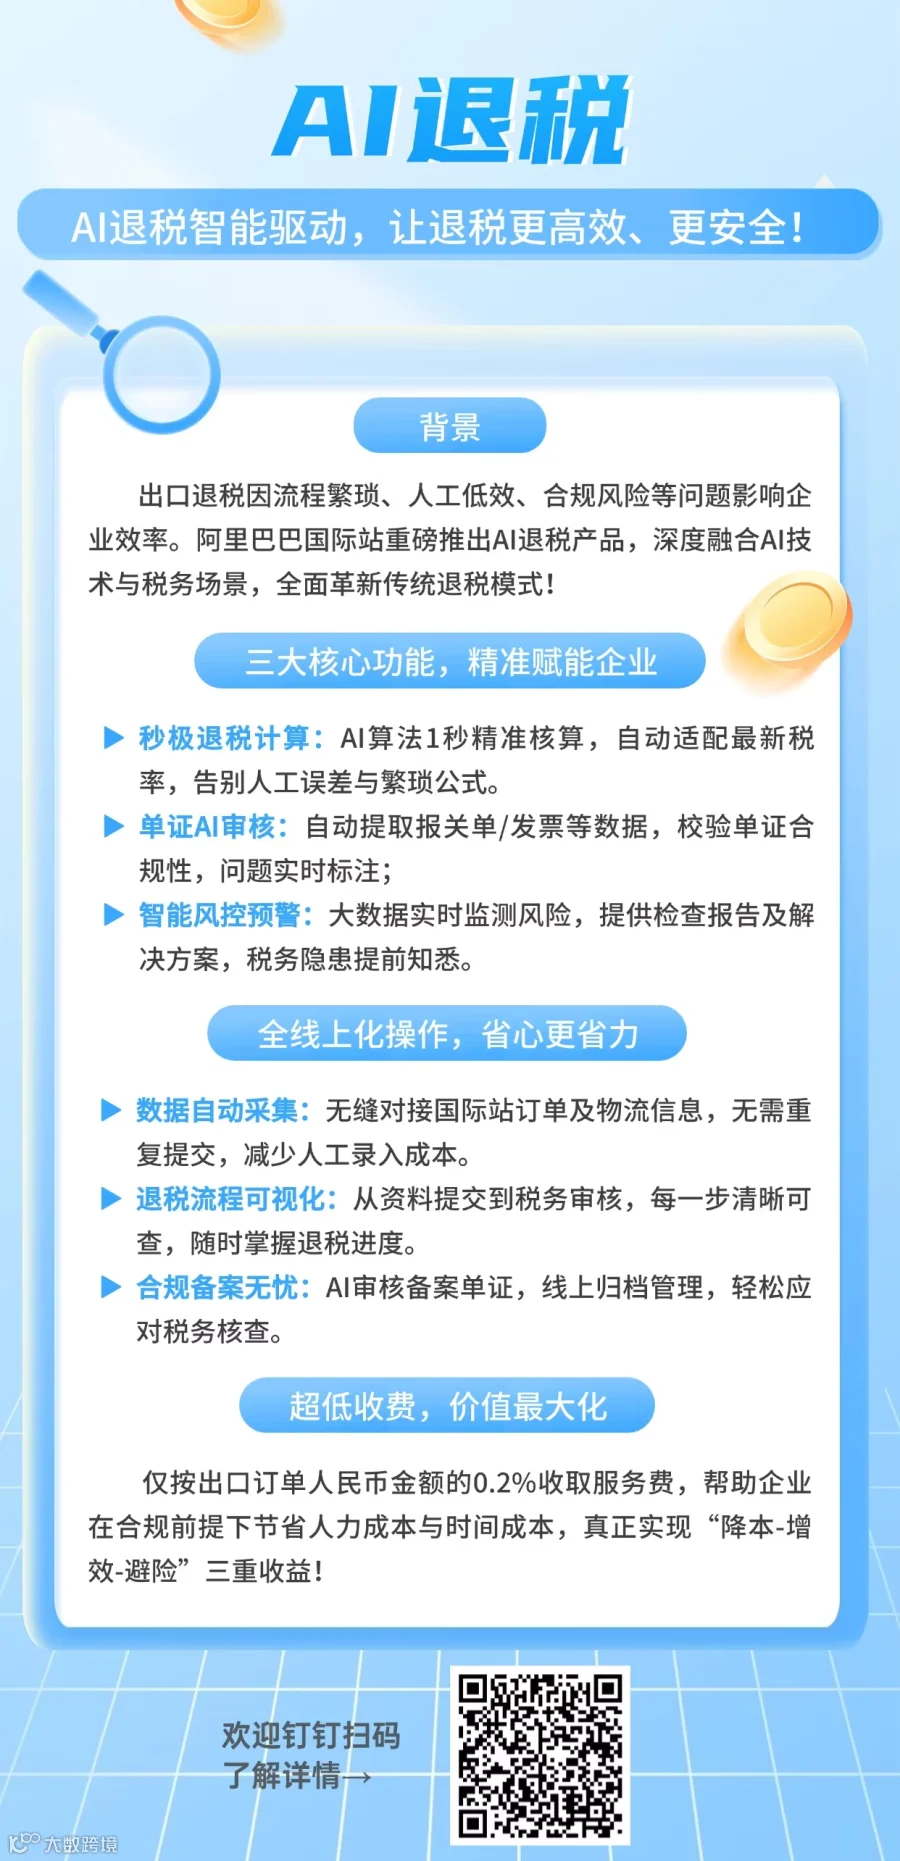
针对9810模式管理痛点,阿里巴巴国际站「AI退税」提供专业化支持:
- 专家评估与备选方案:基于20余年实务经验评估业务适配度;如遇执行障碍,可协助规划0110出口至境外关联公司等备选路径。
- 数据智能归集:自动匹配报关单与增值税进项发票数据;同步平台订单与退税申报数据,快速生成销售佐证资料。
- 全流程风控体系:基于大数据提示函调风险并自动纠错;智能识别备案单证合规性并提供整改意见。
- 属地化适配服务:结合各地税务机关执行特点生成申报策略,支持9810/9710/0110多模式并行管理。