


企业所得税申报新规:“买单出口”税务风险骤升
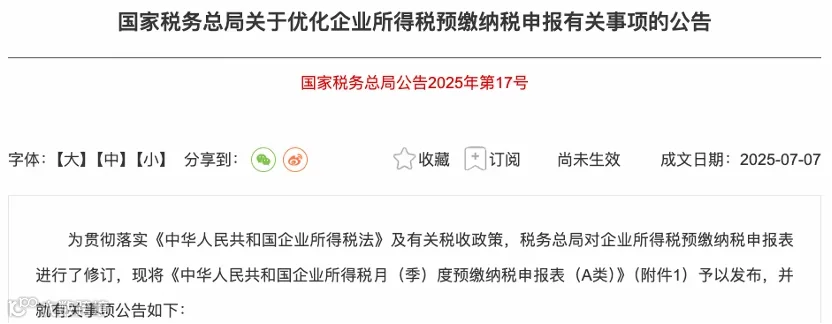
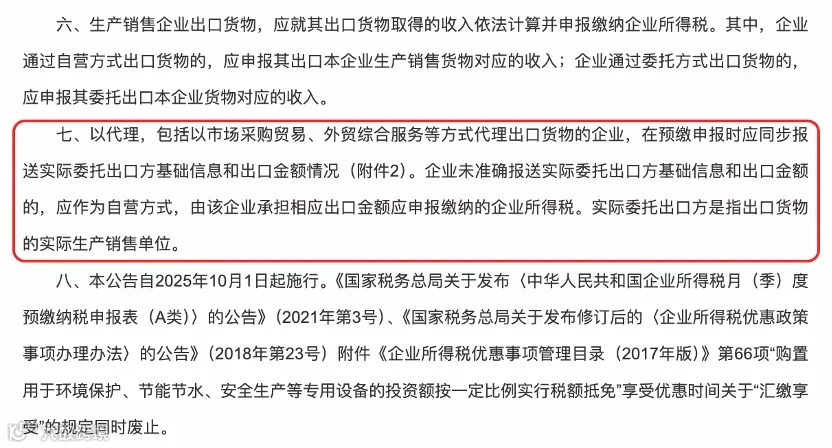
2025年10月1日起,企业所得税预缴申报将迎来重大调整。代理出口企业在预缴申报时,须新增报送“实际委托出口方基础信息和出口金额情况”。若未准确报送,将被视为自营出口,由代理企业承担相应出口金额的企业所得税纳税义务。
“买单出口”指无进出口经营权单位或个人假借有资质企业名义,买卖空白报关单及核销单进行虚假贸易的行为。随着新规实施,出借抬头企业若未合规申报将面临极高税务风险,“买单出口”模式或将退出历史舞台。
新规核心:代理出口须如实报送委托方信息
国家税务总局发布2025年第17号公告,对企业所得税预缴申报作出明确规定。其中第七条指出,代理出口企业预缴所得税时必须报送实际委托方信息及出口金额,否则按自营出口计税。
代理出口企业需按规定填写并申报相关表格:
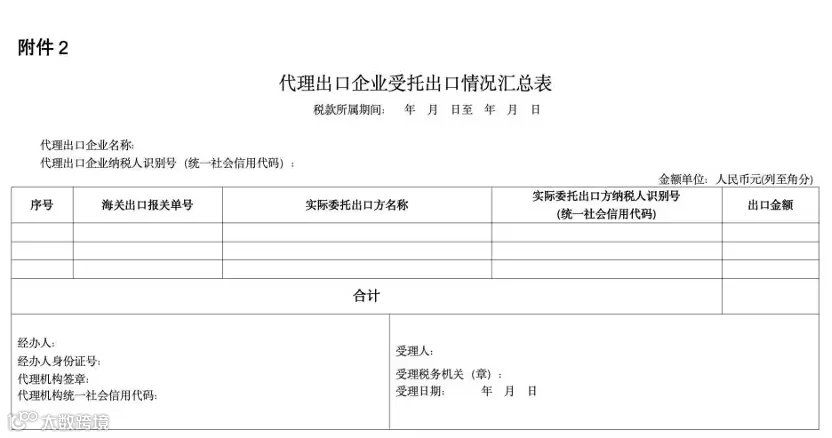
基于上述要求,税务机关将直接掌握代理出口企业名下所有委托方的出口数据,倒逼企业合法合规申报收入并依法纳税。对于“买单出口”等灰色操作,借壳企业若不向税务机关报送实际出口单位信息,就必须按照自营出口全额缴纳企业所得税,税务风险显著增加。
跨境电商合规应对策略
“买单出口”在跨境电商领域虽曾常见,但本质属于违规行为,涉嫌骗税、逃税及非法买卖。新规使此类操作的税务风险骤升,企业应利用距10月1日实施的窗口期抓紧整改。
全面盘点业务,确保收入依法申报
出口企业应根据不同业务场景规范申报:
- 自营出口:大单正式报关,取得上游发票并申报出口退税。
- 委托出口:通过一达通等代理出口,无论是否退税或开票,均应按税法规定申报收入,办理退税或免税。
- 小单快递出口:优先选择9610/1210方式报关,享受退税或免税;未正式报关订单建议按内销申报纳税。
无论何种出口形式,均须依法申报增值税及企业所得税。
梳理业务模式,合理利用出口退税
出口退税是国家增强产品国际竞争力的税收优惠政策。企业合规利用退税不仅能降低风险,还能增加利润。通常情况下,供应商开票增加的税点低于13%的退税率,按票面税额退税可实现净收益增长。例如加价10%开票,可退13%税款,实际利润可增加约2.65%。
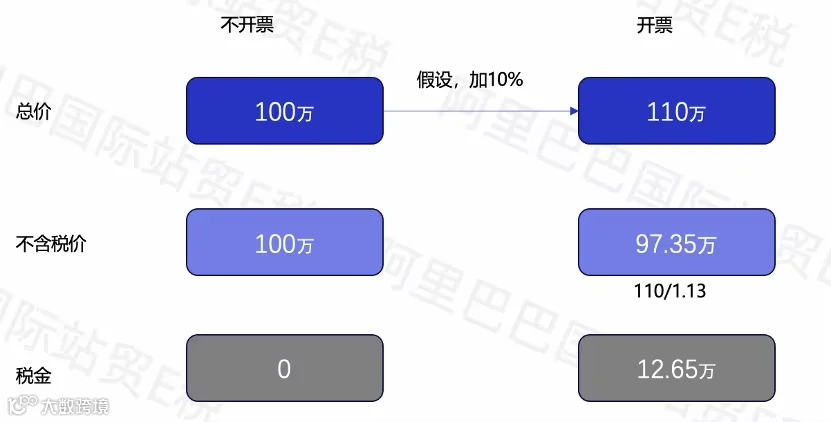
企业应做好备案单证管理,确保信息一致,以便应对税务查询与审计。
筛查历史风险,主动纠错防范处罚
建议重点核查2023年以来的出口申报记录,及时纠正历史数据。对过往不规范操作主动纠错,避免新规实施后被追溯处罚。跨境电商企业应紧跟政策变化,加强内部管理,确保各环节合规化,以提升核心竞争力。
智能化工具助力财税合规体系建设
面对复杂的退税操作及风险管控需求,企业可借助专业智能化工具构建全财税合规体系。相关AI退税产品可提供以下支持:
风险诊断与预警
通过AI算法扫描发票异常、税负率偏离等风险信号,提前拦截问题。已有企业通过阿里财税SaaS健康平台识别出30万元异常发票风险,有效避免了经济损失。
合规流程自动化
实现自动开具出口发票,智能化管理备案单证及出口退税申报等高频操作,减少人为错误。某制造企业引入AI智能退税产品后,退税申报周期从15天缩短至5天,人力成本降低60%。
通过引入专业财税合规产品,企业不仅能规避风险成本,更能将合规转化为竞争优势,在复杂商业环境中实现可持续增长。