


近期,《中华人民共和国增值税法》及配套出口退税政策陆续落地,出口发票开具规则迎来新变化。为避免因沿用旧规影响退税或引发税务风险,本文梳理了新政策下出口发票开具的核心要点与实操规范。
开票时间与汇率选择规范
确认收入与开票时点
根据税法规定,出口收入应在报关出口当月确认。建议企业在当月开具对应出口发票,即便暂不申报退税也应如此操作,确保收入确认时间与发票开具时间一致。
若月底出口尚未取得正式报关单,可凭提单、装箱单等资料预开发票。但若实际出口日期跨月,须在取得报关单后先将原发票红冲作废,再按正确出口月份重新开具。
汇率折算标准
出口业务多以外币结算,开票时需折算为人民币。企业可选择“销售当日汇率”或“当月1日汇率”。建议统一选用“当月1日汇率”,以减少频繁查算带来的差错并提升效率。需注意,若当月1日为节假日,应顺延使用上月最后一个工作日的央行中间价。
汇率查询官方渠道为国家外汇管理局官网(https://www.safe.gov.cn/)。依据《增值税法实施条例》第十七条,汇率方式一经选定,12个月内不得变更。
税率适用与金额计算要点
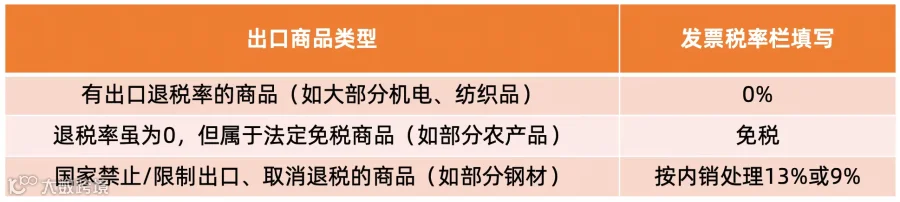
准确适用税率避免误区
出口商品并非一律填写“免税”,需根据具体类型确定。部分商品视同内销,虽可正常抵扣进项税,但必须按适用税率开票,切勿混淆。
基于FOB价格确定开票金额
出口退税申报、收入确认及发票开具均以FOB价格为基准。针对正常出口申请退税的情形,若报关单包含多个商品,可按各商品金额比例分摊运费和保费,分别计算FOB金额。
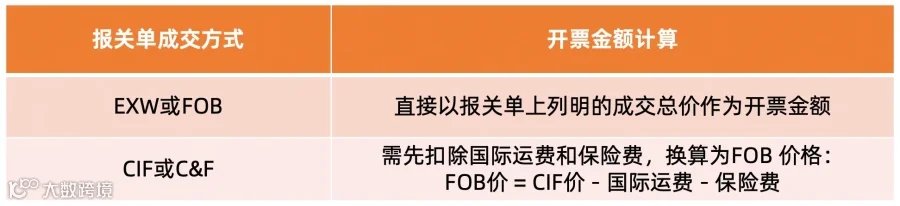
对于视同内销且不申请退税的商品,开票金额应为不含税价格,计算公式为:开票金额=FOB价格÷(1+适用税率)。
发票备注栏填写指引
虽然备注栏非强制填写项,但完整记录出口信息有助于后续退税审核与账务核对。建议在备注栏注明以下内容:
- 报关单号:18位编号
- 出口日期:YYYY年MM月DD日格式
- 成交方式:如FOB、CIF、EXW等
- 出口合同号:报关单上的合同协议号
- 贸易方式:如0110(一般贸易)、9610(跨境电商)、9710(B2B出口)等
- 结算币种:如USD、EUR、HKD等
- 成交总金额:外币金额
- 开票汇率:如1 USD=7.2500 CNY
- 出口口岸:如宁波港、深圳蛇口等
清晰完整的备注信息能有效提升退税速度,减少不必要的税务问询。