备案单证是企业办理出口退(免)税的核心依据。根据《国家税务总局关于发布〈出口业务增值税和消费税退(免)税管理办法〉的公告》(国家税务总局公告2026年第5号)第四十五条规定,出口企业须按规定妥善保存备案单证,税务机关对单证的真实性、完整性及一致性要求持续趋严。为帮助外贸企业把握合规要点,本系列将系统梳理出口退税备案单证规范要求,本期聚焦国际运输单据。
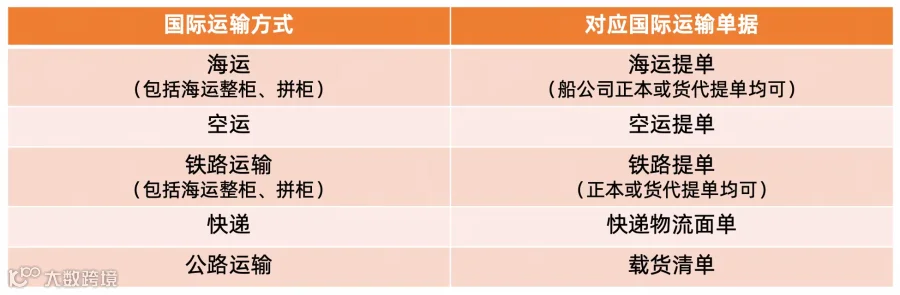
不同国际运输方式对应的运输单据要求
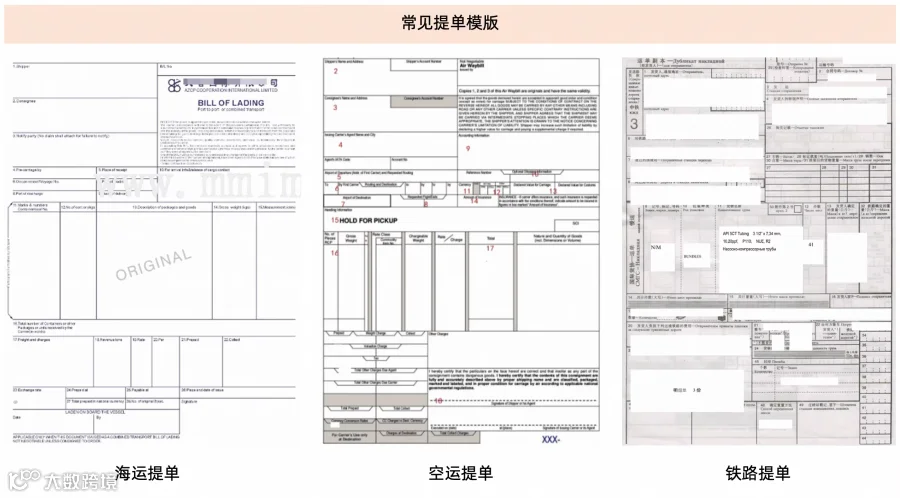
海运提单核查五大核心要点
税务机关对海运提单的核查主要聚焦以下五个维度:
SHIPPER(发货人)信息
一般要求SHIPPER为出口方或海外买家。若显示与买卖双方无关联的第四方,需说明是否为货代并提供相关协议;拼箱出口需提供拼柜报关单等佐证资料。
CONSIGNEE(收货人)信息
CONSIGNEE应为实际买家,且名称须与出口合同及付汇方一致。若出现合同买家、CONSIGNEE、付汇方三者不一致的情况,需核实是否属于转口贸易或三方代付汇,并保留邮件沟通记录等证据链。
货物数据一致性
提单上的毛重、件数、体积应与报关单保持一致,差异通常要求在5%以内。若存在差异,需排查是否因拼箱导致(提供拼箱报关单)或过磅误差(提供磅单)。
提单真实性验证
正规提单须有出具方签章及唯一提单号。针对PS电子章、无提单号等异常情况,企业应提前与货代沟通,获取规范有效的正本提单。
提单关联性确认
提单必须包含航名、船次号等与对应出口订单直接相关的信息,确保单证逻辑闭环,避免出现非关联提单风险。
特别提示:目前国家税务总局及海关总署尚未明确将FCR(Forwarder's Certificate of Receipt)列为出口退税认可的国际运输凭证。建议出口企业务必获取具备物权属性和运输效力的标准提单作为合规运输凭证,以规避退税异常风险。
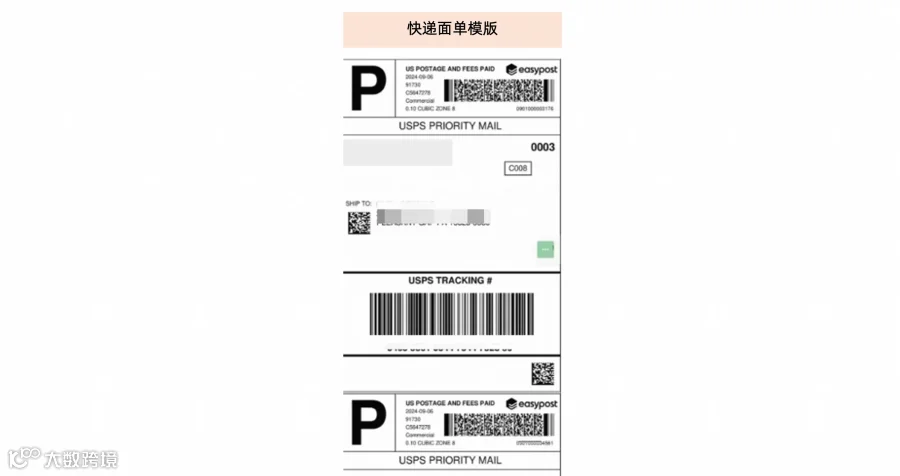
国际快递面单审核规范
尽管国际快递面单不使用传统贸易术语,但税务机关在审核时仍重点关注以下内容:
- 信息一致性:面单上的寄件人、收件人名称及地址,须与出口报关单、外贸合同及商业发票完全对应。
- 单号可追溯:快递单号必须真实有效,且能通过承运商官网查询到完整的物流轨迹。
- 货物件数匹配:面单注明的包裹件数必须与报关单申报的出口货物件数相符。
任何信息缺失或不一致均可能被认定为“货物流”证据链不完整。建议企业保留清晰完整的快递面单原件或电子凭证,确保与其他单证形成逻辑闭环。
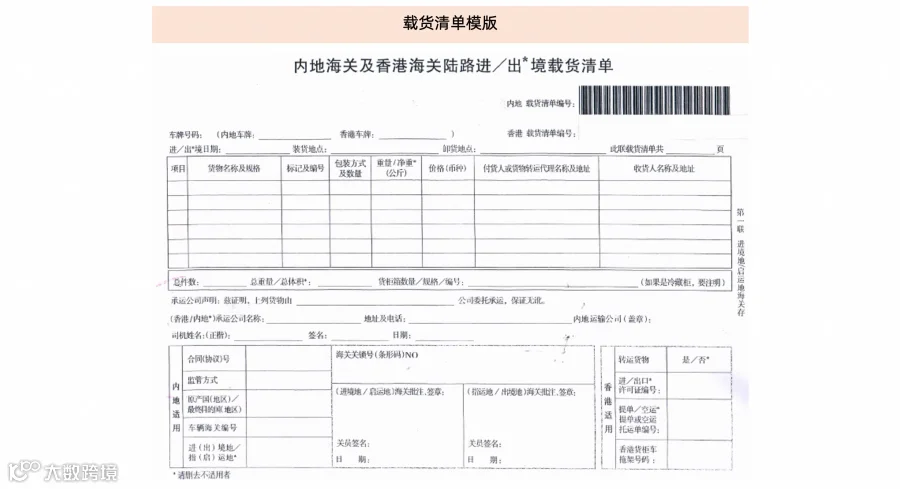
公路运输载货清单核查要点
载货清单是跨境陆路运输(如中港陆运)的重要物流凭证,税务机关重点核查以下三项内容:
- 编号一致性:载货清单编号须与出口报关单申报信息完全一致。
- 货物信息匹配性:清单列明的品名、件数、毛重等关键要素,应与报关单、商业发票及实际货物保持一致,确保“货物流”可验证、可追溯。
- 承运人信息完整性:清单应包含司机姓名、身份证号或驾驶证号、车牌号码等信息,以佐证运输行为的真实性。