


在跨境电商领域,“店群模式”曾是卖家抢占流量、分散风险的重要手段,并催生了致欧家居、赛维时代等行业巨头。然而,随着互联网平台企业报送涉税信息新政落地,该模式的“灰色地带”正迅速消失。对于以核心运营主体统筹店铺资金与货权的卖家而言,税务合规已成为必答题。本文将深度拆解店群模式在新政下的合规路径,并分析传统“赛维模式”面临的挑战。
Part.01 风险预警:新政下的“业财分离”困局
店群模式为降低管理成本,常由一个核心主体统一处理货、单、钱,导致几百家店铺无法独立核算。但在税务机关看来,这种操作存在巨大隐患:
- 信息披露要求:新政明确要求披露所有店铺的销售收入信息。
- 现实矛盾:卖家的出口销售集中在核心运营主体,而店铺端往往呈现“空壳”状态。
- 潜在后果:“业财分离”极易触发税务预警。一旦被认定违规,卖家将面临出口无法免税、采购进项无法退税的双重打击,利润空间可能被税务成本吞噬。
Part.02 深度拆解:“赛维模式”为何失效
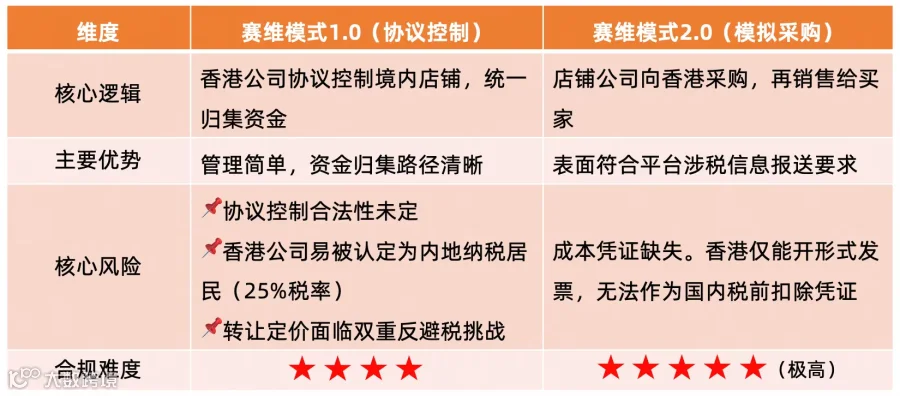
“赛维模式”曾被视为店群合规范本,但在当前监管环境下已步履维艰,主要分为两个阶段:
赛维模式1.0:协议控制的法律风险
早期玩法利用香港公司作为名义货主和资金归集方,通过第三方支付付汇给境内公司。其核心风险在于:
- VIE合法性存疑:通过合同而非股权控制实体,在中国司法实践中未获完全肯定,法律地位不稳定。
- 实际管理机构认定:若香港公司无实质经营(无员工、无地址)且决策在境内,极易被认定为“实际管理机构在内地”,面临25%企业所得税率。
- 关联交易稽查:随着新增值税法实施,复杂的转让定价若无专业机构背书,不仅面临企业所得税调整,还将触及增值税反避税条款。
赛维模式2.0:成本凭证的“死结”
改良版试图让店铺公司向香港公司“采购”再销售,以匹配平台披露数据。但其致命伤在于成本凭证问题:香港公司无法开具国内认可的增值税发票,仅能提供“形式发票”。在现行税法体系下,全凭形式发票列支成本是税务征管的“死结”,风险甚至高于1.0版本。
Part.03 破局之道:合规生存建议
目前,关于合并申报口径和香港架构的指导意见仍在研究中,店群模式尚无完美解决方案。在官方明确表态前,卖家应遵循以下原则:
- 坚持商业实质:任何模式都需有合理的商业安排支撑,单纯的“税务筹划”在“实质重于形式”原则下难以立足。
- 寻求专业护航:涉及复杂关联交易和跨境架构,必须引入专业财税法团队进行一体化规划。
- 主动沟通监管:提前与监管机构进行试探性沟通,了解红线所在,避免被动稽查。