


亲爱的出口企业伙伴:
每年4月是上一年度出口退税申报的关键窗口期。针对部分企业因业务繁忙可能错过最佳申报时间的情况,我们整理了这份《出口退税超期申报攻略》,旨在帮助企业规避风险、保障利润。
什么是“超期申报”
出口退税超期申报,是指企业未能在次年4月增值税纳税申报期前,完成上一年度出口业务的退税申报。例如,2023年的出口业务,原则上应在2024年4月申报期内完成;若超过该期限,即视为超期申报。
超期后能否继续申请退税
可以。即使超期,企业仍可向税务机关申请出口退税。经审核确认无误后,退税款将正常到账。
但需注意,相比正常申报,超期申报的审核流程更为严格。为确保资金安全,税务机关通常会进行更细致的核查。
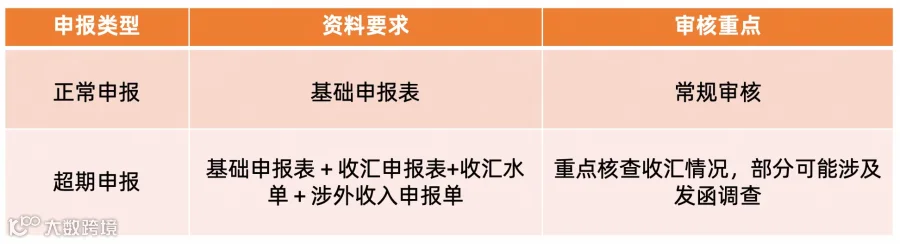
特别提醒:超期申报往往需提供更多佐证材料,特别是收汇情况的核对。部分情况下,税务机关可能需向上游发函调查,这将延长退税到账周期。
关于外汇收汇的重要提示
除申报时效外,外汇收汇也是关键环节:
- 已申报未收汇:若已申报退税但未在4月截止日前收齐外汇,可能需进行冲减申报或免税处理。
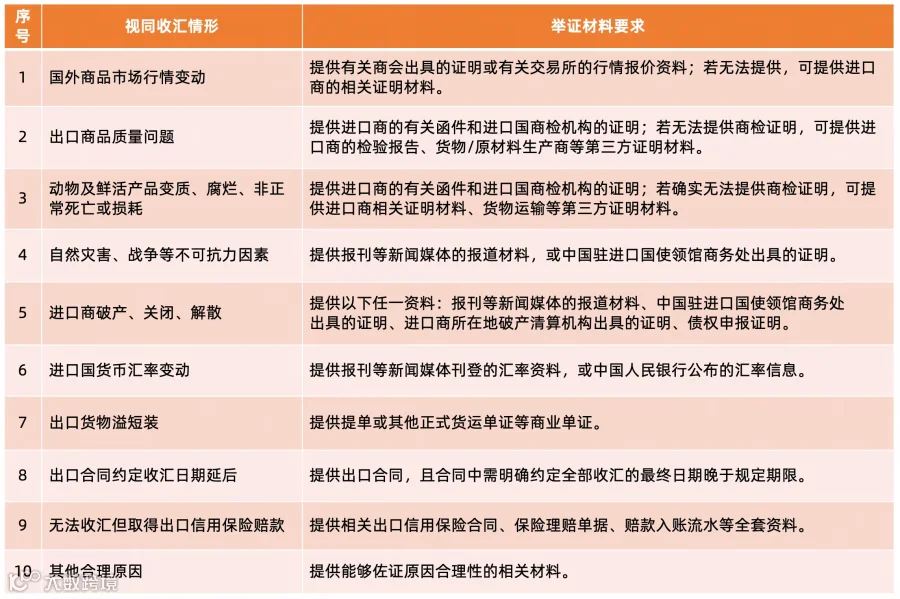
- 视同收汇:若确实无法收汇但符合相关政策规定,可向税务机关申请“视同收汇”申报。
出口退税合规管理建议
面对复杂的退税流程和严格的监管要求,建议企业建立完善的内控机制,避免因资料缺失或时间紧迫导致被动局面。
强化时间节点管理
建议提前启动盘点工作,预留充足时间核对单证与出口信息,确保在法定截止日期前从容完成申报,杜绝逾期风险。
提升单证审核质量
加强内部审核力度,确保单证信息与出口数据逻辑一致、一一对应。无论是正常申报还是特殊情况处理,都应保证资料的完整性与准确性,以满足税务审核要求。
优化退税作业流程
传统人工核对耗时耗力且易出错。建议引入数字化工具或专业服务,通过智能化手段辅助信息校验与流程管理,提高退税工作效率,加速资金回笼。