


生产型企业出口退税适用“免、抵、退”办法。该政策逻辑虽严谨,但拆解后并不复杂。本文旨在用通俗语言解析其核心原理、计算步骤及申报实务,助力企业财务人员精准掌握。
一、生产型企业为何适用“免抵退”
生产企业与贸易公司不同,其采购原材料进项税对应成品可能同时用于内销和出口。为简化税务处理,国家设计了“免抵退”办法。
核心逻辑:先用进项税额抵扣内销应纳税额,抵扣不完的部分再予以退还。
- 【免】:出口环节免征增值税;
- 【抵】:采购取得的进项税额,优先抵扣内销应缴增值税;
- 【退】:进项税额抵扣内销应纳税额后的余额,退还给企业。
二、“免抵退”税额计算四步法
1. 计算当期不得免征和抵扣税额
由于出口货物征税率与退税率可能存在差异,差额部分既不能抵扣也不能退税,需计入成本。
公式:当期不得免征和抵扣税额 = 出口货物离岸价(FOB)× 外汇人民币折合率 ×(征税率 - 退税率)
示例:出口FOB价100万元,征税率13%,退税率9%。则不得免征和抵扣税额 = 100万 ×(13%-9%)= 4万元。该4万元需转入主营业务成本,不可抵扣。
2. 计算当期应纳税额
公式:当期应纳税额 = 当期销项税额 -(当期进项税额 - 当期不得免征和抵扣税额)- 上期留抵税额
若结果为正数,企业需缴纳增值税,无退税额;若结果为负数,则该绝对值为期末留抵税额,进入下一步计算应退税额。
3. 计算免抵退税额
公式:免抵退税额 = 出口货物离岸价(FOB)× 外汇人民币折合率 × 退税率
此数值为企业理论上可获得的最高退税限额。
4. 确定应退税额与免抵税额
比较第二步得出的“期末留抵税额”绝对值与第三步的“免抵退税额”:
- 期末留抵税额 ≤ 免抵退税额时:应退税额 = 期末留抵税额;免抵税额 = 免抵退税额 - 应退税额。
- 期末留抵税额 > 免抵退税额时:应退税额 = 免抵退税额;免抵税额 = 0;剩余留抵税额结转下期继续抵扣。
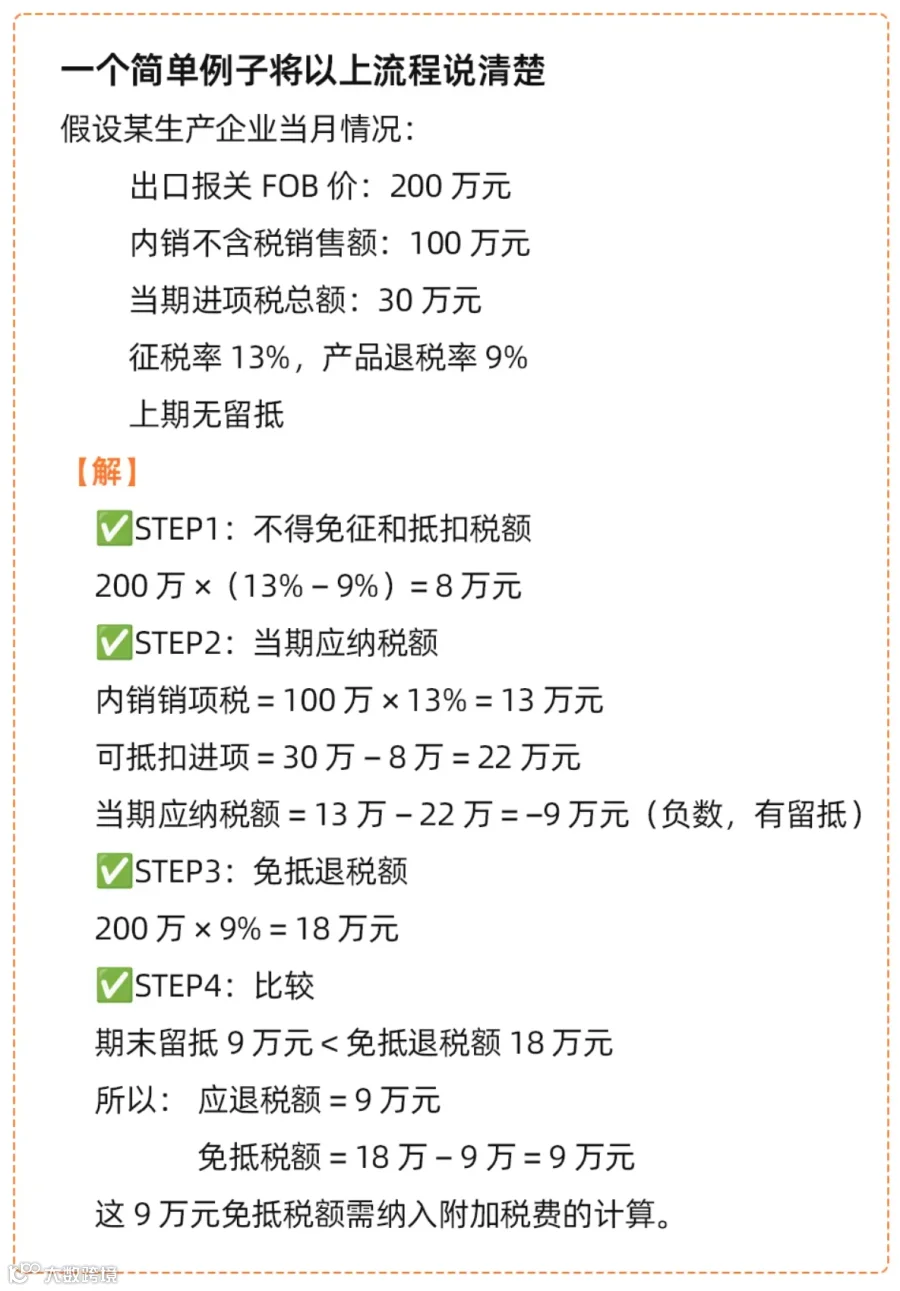
三、生产型企业出口退税申报流程
1. 归集基础单证
包括出口报关单、出口发票、进项增值税专用发票、收汇凭证以及生产领料单、成本核算资料等。
2. 系统录入与申报
通过“生产企业出口退税申报系统”按月申报。需填报《出口货物免抵退税申报明细表》、《增值税纳税申报表》相关附表及《免抵退税申报汇总表》。
3. 数据生成与提交
系统校验无误后生成电子申报数据,正式提交至主管税务机关。
4. 税务审核与退税
税务机关审核通过后办理退库。因涉及“抵”与“退”双重环节,审核较为严格,新办企业或异常业务易触发函调。
四、实务操作三大风险点提示
1. 征退税率差未做进项转出
部分财务仅核算进项税,忽略征退税率差额转出,导致多抵进项被要求补税。
建议:每月严格按公式计算“不得免征和抵扣税额”,确保差额准确转入成本。
2. 出口收入确认时点偏差
收入确认时间与开票、报关时间不一致,将直接影响当期应纳税额及免抵退税额计算的准确性。
建议:统一以报关单出口日期作为收入确认时点,并保持会计收入、纳税申报三者一致。
3. 新办企业首单退税准备不足
首次申请退税时,税务机关通常会实地核查生产能力、设备、人员及采购真实性。若现场呈现“空壳化”特征,极易被否决。
建议:首单退税前备齐生产设备清单、员工社保记录、水电费单据、采购合同及仓库实景照片等佐证真实经营的资料。