2026年第43周货运航班数据出炉,中国主要机场货运航班量TOP30合计8548班,日均1221班,环比增长1.76%,实现两连增。从总体上看着波澜不惊,水下却是“一半是海水,一半是火焰”。整体微涨,但若把时间拉长到一年维度,高位回调的压力依然很明显;而在这其中,不同梯队、不同区域机场的冷暖分化,正剧烈上演。
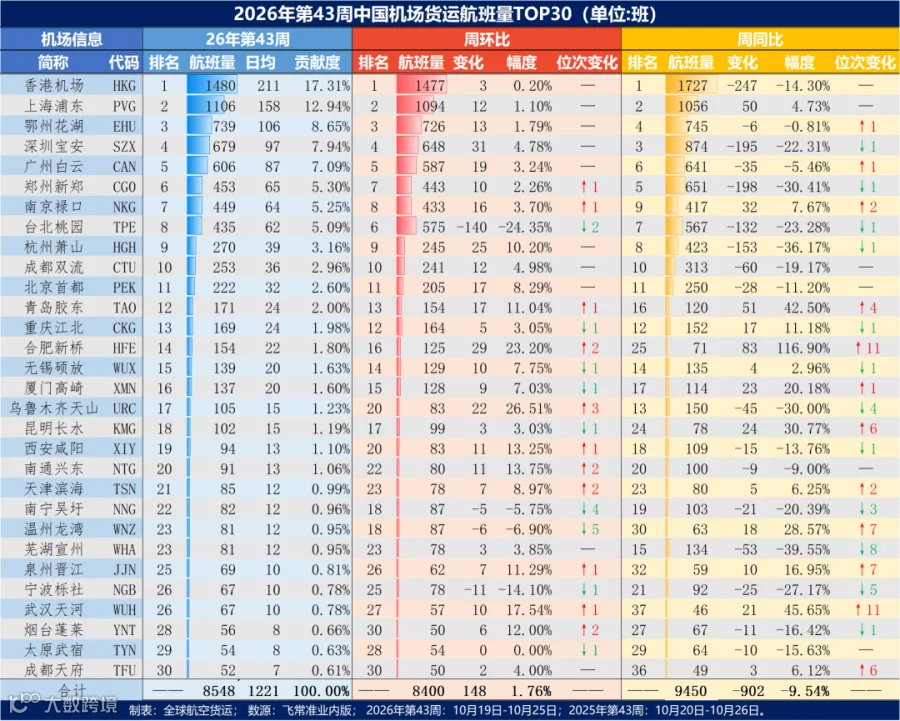
头部集中度高:香港机场以1480班居首,上海浦东以1,106班列第二,鄂州花湖以739班稳居第三,与身后的深圳宝安、广州白云构成了中国航空货运的“第一梯队”。前两大枢纽合计贡献超过30%,前五大机场合计贡献约53.93%,货运资源高度集中于头部枢纽。
梯队分布明显:第一梯队为周航班量1000班以上的香港机场和上海浦东,形成“双寡头”格局;第二梯队为700班左右,包括鄂州花湖、深圳宝安、广州白云;第三梯队为400-500班,涵盖郑州新郑、南京禄口、台北桃园;其余机场均在300班以下,尾部机场与头部差距近30倍。
一、环比分析:持续回暖,局部现“暴力拉升”
TOP30合计航班量较上周增加148班,环比增长1.76%,整体呈温和回升态势,多数机场实现正增长:
乌鲁木齐和合肥领跑环比增幅。特别是合肥,连升两位杀入前14,势头迅猛。
头部稳中有升:香港机场微涨0.20%、上海浦东涨1.10%、鄂州花湖涨1.79%、深圳宝安涨4.78%、广州白云涨3.24%。
高增长亮点:乌鲁木齐天山环比涨26.51%、合肥新桥涨23.20%、武汉天河涨17.54%、南通兴东涨13.75%、西安咸阳涨13.25%,中西部及新兴货运节点表现活跃。
环比下滑机场:台北桃园环比降24.35%,减少140班,成为本周最大的拖油瓶;宁波栎社、温州龙湾、南宁吴圩也有不同程度回落。
位次变动:郑州新郑、南京禄口、青岛胶东、合肥新桥、南通兴东、天津滨海、武汉天河等机场排名上升;温州龙湾、南宁吴圩、台北桃园排名下滑明显。
二、同比分析:整体承压,但“逆行者”令人瞩目
TOP30合计航班量同比减少902班,下降9.54%,整体规模明显低于去年同期,反映出货运航班量仍面临一定压力,郑州、杭州、台北、乌鲁木齐等传统货运大户均出现了20%-30%的同比降幅。
头部机场承压:香港机场同比降14.30%、深圳宝安降22.31%、郑州新郑 降30.41%、杭州萧山降36.17%、台北桃园降23.28%,多个头部枢纽同比两位数下滑,是总量下降的主要原因。
逆势增长亮点:上海浦东同比增长4.73%,头部机场中唯一实现正增长,韧性突出;合肥新桥暴增116.90%、武汉天河增长45.65%、青岛胶东增长42.50%,成为本周逆势狂飙的三匹“黑马”;昆明长水、温州龙湾、厦门高崎、重庆江北也实现双位数增长。
位次变化显著:合肥新桥同比上升11位、武汉天河上升11位、青岛胶东上升4位,新兴枢纽快速崛起;而芜湖宣州下降8位、宁波栎社下降5位、乌鲁木齐天山下降4位,部分去年同期高基数机场回落明显。
三、本周亮点
上海浦东成为头部“压舱石”:在主要机场同比普跌的背景下,上海实现实现环比、同比“双增”,凸显其国际货运枢纽的稳定性。
合肥新桥爆发式增长:环比增长23.20%、同比增长116.90%、同比排名上升11位,是本期增长最迅猛的机场,科技产业支撑越发明显。
武汉天河、青岛胶东表现亮眼:两者同比均增长超40%,排名同比各上升11位和4位,中部崛起和北方货运节点态势显现。
鄂州花湖稳居第三:周航班量739班,环比微增1.79%,作为专业货运枢纽继续保持对深圳宝安、广州白云的领先身位。
中西部机场活跃:郑州新郑环比连续两周进位,乌鲁木齐、昆明、西安等西部枢纽环比大增,区域货运网络多点开花。
四、总结与展望
第43周中国机场货运市场呈现“环比温和回暖、同比深度调整、结构分化加剧”的总体特征:
短期看,环比增长1.76%显示随着第四季度传统货运旺季临近,航班投放正在边际修复,头部机场稳中有升,市场或已开启旺季爬坡节奏;
中期看,同比下降9.54%的缺口提示需求端仍偏弱,但上海浦东、合肥新桥、武汉天河等机场的逆势高增长,说明核心枢纽集聚效应明显,新兴枢纽产业支撑强劲。
展望后续,建议重点关注:一是“双十一”电商大促、圣诞备货,能否带动总量同比降幅收窄乃至转正;二是鄂州、合肥、武汉等新兴货运枢纽能否延续高增长并改写头部格局;三是香港、深圳等机场后续运力恢复情况,其走势将直接决定行业总量的修复斜率。若旺季需求如期释放,预计第44-46周货运航班量有望迎来环比持续上行,全年格局或呈“总量承压、亮点纷呈”之势。文/空运哥 数据来源/飞常准业内版