减重换算成尺码:一年 1.5 至 3 个码档。
这不是一个比喻。按美制尺码表,每一码约对应 1 英寸腰围、10 磅体重。把这个换算关系套到 GLP-1 临床试验上,结论很直接:《新英格兰医学杂志》发表的 STEP 1 试验纳入 1961 名成人,68 周后 2.4mg 司美格鲁肽组体重变化-14.9%(-15.3kg);SURMOUNT-1 试验纳入 2539 名成人,72 周后 15mg 替尔泊肽组 -20.9%。换算下来,试验均值 15.3 公斤相当于 3 个码档。
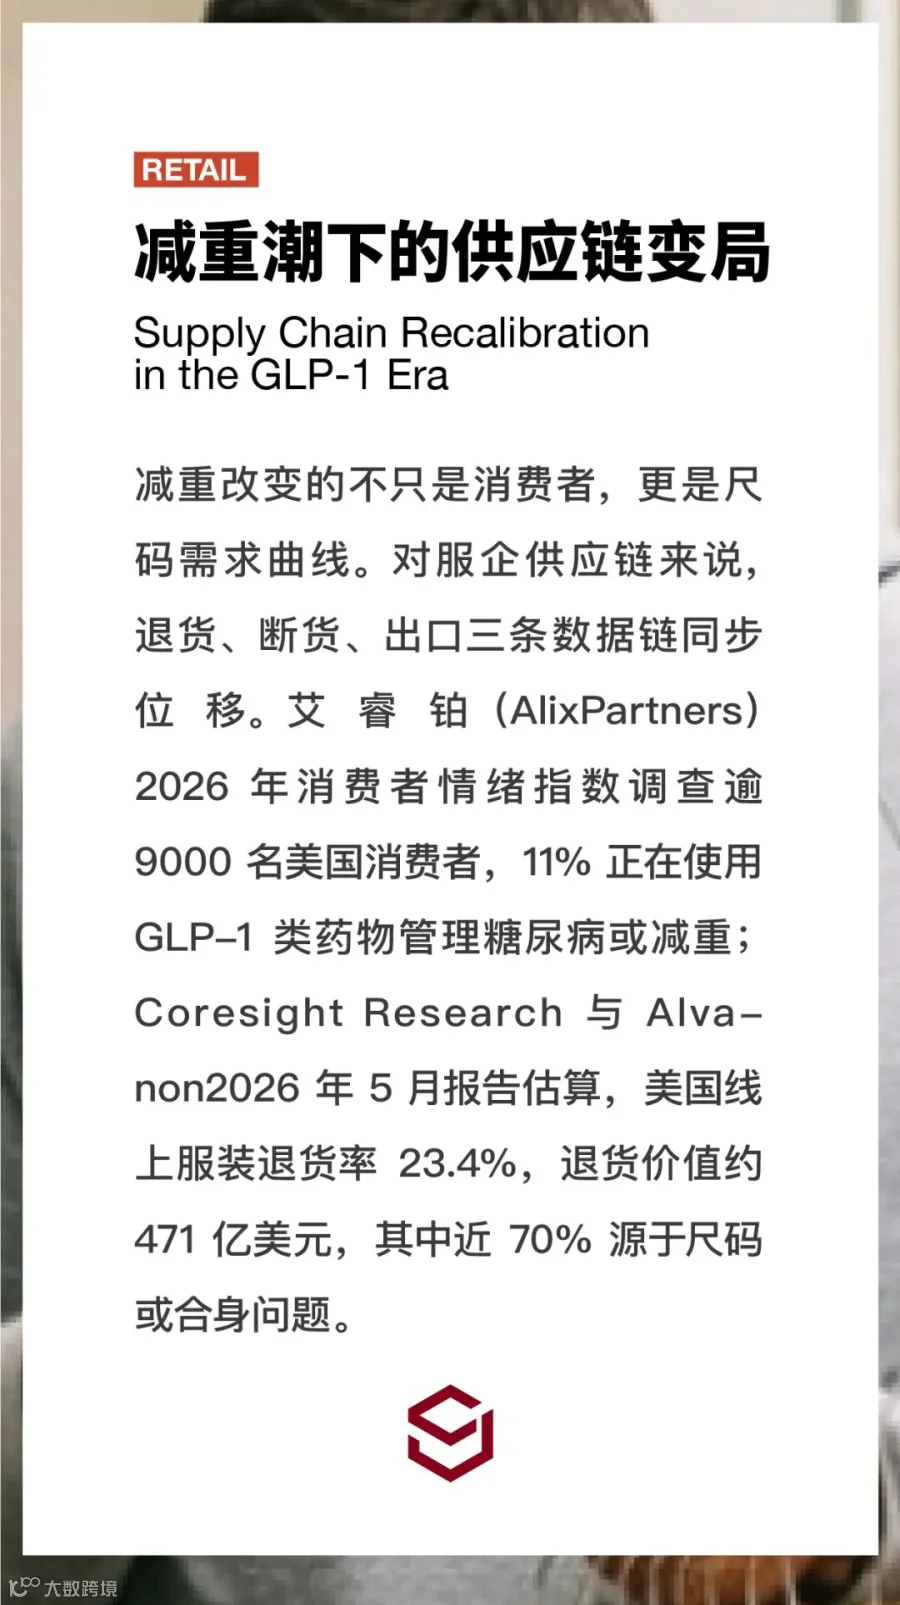
真实世界的数据更低,但依然可观。Cleveland Clinic 团队 2025 年 6 月发表于《Obesity》的回顾性队列覆盖约 7900 名患者,12 个月平均减重近 9%——以起始 80 公斤计,约合 1.5 个码档。其中持续用药者达 11.9%,早期停药者仅 3.6%。Coresight 在 2025 年 11 月与 2026 年 3 月的两次调查显示,70% 的美国 GLP-1 用户至少缩小过一个尺码。
也就是说,一个体量可观的消费群体,正在以每年1.5到3个码档的速度,系统性地从大码区间向中小码区间迁移。
PwC Strategy& 在 2026 年 6 月完成的英国消费者调查(逾 2300 名 18—65 岁成人)显示,GLP-1用户中 42% 在用药期间增加服装支出,11% 减少;在增加支出的人群里,74% 是因为减重或换码需要新衣——女性这一比例高达 84%,男性为 57%。即便停药后,仍有 27% 比用药前花得多。
需求转向的信号已经出现在零售商的后台系统里。据《华尔街日报》援引退货管理公司 Narvar 对 38 家零售商的统计,换货中选择更小尺码的比例 2025 年升至 14.6%,连续三年上升。Impact Analytics 首席执行官 Prashant Agrawal 指出,中号、大号、加大号退货增幅最快——退货率上升 5 至 10 个百分点,就能抹掉约 2000 万美元毛利。

供给端的反应并不一致,而且数据本身需要谨慎解读。
LSEG 与 Centric Market Intelligence 合作的《From Weight Loss to Wardrobe》报告(2026 年)呈现了一幅分化图景:
·女装加大码运动装断货率从 2023 年 42% 升至 2025 年峰值 59%,2026 年至今 49%,高于核心码的 41%;
·男装 Big & Tall 断货率从 2024 年 46% 降至 2026 年至今 17%,低于核心码的 42%;
·女装加大码折扣渗透率从 38% 升至 49%,核心码仅从 34% 升至 36%。
H&M 已确认因需求下降在部分系列停售 3XL 与 4XL;Destination XL 在 2026 年第二季度财报电话会上直言 GLP-1 的采纳构成"结构性转变"。但 LSEG 报告本身提示:这些数据不足以证明 GLP-1 使用是唯一原因,宏观消费趋势、审美迁移等因素同样在起作用。


目前,中国侧的用药渗透远低于美国。
ACTION-China 研究(发表于《Diabetes, Obesity and Metabolism》)测得中国肥胖症诊断率 34.8%,减重药物处方率仅 0.9%。Sandalwood 紫檀数据与 IQVIA 2026 年 4 月联合发布的报告测算,按中国 BMI 标准约 6.2 亿人处于超重或肥胖状态,但 GLP-1 减重适应症渗透率不足 0.5%。
然而大码供给的结构性缺口并不依赖 GLP-1 来触发。据 CBNData《2025 年大码贴身衣物趋势洞察白皮书》,2025 年中国 41% 的成年人伴有高 BMI,报告预测到 2030 年将有 2.1 亿中国女性属于超重和肥胖人群。但近一年热销文胸中约七成单品的尺码供给集中在标准码区间(70A—85D),63% 的大码消费者难以找到合身的内衣尺寸。
实际上,中国大码服装的结构性缺口并非 GLP-1 所造成,但这场瘦身潮让补课变得紧迫。供应链至少需要从三个环节做出调整。
第一,尺码数据与版型逻辑。 Coresight 与 Alvanon 提出的三支柱框架很清晰:统一的尺码与放码标准作为底座,商品信息管理把每码尺寸与面料弹性写成结构化字段,商品详情页作为购买前最后一道检查点。案例是 Zara 旗下品牌 Bershka——与 Alvanon 合作重整尺码标准、用数字虚拟模特与实体人台同步供应商后,退货率下降 10%。PwC 建议围绕腰围、臀围、胸围重做版型与放码。TexWorld 在 2026 年 10 月的行业分析中提醒:若只改尺码配比而不改打版逻辑,同一款要跑多套版,产线换型更频繁、成本上升。
第二,面料与后市场。 体型变化期消费者对弹性与垂坠的容忍度更高,针织与弹性混纺占比上升会直接传导到面料采购结构。PwC 建议零售品牌与改衣、租赁、二手伙伴合作——Poshmark 近两年加大码挂牌量增长 103%,本身就是一个信号。中国政策方向与此一致:商务部等 9 部门 2026 年印发的《关于实施绿色消费推进行动的通知》提出建设"回收点+中转站+区域分拣中心"三级回收体系,发改委等三部门提出到 2030 年循环利用率 30%。
第三,出口订单的隐性风险。 TexWorld 指出一条传导路径:海外品牌重整尺码体系,会体现在下一轮采购订单的尺码配比与版型要求上。仍按旧尺码表报价打样的出口商,可能在第一轮就被筛掉。 据海关总署统计,2026 年 1—9 月全国纺织品服装出口2329.57亿美元、同比增长 5.1%,其中服装出口 1206.94 亿美元——盘子还在,但订单的结构性要求已经在变。
GLP-1 改写的不是体重,是服装业备货所依赖的那条体型曲线。这条曲线移动的速度已经超过采购周期,代价落在退货单和库存折扣上。SJ RETAIL