

导语:
2025年全国高效尿素总产量达到665.7万吨,同比大幅增长21.9%;2017-2025年年均复合增长率16%。一组硬核数据背后,不是简单的产品热卖,而是我国氮肥产业正在完成一场从“规模扩张”走向“存量增值”的结构性革命。在“十五五”开局、新一轮千亿斤粮食产能提升行动背景之下,高效尿素已经成为连接国家粮食安全、双碳目标、企业生存发展的核心赛道。
民以食为天,粮以肥为本。我国粮食总产量持续抬升的同时,三大粮食作物化肥利用率从2013年33.0%提升至2025年43.3%,氮肥利用效率持续进步,但传统尿素利用率短板、资源消耗、农田面源污染等痛点依旧客观存在。权威研究表明,肥料生产施用环节温室气体排放占全球总排放约5%,农田施肥阶段贡献三分之二排放,提升氮肥利用率,是肥料领域最有效的减排手段。发展高效尿素,一头连着粮食产能,一头连着生态低碳,政策、市场双向驱动已经形成。
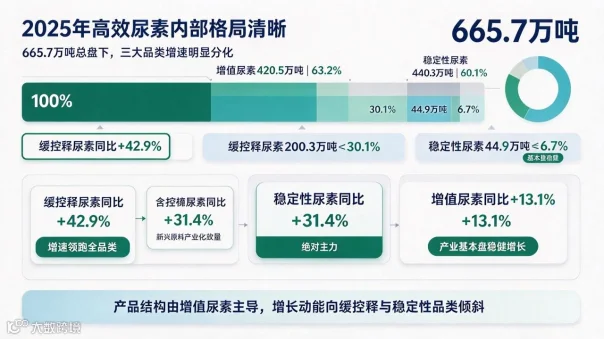
从产品结构拆解来看,2025年665.7万吨高效尿素的内部格局已经清晰:增值尿素420.5万吨,占比63.2%;缓控释尿素200.3万吨,占比30.1%;稳定性尿素44.9万吨,占比6.7%。三大板块增速分化明显:缓控释尿素同比增长42.9%,增速领跑全品类;稳定性尿素同比增长31.4%;增值尿素同比13.1%,作为产业基本盘保持稳健增长。
增值尿素内部,含聚天门冬氨酸尿素以44.1%占比稳居第一大单品;含聚谷氨酸、含腐植酸尿素紧随其后,构成增值尿素的三大支柱。值得关注的信号是,含多聚核糖尿素同比暴涨382.7%,新兴功能原料正在实现产业化放量;与之对照,含微量元素尿素同比下滑29.1%,反映出部分简单添加型产品正在经受市场淘汰,单纯概念化添加的产品正在退潮。
缓控释尿素赛道,树脂包膜尿素依旧是绝对主力,占比75.7%;而脲醛尿素2025年产量爆发,同比增幅高达19556.5%,成为年度最大变量,代表非包膜类缓控释工艺实现规模化突破。稳定性尿素领域,含脲酶抑制剂尿素占据85.3%份额,硝化抑制剂类产品占比仍较小,具备成长空间。
从供给端看,全国从事高效尿素生产及二次加工企业合计67家,行业集中度较高,头部11家企业产量539.1万吨,占到总产量81%。山东、山西、内蒙古等氮肥传统产区成为高效尿素产出高地,5个省份产出全国77.6%高效尿素,传统氮肥大省完成赛道切换。
【行业研判】三大底层逻辑正在重塑高效尿素赛道

第一,政策逻辑:十五五严控基础肥新增产能,不再鼓励新建尿素装置,存量装置改造升级成为唯一主流路径,高效尿素是传统氮肥厂的必选项,而非可选项。全国现存大量30万吨/年及以下小尿素装置合计产能1203万吨,这部分存量资产,未来出路不在于扩产基础肥,而在于增值化改造。
第二,市场逻辑:农户需求已经从“要便宜尿素”转向“要见效、要稳产、要省工”,粮食主产区大田、经济作物区双重拉动高效尿素需求。数据显示高效尿素在农业尿素消费当中占比持续抬升,替代传统尿素的趋势明确。
第三,竞争逻辑:行业正在告别同质化价格战,走向“产能+技术”双轮驱动。协会在济南大会点名明泉集团与蓬勃生物的合作模式,正是代表基础产能企业与增效技术方协同,摆脱单纯拼原料成本的旧模式。
【现实冷思考:繁荣之下暗藏隐忧】
高速增长不等于高质量发展。当前市场依旧存在“伪高效尿素”乱象:部分企业简单添加少量增效物质即贴高效标签,缺少长期田间试验数据支撑;部分二次加工企业门槛偏低,产品效果参差不齐;标准落地监管有待加强。高效尿素不是“添加剂+普通尿素”的简单勾兑,增效机理、工艺控制、田间实证三者缺一不可。
本篇观点小结
高效尿素已经进入规模化发展黄金窗口,但产业红利不会普惠所有参与者。拥有存量合成氨-尿素装置不等于自动拿到高效肥入场券。未来胜出企业,必须同时具备稳定制造能力、成熟增效工艺、可复现的田间实证数据。
互动话题:
你如何看待高效尿素当前的市场乱象?企业做高效尿素,核心门槛是工艺、助剂还是田间实证?欢迎评论区留言交流。
系列预告:
下一篇《年产292.4万吨!水溶肥赛道爆发,UAN暴涨205%,机遇与泡沫并存》敬请关注。