

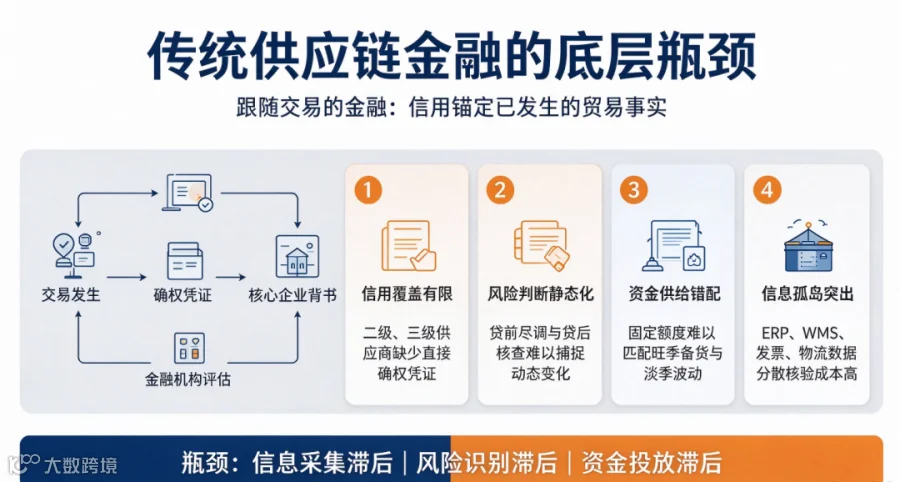
传统供应链金融的底层逻辑,是基于已经发生的贸易事实开展融资:依托应收账款、订单、仓单的确权凭证,依靠核心企业信用背书,金融机构在交易落地之后再评估风险、发放融资。这种模式解决了中小企业缺抵押、融资难的痛点,但天然带有滞后性:信息采集滞后、风险识别滞后、资金投放滞后,面对需求波动、物流阻滞、多层级供应商隐性风险、行业周期扰动时,往往反应被动,风险容易沿链条传导扩散中国经济网。
随着产业数字化、物联网、机器学习、多源数据融合能力持续成熟,预测式供应链金融(Predictive Supply Chain Finance) 正在成为新一代产融范式。它不再单纯以 “已发生的交易凭证” 作为授信唯一依据,而是打通商流、物流、资金流、信息流、产能数据、外部行业信号,通过预测模型预判未来订单、出货、回款、现金流、违约概率,把金融服务从 “事后确权融资” 推向 “事前预判授信、动态随需供给”,实现资金流与供应链真实节奏的提前匹配。
一、传统供应链金融的底层瓶颈
传统供应链金融高度依赖核心企业的确权与信用穿透,授信锚定已形成的债权或货权,存在几个难以突破的短板: 第一,信用覆盖有限,二级、三级供应商融资难。信用只能沿着核心企业一级一级传导,远离链主的中小配套企业,缺少直接确权凭证,很难获得低成本资金,链条末端资金饥渴问题长期存在中国经济网。 第二,风险判断静态化,属于 “快照式风控”。贷前做一次尽调,贷后依靠单据、仓单静态核查,很难捕捉订单取消、下游压款、原材料涨价、物流延误等动态变化,风险爆发时预警滞后,容易出现逾期、空单、重复融资等问题。 第三,资金供给和真实需求错配。融资期限、额度跟随单据走,而企业现金流是连续波动的:旺季缺资金备货、淡季资金闲置,固定化融资产品难以匹配柔性生产、按需排产的现代产业节奏。 第四,信息孤岛问题突出。ERP、WMS、物流系统、发票、海关数据分散在不同主体,数据核验成本高、真实性验证难,金融机构风控成本居高不下,普惠边界难以持续下沉人民论坛网。
这些瓶颈,决定了传统供应链金融是 “跟随交易的金融”;而预测式供应链金融,是 “预判产业节奏的金融”。
二、预测式供应链金融的核心内涵与运行框架
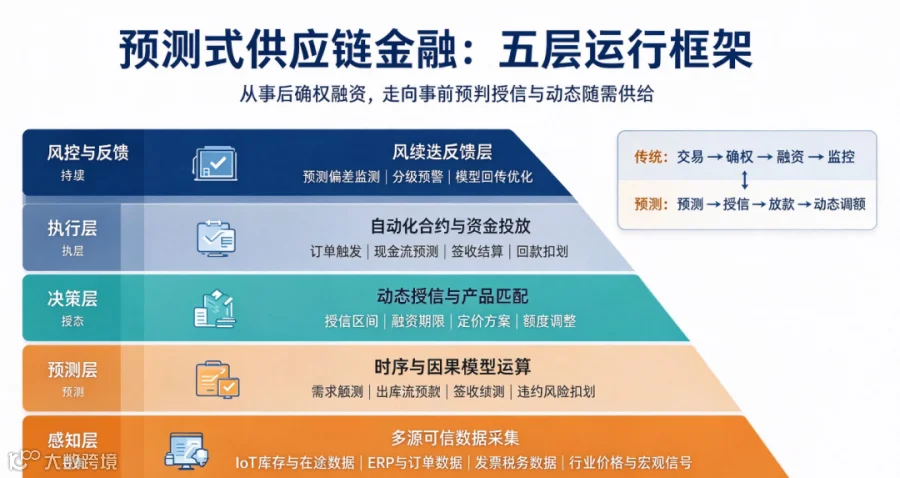
预测式供应链金融,是以预测分析为核心引擎,融合企业内部经营数据、产业链交易时序数据、IoT 仓储物流实时数据、发票税务数据、行业景气度、大宗商品价格、舆情与宏观信号,构建需求预测、现金流预测、回款预测、违约风险预测四大类模型,实现授信前置、额度动态可调、风险提前预警、资金按需投放的新型供应链金融模式。
整套框架分为五层:
- 感知层:多源可信数据采集
。通过物联网采集库存、在途货物状态;对接 ERP、订单系统、发票、报关单、物流轨迹;引入行业价格、产能、下游需求等外部数据,区块链存证保障数据不可篡改,解决数据真实性问题。 - 预测层:时序与因果模型运算
。利用 LSTM、贝叶斯模型、联邦学习等算法,预测下游需求波动、未来 30–90 天出货节奏、回款周期、现金流缺口;同时识别订单级、单供应商级的逾期、违约概率,而不是只评估企业主体评级。 - 决策层:动态授信与产品匹配
。模型输出预测结果后,自动生成授信区间、融资期限、定价方案,不再等订单、应收账款落地。例如预判供应商未来两个月将持续拿到稳定订单,可提前授予预订单额度,支持备货、采购;预判下游回款周期拉长,自动收缩授信、调整利率。 - 执行层:自动化合约与资金投放
。依托智能合约,订单触发、货物出库、签收节点自动驱动放款、回款扣划,实现资金随业务流自动流转。 - 风控与反馈层:持续迭代预警
。实时跟踪预测偏差,一旦实际订单、物流、回款偏离预测区间,触发分级预警,同步回传模型,持续优化预测精度,形成闭环学习。
和传统模式最大的区别:传统是先有交易→确权→融资→事后监控;预测式是先预测需求与现金流→前置授信→交易发生时快速放款→全周期动态调额、预警。
三、预测式供应链金融的价值:多方共赢的产融升级
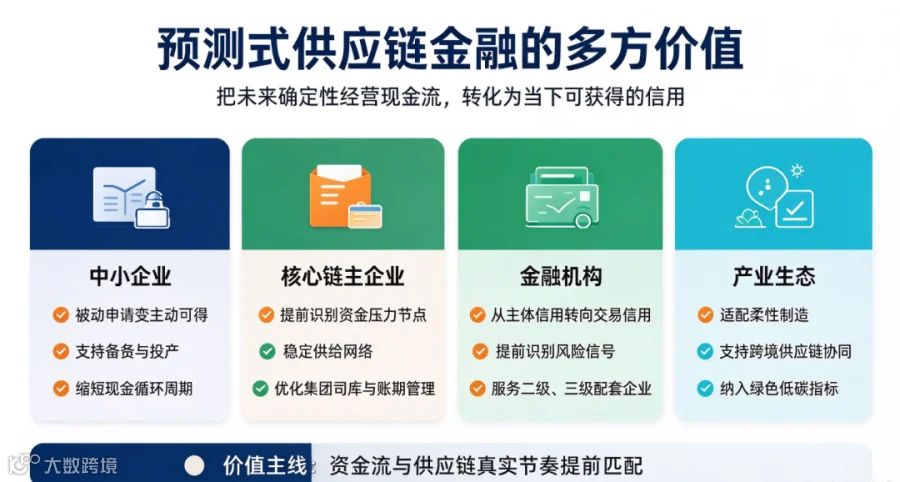
对中小企业:融资从 “被动申请” 变成 “主动可得”
很多中小供应商订单稳定、履约能力强,但缺少固定资产抵押,也很难拿到核心企业实时确权。预测模型基于长期履约记录、订单预测、产能稼动率判断经营韧性,把未来确定性收入转化为当下信用,解决备货、投产阶段的资金缺口,缩短现金循环周期,降低融资成本,真正做到普惠下沉到多级供应商。
对核心链主企业:稳定供应链韧性,降低断链风险
核心企业最担心上游供应商资金断裂导致停产、交付延期。预测式金融可以提前识别链条上的资金压力节点,提前配套资金支持,稳定供给网络;同时通过全链路现金流可视化,优化集团司库管理,统筹上下游账期,减少三角债,提升整条产业链的协同效率。
对金融机构:风控模式升级,拓展服务边界
金融机构摆脱对单一核心企业背书的强依赖,从 “看主体、看单据” 转向 “看交易连续性、看未来现金流、看链条风险传导”,风控维度更加立体。预测模型可以提前识别风险信号,降低逾期率;同时把服务半径延伸到二级、三级配套企业,扩大供应链金融客群,在可控风险前提下拓展普惠业务空间。
对产业生态:适配柔性制造、全球化、绿色转型新趋势
当下制造业小批量、多批次、订单波动大,跨境供应链长、不确定性高,绿色供应链还需要配套长期低碳投入资金。预测式金融可以跟随需求波动弹性供给资金,适配柔性生产;也可以把碳数据、能耗指标纳入预测变量,发展绿色预测供应链金融,引导资金流向低碳节点。
四、落地中的现实风险与约束
预测式供应链金融不是 “AI 万能方案”,在落地过程中依然存在显著挑战: 第一,数据治理与数据合规风险。预测效果高度依赖高质量、连续、真实的数据,很多中小供应商数字化程度低、数据残缺;同时跨主体数据共享涉及商业秘密、隐私保护,联邦学习、数据脱敏等技术方案增加实施成本,数据孤岛难以一夜消除。 第二,模型风险与黑箱问题。机器学习模型存在过拟合、外推失效风险。行业突发冲击(政策突变、原材料暴涨、重大需求萎缩)会打破历史规律,导致预测偏差大幅放大;模型可解释性不足,一旦出现风险,金融机构难以满足监管对风控逻辑可追溯的要求。 第三,确权与法律框架仍待完善。预测授信依托的是 “预期订单、预期现金流”,属于未来债权,和已经确权的应收账款、仓单相比,权利边界、处置路径、违约后的清偿优先级,在法律和登记体系上还需要配套完善。 第四,激励与权责协同难题。链主企业、银行、物流商、科技服务商目标不一致:链主担心数据开放带来竞争风险,金融机构担心前置授信的责任边界,多方协同机制建设成本高。
因此,行业共识是:预测模型是辅助决策工具,不能完全替代人工风控与基础交易核验。预测式供应链金融是 “预测 + 确权” 的融合,而不是完全抛弃贸易背景核验。
五、未来发展方向
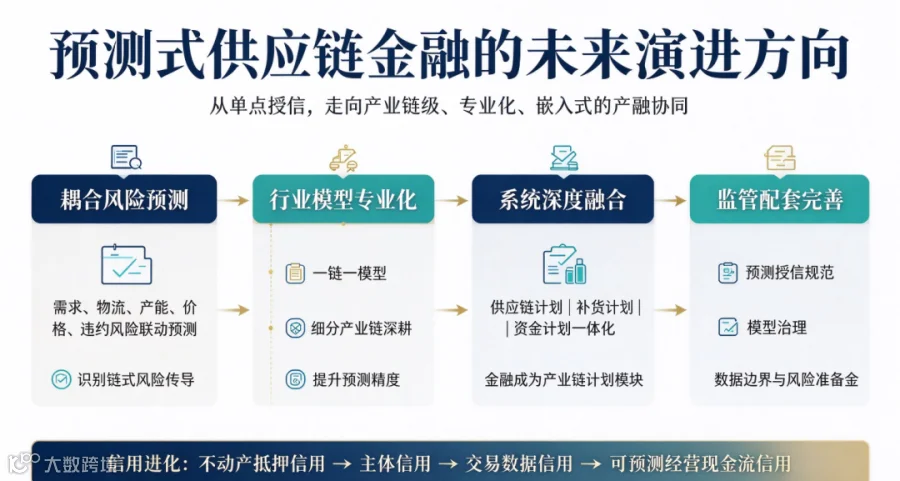
中长期来看,预测式供应链金融将沿着几个方向持续演进: 一是预测从现金流预测走向耦合风险预测,把物流扰动、产能风险、价格波动、信用违约放在同一个框架联动预测,识别风险在供应链网络中的传导路径,做到链式风险预警,而不是单点风险评估。 二是行业模型专业化,生猪、冷链、装备制造、新能源、跨境电商等产业链特征差异巨大,通用模型效果有限,未来会走向 “一链一模型”,在细分产业深耕,提升预测精度。 三是和司库、供应链计划系统深度融合,供应链计划排产、补货计划、资金计划一体化,金融不再是独立的融资工具,成为产业链计划体系的内置模块。 四是监管配套持续完善,针对预测授信、数据要素、模型治理、未来债权融资出台规范,明确数据使用边界、模型验证要求、风险准备金规则,推动行业规范化发展。
结语
供应链金融的进化,本质上是信用认知方式的进化:从不动产抵押信用,到核心企业主体信用,再到交易数据信用,最终走向可预测的经营现金流信用。预测式供应链金融,代表这一轮数字化产融变革的核心方向。
它不是否定传统确权、仓单、应收账款融资,而是在传统底座之上,增加一层面向未来的预判能力。在全球供应链持续波动、产业加速数字化、普惠金融持续深化的大背景下,谁能够用好预测能力,打通数据、模型、合约、风控,谁就能更好平衡产业的资金需求与金融的风险底线,让金融真正嵌入产业链的每一个生产、备货、交付环节,以资金流稳定带动产业链、供应链安全畅通。