
有网友提问,请客吃饭、赠送客户礼品的费用,到底怎么报才合规?今天,申税小微为大家整理关于业务招待费的常见误区。
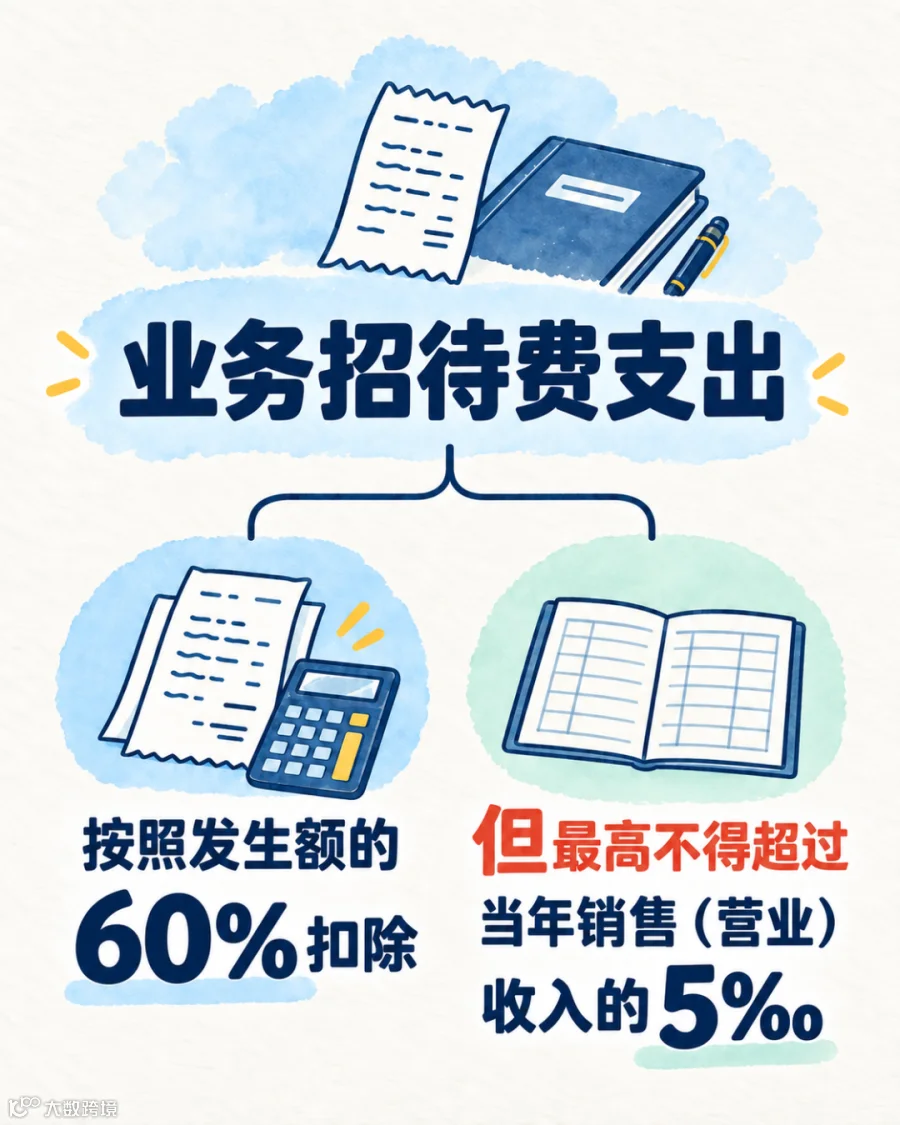
误区一:业务招待费按照发生额的60%可以全部扣除。


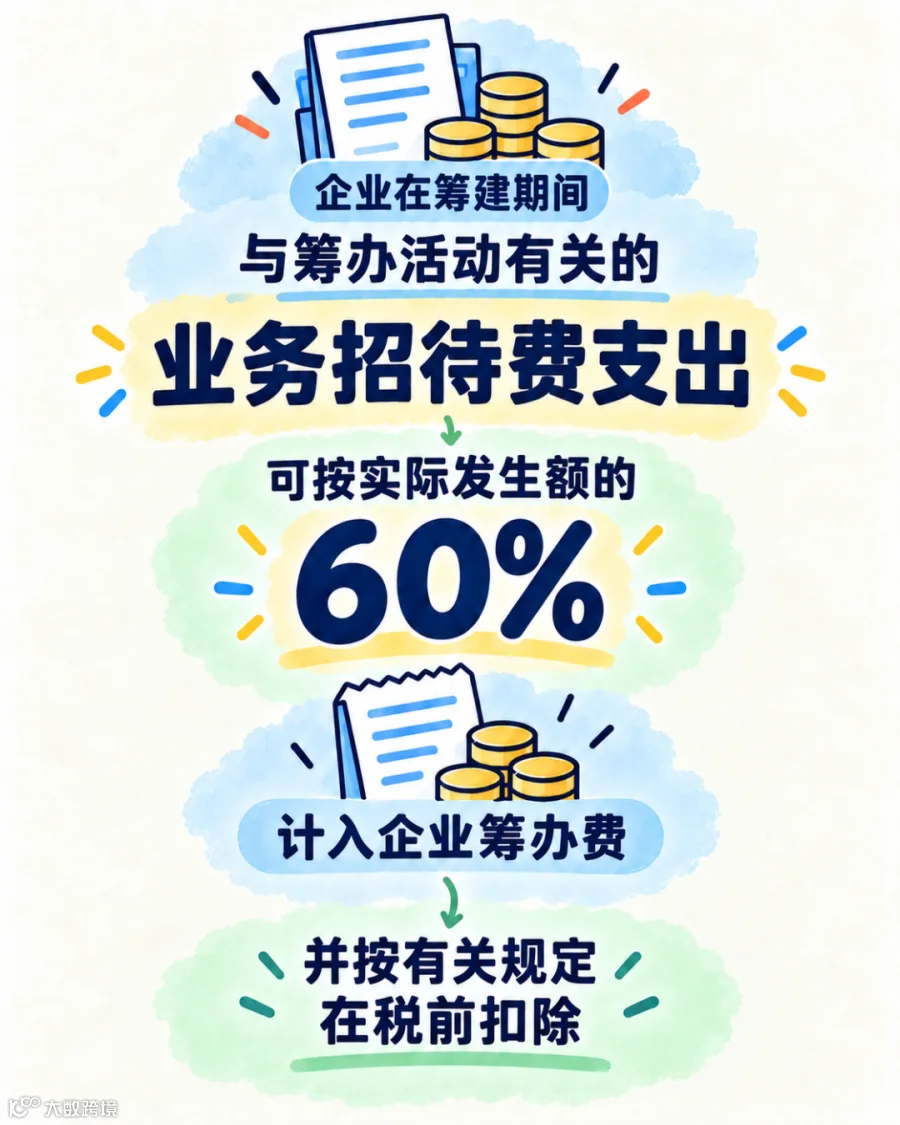
误区二:筹建期间由于销售收入为零,这种情况下的业务招待费支出不可以税前扣除。



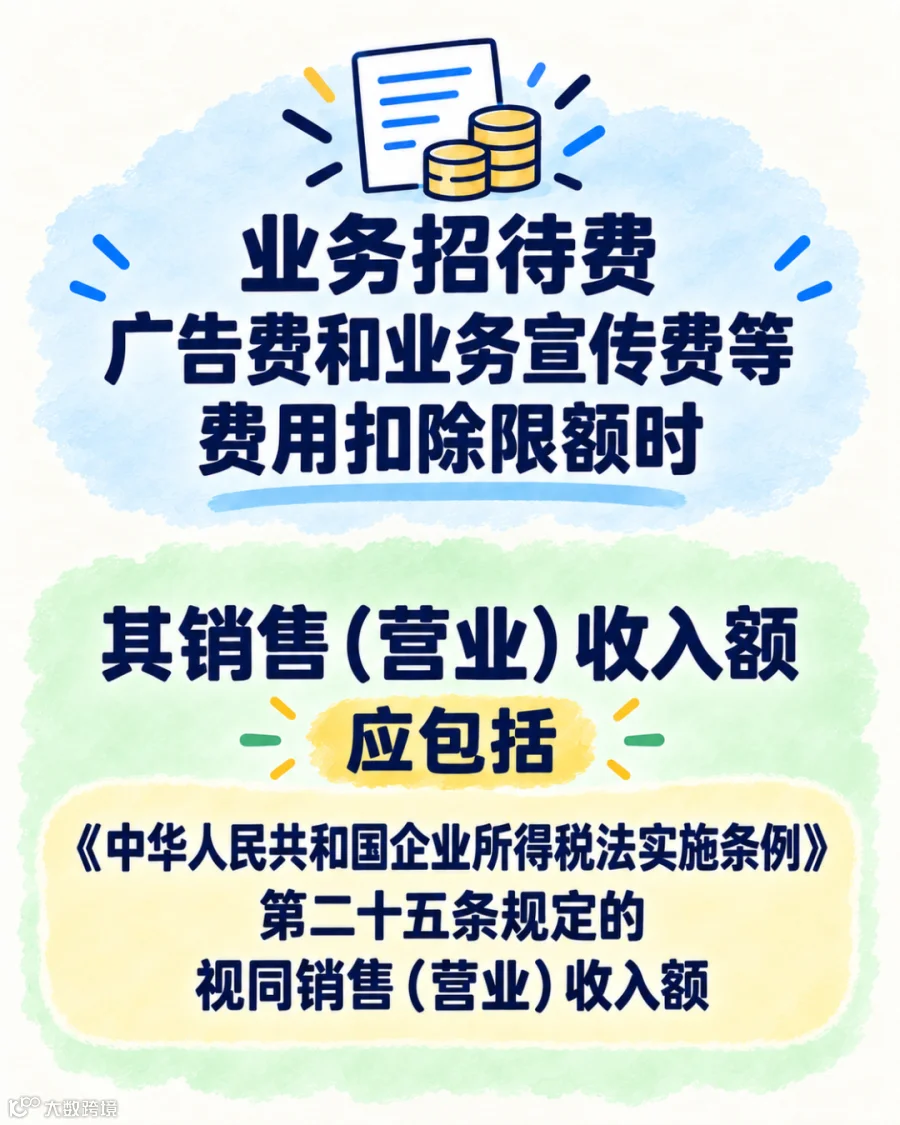
误区三:企业在计算业务招待费扣除限额时,其销售收入额中不包含视同销售收入额。



误区四:股权投资企业取得的股息、红利不可以计入业务招待费税前扣除计算基数。


供稿:赵晨旭
制作:夏鹏


 上海税务
有网友提问,请客吃饭、赠送客户礼品的费用,到底怎么报才合规?今天,申税小微为大家整理关于业务招待费的常见误区。
误区一:业务招待费按照发生额的60%可以全部扣除。
误区二:筹建期间由于销售收入为零,这种情况下的业务招待费支出不可以税前扣除。
误区三:企业在计算业务招待费扣除限额时,其销售收入额中不包含视同销售收入额。
误区四:股权投资企业取得的股息、红利不可以计入业务招待费税前扣除计算基数。
供稿:赵晨旭
制作:夏鹏