和多数国际电商网站需要手动填写卡号、有效期和安全码的信用卡结账场景不同,韩国消费者使用信用卡进行线上购物时,通常会先选择卡公司,再跳转至对应的App完成身份验证。
整个过程无需反复输入卡号,操作起来与使用数字钱包十分相似。
这种独特的支付习惯,也让韩国市场的本地化支付接入有了更多要求。收银台需要顺利衔接本地卡公司的认证流程、提供分期选择,并覆盖消费者常用的数字钱包。理解这一流程,是设计韩国本地化收银页面的重要一步。
CHAPTER. 01
韩国线上卡支付有何不同?
韩国的线上卡支付中,AppCard(卡公司App支付)是常见方式。
消费者可以预先将银行卡绑定至卡公司App,付款时直接调用已绑卡信息,通过支付密码或生物识别完成验证,不必在每笔交易中重新输入完整卡号。移动端可直接唤起App,PC端则可通过扫码或输入验证码完成验证。

国际卡交易通常以填写或调用已保存的卡信息为入口,并根据交易情况通过3-D Secure(3DS)完成身份认证;韩国本地AppCard则将卡公司选择与App验证融入结账流程,让消费者通过熟悉的应用完成支付确认。两者都可能涉及发卡行认证,主要区别体现在消费者的操作方式上。
这种支付方式减少了银行卡信息的重复输入,也让消费者能够借助卡公司App已有的身份验证机制完成交易。卡公司应用由此成为韩国线上信用卡支付的重要入口,并逐渐形成了具有本地特色的支付体验。
CHAPTER. 02
谁在构建韩国本地卡支付体验?
韩国本地信用卡市场拥有较为成熟的发卡机构体系,主要参与者包括KB国民卡(KB Kookmin Card)、新韩卡(Shinhan Card)、三星卡(Samsung Card)、现代卡(Hyundai Card)、乐天卡(Lotte Card)、韩亚卡(Hana Card)、友利卡(Woori Card)、NH农协卡(NH Nonghyup Card)及BC卡(BC Card)等。
韩国既有仅限本地使用的银行卡,也有与Visa、Mastercard等国际卡组织合作发行的卡片。各大卡公司还通过自有App整合绑卡管理、支付验证和消费优惠等服务,形成了以卡公司应用为重要入口的本地支付生态。
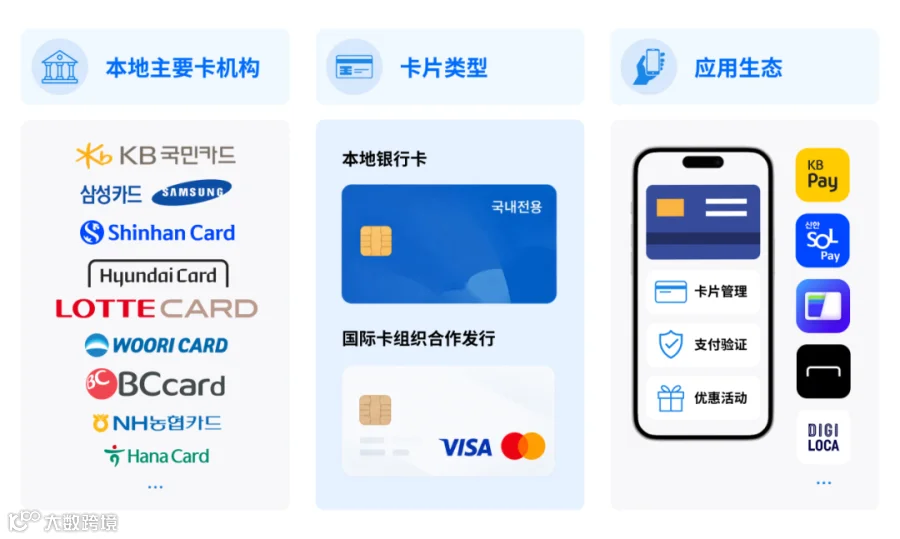
以KB Kookmin Card推出的KB Pay为例,消费者可直接调用已绑定的银行卡,通过App内的支付密码完成身份验证,无需重复输入完整卡号。
除了移动端直接唤起App,韩国卡公司也提供适用于电脑购物的验证方式。例如Shinhan SOL Pay支持PC端扫码或输入支付代码,通过手机App完成支付确认,满足不同设备下的线上支付需求。
卡公司App在简化支付操作的同时,也承担着重要的身份验证功能。消费者通过支付密码或生物识别确认身份,减少银行卡敏感信息在不同商户页面的重复输入,也能借助卡公司已有的验证机制降低卡片信息被盗用的风险。
CHAPTER. 03
分期支付:韩国线上收银台的重要一环
在韩国线上购物场景中,信用卡分期(Installment)是消费者选择付款方式时值得关注的一项功能。
尤其是购买电子产品、家电等较高金额的商品时,消费者往往会关注能否分期、可以分多少期,以及是否享有免息优惠。不同的分期方案可能带来不同的付款成本,也会影响消费者最终的购买决定。
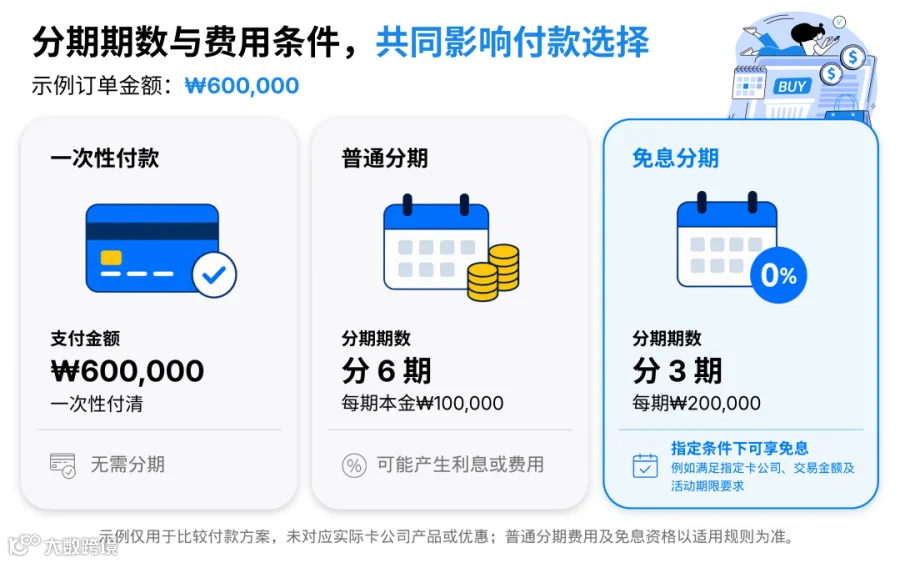
韩国卡公司会定期推出针对特定消费场景的分期优惠。
以新韩卡(Shinhan Card)2026年8月的活动为例,符合条件的个人信用卡在指定线上购物商户单笔消费满5万韩元,即可享受2-3期免息分期。但如果消费者先选择一次性付款,之后再申请转为分期,就无法享受该活动的免息优惠。
这也让分期选择的时点变得重要。消费者需要在确认支付前了解可用的分期方案,才能根据实际费用和还款安排作出选择。将分期选项直接放在收银台,可以让用户在进入卡公司验证流程前完成付款方式的选择。

在这一过程中,支付服务商(PSP)负责衔接消费者的分期选择与后续交易处理。
根据卡公司及支付通道支持的规则,PSP可以在收银台展示可用期数,并将消费者选择的分期期数等参数传递至支付处理通道。具体支持多少期、是否免息以及相关费用如何承担,仍需依据卡公司、卡片类型、交易金额及商户协议确定。
在收银台提供符合当地消费习惯的分期选择,尤其适合经营较高客单价商品的跨境商户。可以让消费者更清楚地了解付款安排,减少因支付方式不匹配而产生的犹豫,也为改善结账体验提供了更多空间。
CHAPTER. 04
Evonet连接韩国本地卡支付与多元钱包生态
韩国本地卡支付涉及多家卡公司及不同的支付入口,商户如果逐一对接,不仅需要投入更多开发资源,还要处理不同的收银台流程与支付规则。
针对这些需求,Evonet整合韩国本地卡与主流钱包支付能力,帮助跨境商户以更灵活的方式接入当地支付市场。
覆盖韩国本地发卡行
Evonet支持韩国全部发卡行,减少因发卡行覆盖不足造成的受理缺口。商户无需逐一对接不同的卡公司,即可拓展支付方式的覆盖范围。
灵活选择收银台接入模式
针对不同商户的结账页面设计,Evonet提供聚合卡公司收银台与DIRECT两种支付模式。
在集合模式下,消费者进入统一的卡公司选择页面,再跳转至对应的支付流程;DIRECT模式则支持直接跳转至指定卡公司的收银台,省去中间的选择步骤。商户可以根据自身业务场景与用户操作习惯,选择更合适的支付路径。
支持收银台分期选择
Evonet支持在支付页面展示信用卡分期选项,让消费者在确认付款前选择适用的分期期数,并将相应的分期参数传递至后续支付流程。具体期数及优惠条件按照卡公司与支付通道的适用规则执行。
连接韩国主流钱包与绑卡支付
除了本地信用卡,Evonet还支持韩国主流数字钱包,满足消费者使用钱包内绑卡支付需求。
在实际业务中,Evonet已帮助游戏行业客户接入包括Kakao Pay、Naver Pay在内的日韩本地钱包支付方式,丰富游戏充值场景中的支付选择,覆盖更多消费者熟悉的付款方式。
韩国消费者熟悉的卡公司App、分期服务和数字钱包,已经成为当地线上支付体验的重要组成部分。
Evonet将这些本地支付能力整合至商户的支付流程,帮助出海品牌减少多渠道接入的复杂度,为韩国消费者提供更符合当地使用习惯的付款选择。
了解Evonet韩国本地支付解决方案,欢迎联系我们。

阅读更多精彩内容

日本支付进入多元化阶段,本地生态如何重塑商户接入

玩家很多,钱在哪里?东南亚游戏商业化的支付变量