
▲ a16z Charts,2026 年 10 月 23 日刊(图源:a16z)
a16z 的 Charts 栏目每周四更新,10 月 23 日这期的信息密度有点超标。四个板块,十张图,讲的其实是同一件事:AI 经济正在同时撞上三面墙——注意力、产能、和人。而墙的另一边,本该贬值的资产在升值,本该扩产的工厂在加班。
顺便说一句,这期开头 a16z 还插播了一条给被投公司 CEO 的紧急建议,标题叫"Patch or Die"(不打补丁就等死)——网络安全正处于紧急状态。这个插曲和最后一个板块正好呼应,后面会讲到。
一、注意力:一块再也长不大的饼
先说 Netflix。最新一季营收 128.7 亿美元,还在涨,但同比增速掉到了 11.8%——这是自 2021-22 年那轮"Netflix 见顶论"以来最低的增速。上一次大家喊见顶,后来被证伪了;这一次 a16z 的态度是:也许又被证伪,也许不会,但这份财报只会给火上添柴。
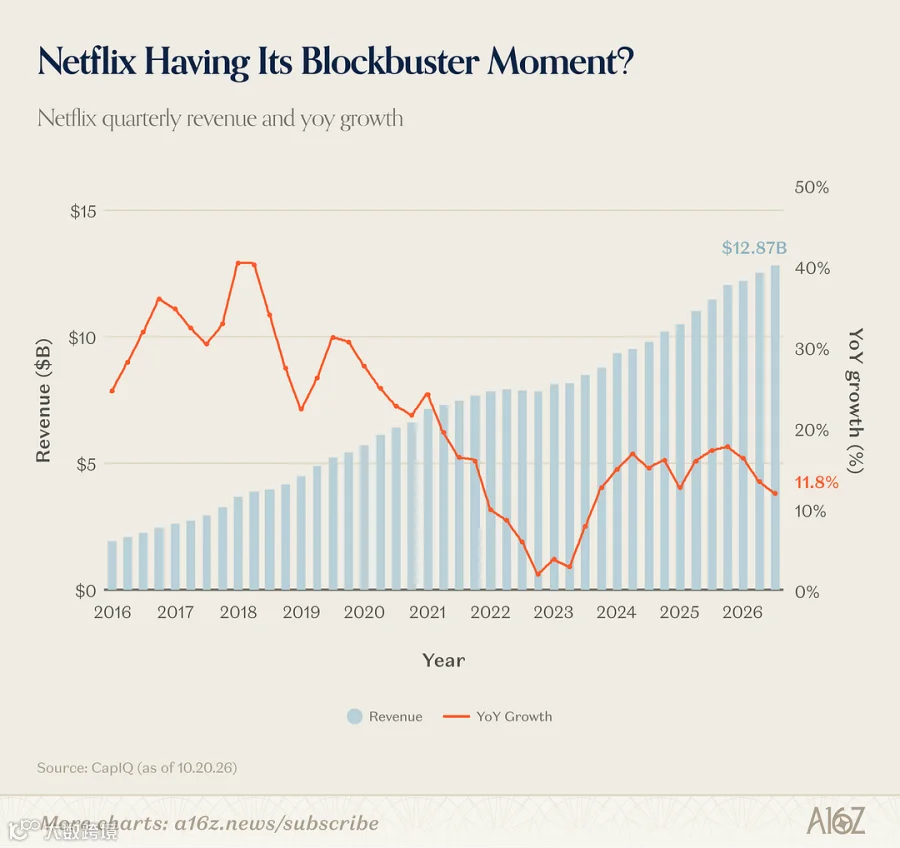
▲ Netflix 季度营收与同比增速:11.8%,2021 年以来最低(图源:a16z / CapIQ)
真正的对手可能不是别的流媒体,而是另一种媒介:短视频。如果人们的注意力越来越撑不住一集 40 分钟的剧,转而投向 reels、TikTok、shorts 那种快速切帧,那么越来越贵的精品流媒体,新增买家从哪里来?Netflix 自己也在做短视频、做体育直播——这本身就是答案的一部分。
但更狠的是第二张图。BCG 的数据显示,美国人每周的主动媒体消费在 25-26 小时之间徘徊,2018-2025 年的复合增速是 -0.5%——疫情封锁期见顶之后,一直在温和下滑。
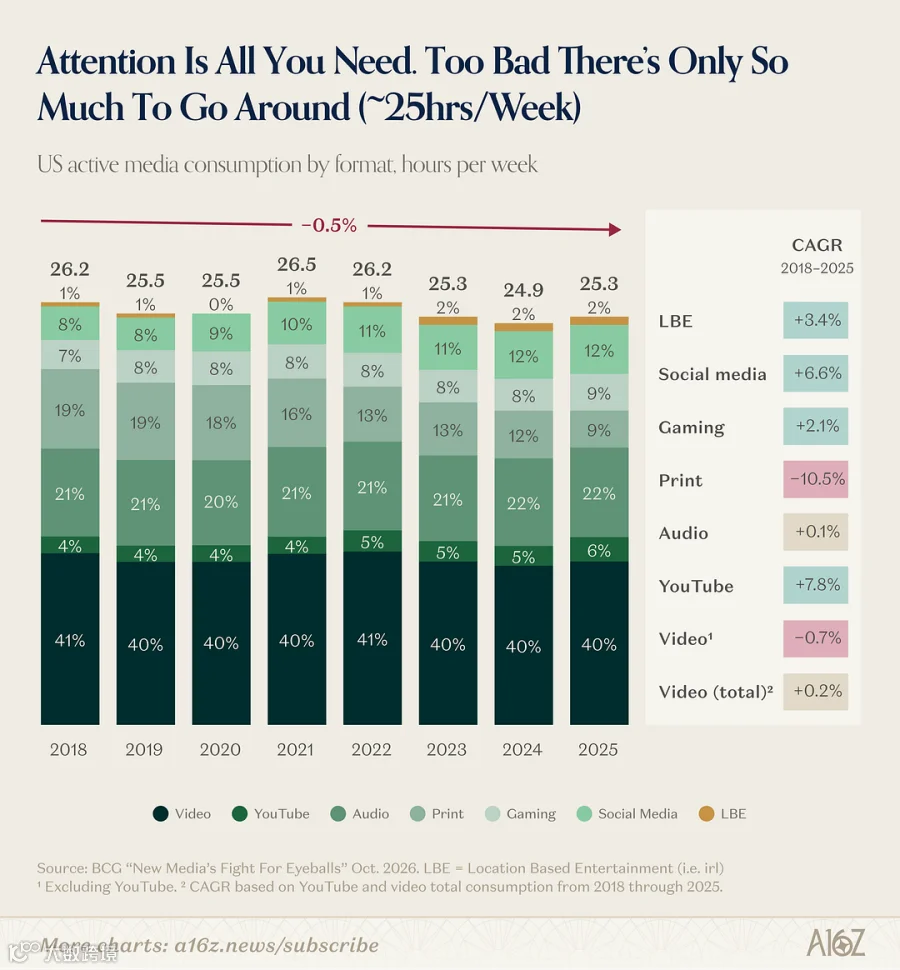
▲ 美国每周主动媒体消费:约 25 小时封顶,CAGR -0.5%(图源:a16z / BCG)
拆开看更有意思:YouTube 年复合 +7.8%、社交媒体 +6.6%,而传统视频 -0.7%、纸媒 -10.5%。饼没有变大,只是饼内部的份额在剧烈搬家。
这意味着什么?所有抢注意力的产品,都在打一场零和游戏。近年媒体消费的增长很大一部分来自"背景化"——开车时听、工位上看、做家务时放——内容开始靠"和其他活动叠着用"来把一天 24 小时撑出更多消费时长。a16z 的总结很扎心:应用那么多,内容那么多,时间那么少。
二、GPU:拒绝贬值的资产
视线转到墙的另一边。最近市面上"AI 资本开支泡沫"的声音不少,a16z 甩出了 Ornn Data 的 GPU 租金指数:以 2026 年 1 月 1 日为 100,到 10 月中旬,从 2020 年的 A100 到 2024 年的 B200/H200,每一档 GPU 的租金都比年初更贵。H200 的 7 日均价已经跑到 260 以上。
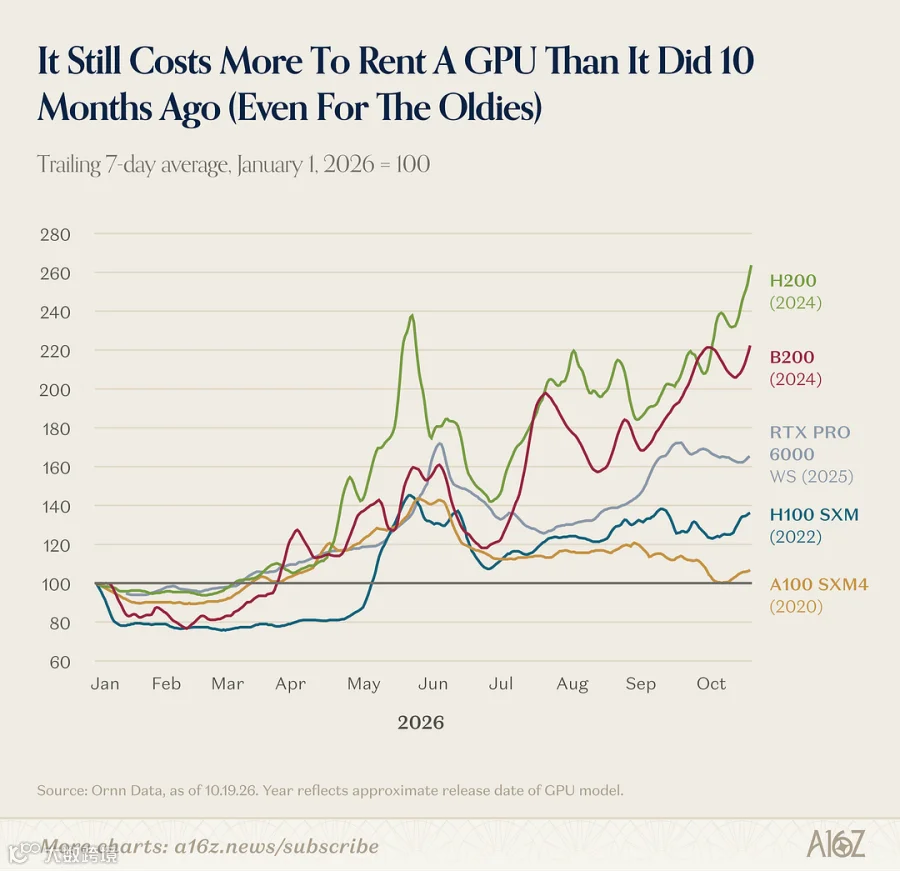
▲ 各代 GPU 租金指数(2026/1/1=100):全线高于年初(图源:a16z / Ornn Data)
这不合常理。芯片是典型的"落地即贬值"资产。于是 a16z 做了个对照实验:假设每款 GPU 按 6 年直线折旧,把"账面残值"和实际租金画在一起——结果实际租金比折旧曲线高出 9% 到 143%:A100 +9%,H100 +54%,RTX PRO 6000 +73%,B200 +111%,H200 +143%。
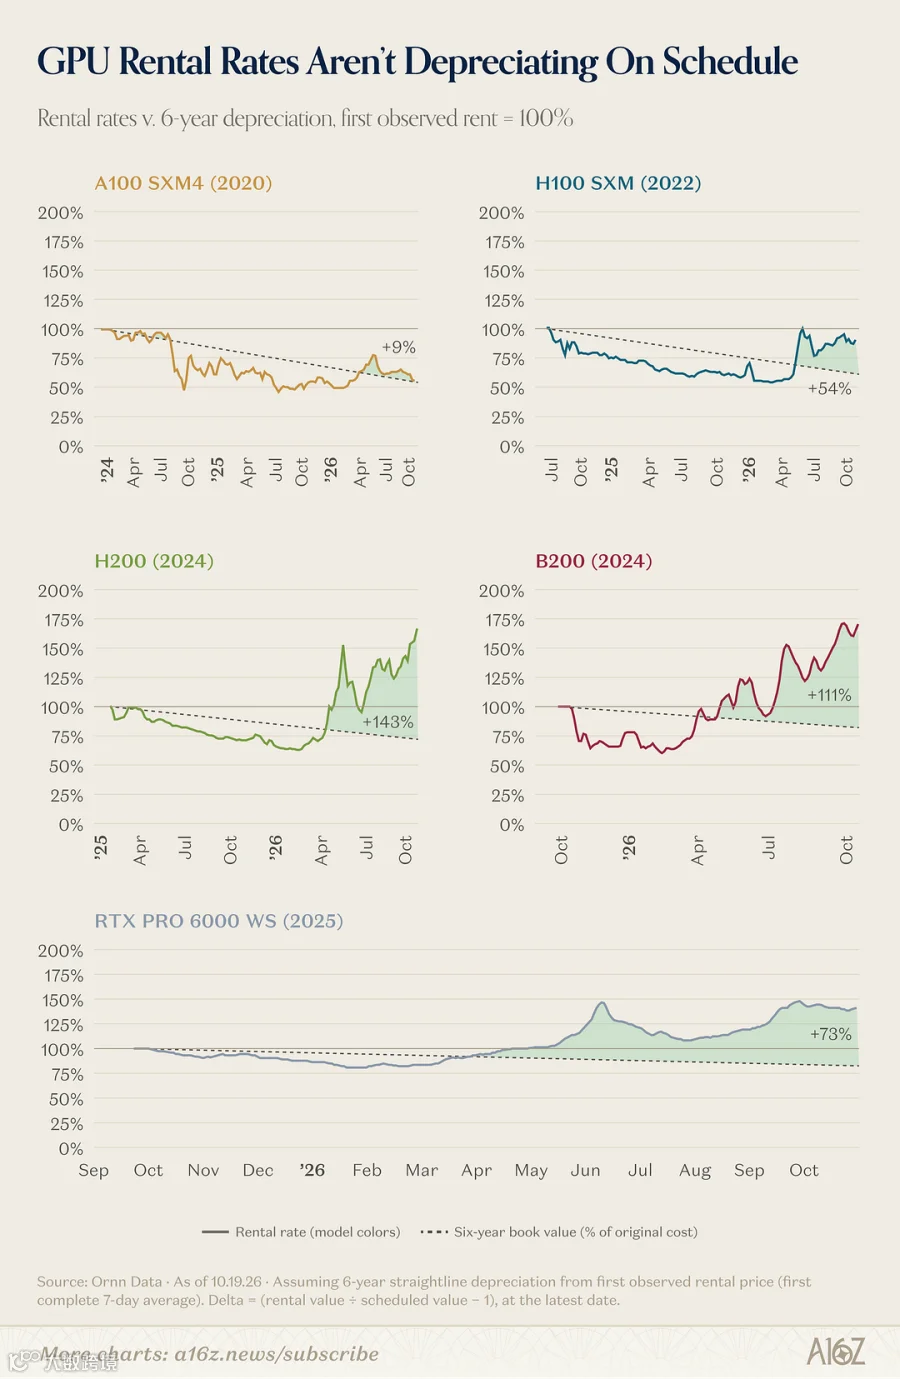
▲ 租金 vs 6 年直线折旧:H200 高出折旧曲线 143%(图源:a16z / Ornn Data)
公平起见,a16z 也承认:拉长看,A100 和 H100 在折旧线下方待的时间比上方长,长期是跑输直线折旧的。但"长期"在这里不太公平——今年 4 月才是拐点。
拐点背后是 token 需求。OpenRouter 的周度 token 量从 2025 年 11 月的约 5 万亿,一路指数式爬到 2026 年 10 月的 165 万亿以上;春天陡升,夏末短暂平台,最近一周再次跳涨。开源模型的 token 份额在 70% 上下,但按花费算只占约四分之一——上周闭源模型还小幅收复了一点份额。

▲ OpenRouter 周度 token 量:一年 30 多倍的指数曲线(图源:a16z / OpenRouter)
a16z 的自我限定也很诚实:这些指数不是 token 支出和 GPU 定价的完美代理(无论往好还是往坏的方向)。但它们"绝不是nothing"——而它们讲的故事,不是 FUD。
三、制造业:用同一块石头挤更多的水
第三个板块最容易被忽略,但可能是最重要的一张图。逻辑很简单:需求暴涨 + 价格暴涨,市场的正常反应是扩供给——要么建更多厂(产能),要么把现有厂开到 11 档(利用率)。AI 资本开支的四大硬件门类,实际发生了什么?
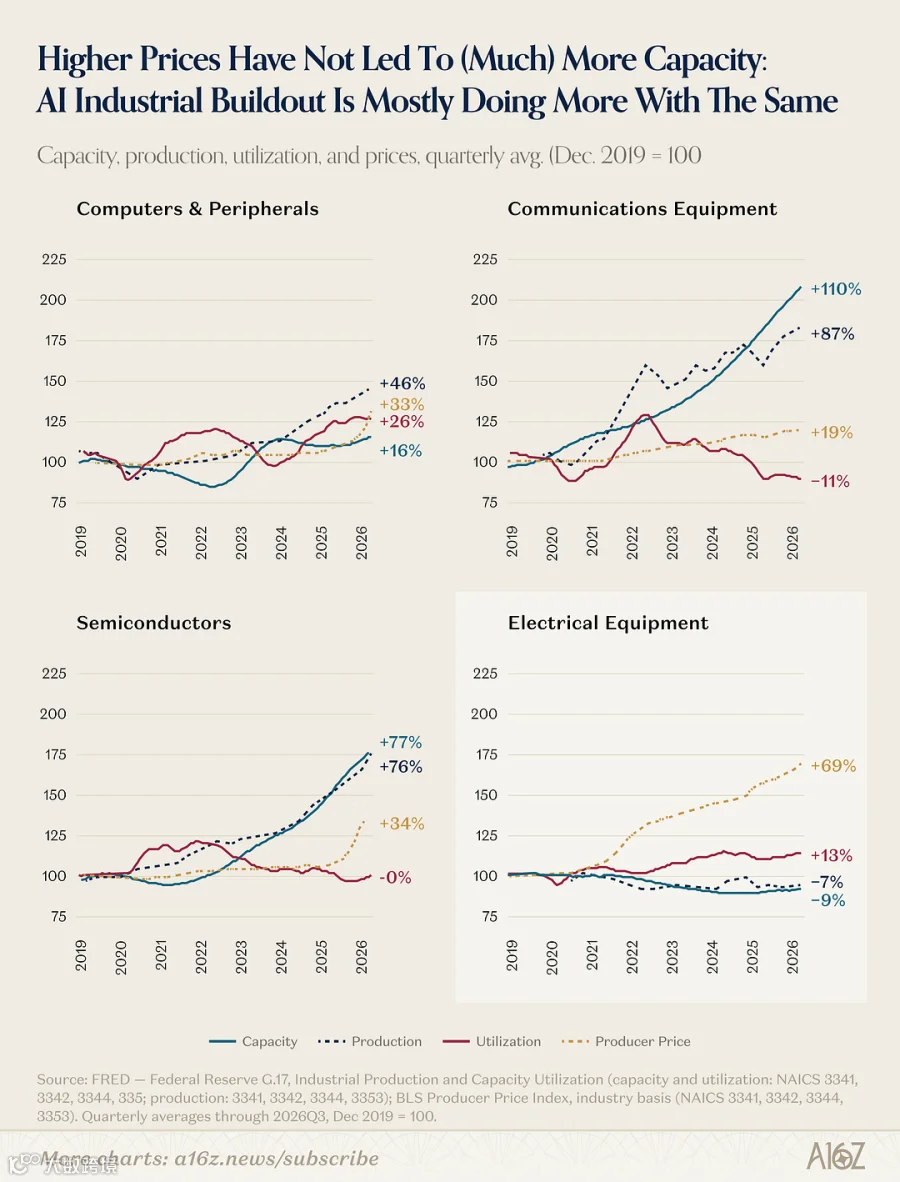
▲ 产能/产量/利用率/价格(2019/12=100):四个门类四种剧本(图源:a16z / FRED)
- 计算机
:产能 +16%、利用率 +26%,产量 +46%——两根杠杆一起拉; - 通信设备
:产能猛扩 +110%,利用率反而 -11%,产量 +87%——扩出来的产能有点过剩; - 半导体
:产能 +77%,利用率 +0%,产量 +76%——增产全靠新产能,老厂没加班; - 电气设备
:价格 +69%(涨最凶),产能却 -7%,产量 -9%——需求最旺的门类,本土产能在收缩。
最后一条最反直觉。给 GPU 供电、给"万物电气化"兜底的开关柜、变压器厂商,面对历史性订单积压和飞天价格,选择是:"这局我们不下。"本土产量跟不上,缺口只能靠进口填——四个门类的进口额增速都远超本土产量增速。
工厂不扩产,那人呢?ADP 的数据给出了镜像答案:不是招更多的人,而是让现有的人干更多的活。AI 建设相关制造行业的周工时同比涨了 3.6%-4.7%,而人头数多数只涨了零点几个百分点,塑料橡胶行业甚至是 -0.9%。

▲ 工时/人 vs 人头数:制造业在"给身体加活"而非"给人加身体"(图源:a16z / ADP、BLS)
工资数据佐证了"缺人":制造业总薪酬增速升到 5.5%,而跳槽者的薪酬增速比留守者高出约 5 个百分点(10.0% vs 约 5%)——跳槽溢价飙升,通常是竞价战争的证据。a16z 的吐槽很到位:"AI 就业末日论"安静下来了,结果加速算力革命的主要瓶颈之一,居然是干活的人不够。
四、网络安全:故事讲完了,该交作业了
回到开头那条"Patch or Die"的插播。今年大部分时间里,网络安全是软件板块最亮的星——然后最近几周,玫瑰掉色了。$IGV 里的网络安全成分股年内一度涨超 100%,10 月以来大幅回撤,比大盘跌得更狠。
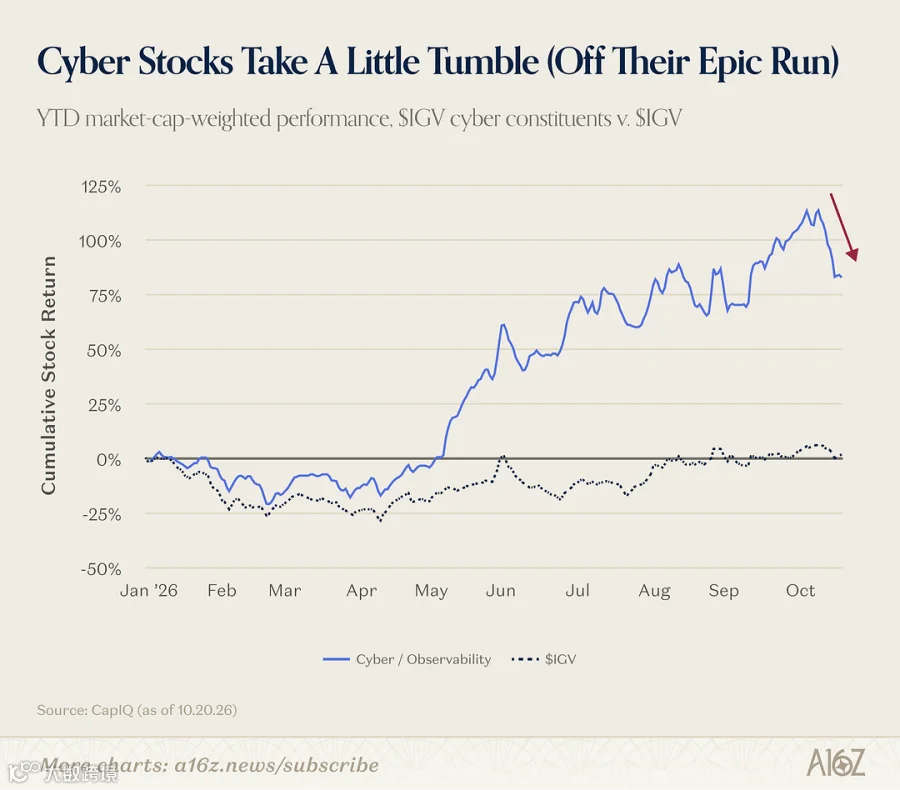
▲ 网安股年内走势:史诗级上涨后 10 月回撤(图源:a16z / CapIQ)
为什么跌?市场先生不说。但 a16z 给了一个可能的解释:感知到的顺风不够用了,真实的顺风才是新门槛。把年内股价涨幅和"营收增速的变化(百分点)"画在一张图上,尴尬就出来了——股价涨 50%-120% 的公司,营收增速多数只改善了一两个百分点,Okta、Zscaler、SailPoint 甚至是负改善。Palo Alto 是唯一的增速离群点(+20pp),但其中大部分靠并购。

▲ 股价涨幅 vs 营收增速改善:故事跑在了业绩前面(图源:a16z / CapIQ)
那 AI 到底有没有在帮网安公司赚钱?公司自己口径的 KPI 长这样:Palo Alto 的 SASE agentic 流量 9 个月 +800%、软件防火墙 AI 流量 +300%;CrowdStrike 的 AIDR ARR 环比约 +200%;SentinelOne 的 Purple AI + Prompt Security ARR 同比约 +200%;SailPoint 的 AI 驱动管线 +100%、AI 占新增 ARR 超 30%。
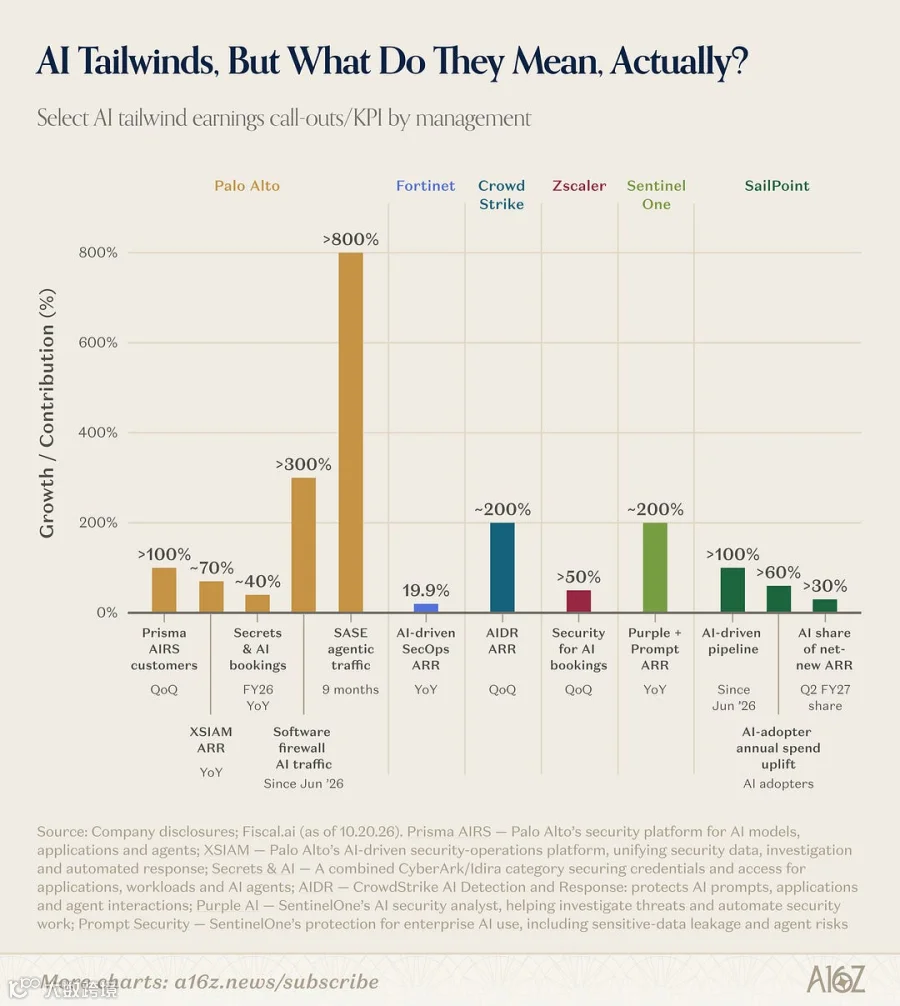
▲ 各家管理层口径的 AI 顺风 KPI(图源:a16z / 公司披露)
a16z 自己先泼了冷水:这些 KPI 口径不统一、没有长序列可推断趋势,这张图本质是"对着财报电话会做了个 5-shot 提取"。9 个月 +800% 听起来吓人,但基数太小,还拨不动整体指针。在"SaaS 证明期"(Prove-It) regime 里,市场已经没有从前那样的耐心了——增长还没到,不等于增长不在路上;但市场可能等不到它在路上。
五、我的几点想法
把这四个板块放在一起看,能拼出一张 AI 经济的"约束地图"。几点想法,照例带冷水。
1. 注意力是 AI 消费侧的第一硬约束。25 小时/周的天花板意味着:C 端 AI 产品不是在和新需求竞争,而是在和 TikTok、YouTube、Netflix 抢同一块不再增长的饼。做 C 端 AI 的朋友,值得把"背景化消费"(叠在其他活动上)当成一等设计目标——这恰恰是音频类 AI 和 agent 异步交付的机会窗口。
2. GPU 不贬值,是需求侧最硬的证据,但也是最脆弱的证据。租金指数和 token 曲线互相印证,确实不是 FUD。但要注意 a16z 自己承认的局限:Ornn 指数和 OpenRouter 都只是"切片",不是全市场;而且 4 月拐点之后的"新常态"只经历了两个季度。资产价格由边际供需决定,一旦某一代际的供给集中释放,升值可以很快反转。
3. 电气设备 -7% 的产能,是整份材料里最被低估的数字。AI 叙事里 everyone 谈芯片、谈模型,但真正的物理瓶颈在电网侧:开关柜、变压器、高压设备。价格 +69% 而本土产能收缩、靠进口填缺口——这和"工时替代人头"是同一个故事的两面:这轮建设潮的约束不在钱,在人和产线。对做基础设施投资判断的人,这张图比任何 GPU 图都重要。
4. "Prove-It" 是 2026 年软件估值的主旋律。网安板块的回撤不是行业坏了,而是定价机制换了:从"有没有 AI 故事"换成"AI 有没有进报表"。+800% 的 agentic 流量和 30% 的新增 ARR 占比是好的开始,但口径不统一的自选 KPI,本身就是信心不足的表现。接下来两个季度,统一口径的 AI 收入披露会成为分水岭。
5. 冷水时间。这十张图全部来自二手数据源(CapIQ、BCG、Ornn、OpenRouter、FRED、ADP、公司披露),a16z 也逐图标注了口径局限;OpenRouter 只覆盖开源路由流量的一角,Ornn 只是租赁市场的一个指数,管理层 KPI 更是自选口径。图表讲的故事方向一致、互相印证,这是它的价值;但任何单张图都不构成投资依据。本文只做信息梳理,不构成任何投资建议。
最后留一个问题给大家:如果注意力、电力设备、熟练工人三面墙同时收紧,你觉得 2027 年最先松动的会是哪一面?评论区聊聊。
参考资料:
1. a16z, Charts of the Week: Attention is All You Need, a16z.news, Oct 23, 2026
2. 图中数据源:CapIQ(10.20.26)、BCG "New Media's Fight For Eyeballs"(Oct 2026)、Ornn Data(10.19.26)、OpenRouter(10.18.26)、FRED(至 2026Q3)、ADP Research(Oct 6, 2026)、BLS(Sep 2026)
1.20K-40K!深圳扬奇医芯招双目结构光算法工程师
2.AI教父Hinton诺奖演讲首登顶刊!拒绝公式,让全场秒懂「玻尔兹曼机」
3.GitHub没了?CEO辞职,微软接管,开发者天塌了
4.AI颠覆数学研究!菲尔兹奖得主、华裔数学家领衔11篇顶刊论文|陶哲轩转赞
5.AI OS,下一个二十年的超级平台
6.全球首个IMO金牌AI诞生!谷歌Gemini碾碎奥数神话,拿下35分震惊裁判