10月17-23日(第43周),本周国内外大豆豆粕市场可以概括为三句话:外盘先抑后扬,内盘弱势整理,定价主线由北美收割正式转向南美天气。CBOT大豆11月合约在连续八日下跌后,借助周度出口净销售超预期与中国集中采购落地迎来技术性反弹,但美豆丰产兑现、收割过半、巴西新季播种创同期最快,供给确定性仍压制着反弹高度,全周仅小幅收低。我国豆粕现货市场总体走势跟随外盘振荡,外盘成本端驱动仍然对价格行情起到支撑,周内下游以执行前期合同和刚需采购为主,终端观望情绪相对浓厚,上游豆粕库存环比续增、绝对水平仍处高位,趋势性去库尚未启动。
一、市场整体走势:
美豆走势:10月19日‑10月23日CBOT大豆11月合约呈现“丰产收割压力持续释放、连跌之后出口数据强力修复、中国集中采购提供支撑、多空博弈后低位小幅反弹”格局,盘面受美国大豆收割进度、USDA出口销售数据、中国采购落地节奏、基金持仓调仓、巴西新季大豆播种进度五大因素交替驱动。周一美豆丰产的季节性收获压力继续发酵,中西部晴好天气助推收割提速,叠加基金多头平仓,期价延续跌势;周二收获压力进一步放大,中国采购虽有落地但已被市场提前计价,盘面再度下探触及两月新低;周三依旧受制于新粮上市压力,中国连续采购仅有限托底,价格维持弱势震荡;周四超预期周度出口净销售数据登场,抵消季节性卖压,终结八连跌行情;周五原油走强叠加出口利好延续,期价小幅收涨,全周周线小幅收低。
全周美国创纪录大豆产量预期、农户集中售粮带来的季节性收割压力,仍是压制盘面的核心利空;中国持续性批量采购、超预期美豆出口销售数据成为价格重要托底力量,但美豆丰产大背景下,需求利好仅带来修复反弹,尚不足以扭转整体宽松基本面。本阶段基金持续削减多头头寸,持仓量连续回落;巴西新季大豆播种进度快于历史同期,全球供给充裕的预期始终压制上方反弹空间,南美厄尔尼诺气候风险仅作为远期潜在变量,尚未主导短期盘面。
数据点评:截至10月18日美豆收割进度64%,周环比提升18个百分点,已经贴近五年均值65%,季节性卖压步入尾声。出口端,截至10月15日当周美豆出口检验量200.18万吨,环比大增80%,同比上升26%;周度大豆净销售量达到284.12万吨,站上预期区间上沿,中国多笔大额采购集中兑现,当周连续多日对华销售累计超316万吨,买盘由零星采购升级为持续性批量签约。现货端,临近收割尾声,农户新粮抛售压力逐步减弱;外部供给上,巴西2026/27大豆播种进度最高达30.1%,显著高于五年均值。短期行情逐步摆脱美豆收割压力的束缚;后市核心变量关注美豆最终单产确认、中国采购能否维持高位、巴西播种阶段天气扰动、原油能源板块联动以及投机基金后续调仓动向。
国内期货:截至周五(10月23日)交易日收盘,我国连粕主力合约M2701报收于3276元/吨,较上周同期收盘价3281元/吨下跌5元/吨,录得0.15%的周度跌幅。本周内盘弹性明显弱于外盘,节奏分化,外盘成本端无新增利空且资金向远月集中,国内连粕近月合约净变动不大,但过程反复。
国内现货:截至周五(10月23日)沿海主流厂商43%蛋白豆粕现货价格区间3260-3380元/吨,周度下跌20-60元/吨不等,较月初回落50-110元/吨,较今年6月上旬的年内低点涨450-570元/吨,较去年同期则偏高300-370元/吨。本周豆粕基差区域分化,主因各地供需节奏不同。
二、成交与提货:
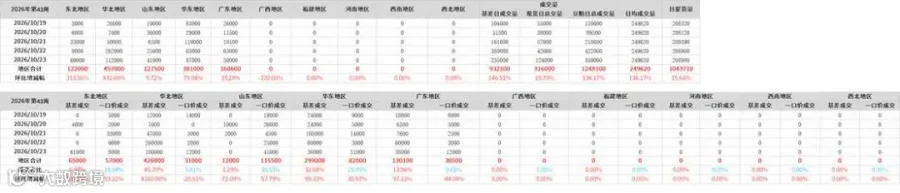
成交量:截至周五(10月23日)的五个工作日,我国主流油厂豆粕总成交量为124.81万吨,较之前五个工作日总成交量53.30万吨增加71.51万吨,环比增幅134.16%,日均成交量约为24.96万吨,上一周日均成交量为10.66万吨;其中周内豆粕基差总成交量93.21万吨,占比74.68%,环比增幅246%,周度豆粕现货总成交量31.60万吨,占比25.32%,环比增幅19.70%。这一结构的指向很清楚:放量的主体是远期基差合同而非现货。在现货供应无虞的背景下,下游不追当前价格,而是借盘面回调锁定远期成本,正常执行前期合同、现货随用随采。

查询更多历史数据、热点数据:JCI数据中心www.datajci.com
提货节奏:截至周五(10月23日)的五个工作日,国内主流油厂周度豆粕总提货量约104.37万吨,较之前五个工作日的总提货量90.25万吨增加14.12万吨,日均提货量约为20.87万吨,前一周日均提货量为18.05万吨。提货环比回升主要来自合同执行的刚性需求,增量温和,没有出现终端集中补库的迹象,与现货成交平淡、库存高位相互印证。

查询更多历史数据、热点数据:JCI数据中心www.datajci.com
三、国内供应端:
开机率与压榨量:汇易数据库统计数据显示,第43周国内主流油厂开机率为64.05%,第42周开机率为51.86%,第43周大豆压榨量251.79万吨,较前一周203.84万吨增加47.95万吨,环比增幅23.52%,较2025年同期压榨量229.88万吨增加21.91万吨,同比增幅9.53%;开机率回升意味着大豆到港正加速转化为豆粕现货,短期内粕类供应压力难缓解;市场预计第44周油厂开机水平或略有回落。

查询更多历史数据、热点数据:JCI数据中心www.datajci.com
库存与未执行合同:截至2026年10月16日(第42周),我国主流油厂豆粕库存大约为110.36万吨,较前一周的108.39万吨增加1.97万吨,环比增幅1.82%;截至10月16日,国内主流油厂豆粕未执行合同量约为334.91万吨,较前一周的362.06万吨减少27.15万吨,环比降幅7.50%。
库存续增与未执行合同下降同时出现,说明在高开机、高到港的供应节奏下,前期合同被逐步消化,而新增现货采购意愿不足,现货端缺乏主动去库的动力。叠加生猪养殖亏损抑制饲料厂补库,需求端难以对库存形成有效消耗,这是国内盘面与现货不敢跟随外盘反弹的根本原因。

查询更多历史数据、热点数据:JCI数据中心www.datajci.com
四、进口与供应预期:
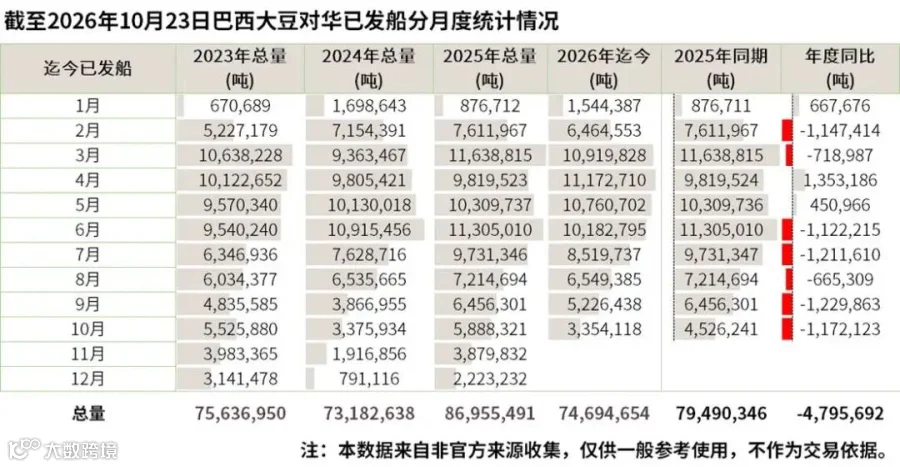
采购进度:中国近月船期进口大豆采购进度据贸易商数据,截至10月中旬,10月份采购进度已完成,11月份船期采购进度已逾80%,2027年3-4月船期平均50%且仍以巴西船货为主。2026年初至10月23日,巴西大豆对华发船总量7469.46万吨,对比2025年同期7949.03万吨,同比减少479.57万吨,降幅6.03%,整体出货规模已经出现收缩。拆分月度来看,下滑的态势还在加剧:9月截至30日,对华发船522.64万吨,去年同期645.63万吨,同比减少122.99万吨,降幅19.05%;进入10月,截至23日对华发船335.41万吨,去年同期452.62万吨,同比减少117.21万吨,降幅扩大至25.90%。对华装运连续两个月明显走弱,也让市场开始重新评估,中国采购需求会不会更多转向美豆。
查询更多历史数据、热点数据:JCI数据中心www.datajci.com
市场普遍认为四季度大豆采购成本高于三季度,但全年集中到港带来的库存压力是核心压制因素。从船期看,充足原料将持续转化为豆粕供给;进入年末,交易重心会逐步向高成本远期船货转移,现货基差存在修复的潜在空间。远月定价实质上是一场‘进口高成本’与‘美豆秋收结果、南美丰产预期’之间的对赌:若美豆新作丰产落地,且2026/27年度南美大豆生长天气正常、顺利丰产,则进口高成本支撑将被逐步削弱;若美豆出现品质损失或南美遭遇气候扰动导致减产,全球油料成本中枢有望进一步抬升。此外还需要兼顾国际油价及国内饲料需求变化,远月行情仍需动态修正。
五、多空因素梳理
(一)利多因素
1.出口需求连续放量。本周净销售284.12万吨站上预期区间上沿,出口检验量环比大增八成;自7月8日以来,USDA经单日出口销售报告证实的对华销售累计约878.5万吨,另有私人出口商报告约20.2万吨,买盘由零星转为批量。
2.季节性卖压边际减弱。美豆收割进度达64%、贴近五年均值,农户新粮集中抛售最猛烈的阶段接近尾声。
3.巴西旧作余量见底,近月升贴水维持坚挺,2025、26旧作年度美豆库销比处于中性偏紧区间,对价格底部形成支撑。
4.厄尔尼诺天气升水潜力。超强厄尔尼诺正在增强并预计11至12月见顶,巴西中部、北部有热浪与少雨风险,南部有过量降水风险,关键生长期任何异常都可能把预期转为现实。
5.国内成本端支撑。油厂榨利普遍亏损,限制基差继续下行;本周远期基差成交环比增长 246%,为前值的约 3.46 倍,产业对下方价格区间已有认可。
(二)利空因素
1.美豆丰产确定性强。创纪录产量预期下,第三方单产预估仍在上修,11月报告修正方向是供给端的关键验证点。
2.南美播种领先。巴西2026/27大豆播种进度达30.1%、为历史同期最快,市场对新年度巴西产量预期偏强,预期本身即可压制价格。
3.国内供应高企。豆粕库存110.36万吨、环比仍在增加,进口大豆集中到港,第43周开机率回升至64.05%、压榨量同比增9.53%,粕类供应持续释放。
4.需求端乏力。生猪养殖亏损抑制饲料厂补库,未执行合同环比下降7.5%,现货成交与提货仅维持刚需水平。
5.资金情绪偏空。基金持续削减美豆多头,国内盘面上涨时缩量、持仓回落,缺乏新资金主动进场。
6.天气风险尚未兑现。南美目前的降雨偏差尚不足以改写产量预估,在实质减产出现前,厄尔尼诺只能作为远期变量,无法对冲近端供给压力。
六、后市重点跟踪事件
1.11月USDA供需报告:美豆单产调整修正方向、期末库存与产量数据如何调整,决定丰产利空是否还有增量。
2.每周USDA出口销售报告:对华净销售能否维持在百万吨级的高位,是判断中国采购是"持续批量"还是"脉冲式补点"的直接证据。
3.美国收割收尾与最终单产、品质:剩余产区的天气与重度干旱区域(当前8%)的实际损伤情况。
4.巴西播种与关键生长期天气:12月至次年2月开花灌浆期,中部、北部降水能否回到均值,南部过湿能否缓解。
5.厄尔尼诺监测:NOAA/CPC等机构对本轮超强厄尔尼诺峰值强度与持续时间的最新更新。
6.国内供需指标:油厂豆粕库存能否从百万吨以上高位连续回落、开机率与压榨量变化、未执行合同增减、生猪养殖利润与饲料需求。
7.成本与能源联动:原油、柴油价格对航运费用及进口大豆到岸成本的传导。
8.资金面:投机基金在美豆的持仓调整方向,以及国内盘面量仓能否配合价格出现趋势性变化。
七、展望小结
(一)国外:北美旧利空接近出尽,新一轮行情要看南美"成绩单"
本周的反弹本质上是超跌之后的修复,而不是趋势反转。北美这条线能讲的故事正在变少:收割已完成约三分之二,新粮集中上市最拥挤的窗口正在关闭;单产无论最终落在什么数字,"创纪录丰产"的结论都已被市场反复消化,后续报告即便再做微调,也很难制造出新的意外。真正还没有被计入价格的,是南美——巴西播种进度领先,只说明"起跑快",并不等于"收成好";从开花到灌浆的两三个月里,若厄尔尼诺带来的北旱南涝在田间被证实,目前偏空的产量预期就有被改写的余地。因此未来一段时间,美豆更可能维持区间运行,价格的起伏主要由每周对华销售数字与南美天气消息牵引;只有天气风险从预报落到单产层面,这个区间才具备向上打开的条件。
(二)国内:库存周期尚未走完,价格难走独立行情
国内的关键矛盾不在成本端,而在库存端。9-10月到港充足、油厂开机率回升至六成以上,豆粕库存稳在110万吨附近并继续累积,前期合同又在逐月消化,现货市场既不缺货源,也没有囤货的紧迫感。这种状态决定了价格跟涨跟跌都会打折扣:外盘上行时,高库存压制油厂主动提价的意愿,盘面跟得犹豫;外盘下行时,进口成本与榨利亏损又约束了持续让价的空间,现货跌幅有限。打破僵局需要看到明确的去库证据——库存连续回落、未执行合同重新放量,而这些信号出现之前,现货与基差都难有方向,期货更多扮演外盘"影子"的角色;需要耐心等待11月供需报告与南美降雨给出下一个方向选择。
(文章来源:JCI 汇易网)

JCI汇易网:www.chinajci.com
JCI数据中心:www.datajci.com
入会咨询电话:19916534237;021-68751628
微信客服:csjci2002
往期文章推荐
1.厄尔尼诺的雨还在路上:阿根廷大豆在“迟到的天气”里开播
2.10月WASDE解读:美玉米“爆冷”重挫,美豆为何能逆势收涨
3.JCI大平衡表:1-8月我国油籽与谷物类进口同比增加明显