

中国小额贷款行业作为普惠金融体系的重要组成部分,近年来在服务中小微企业、个体工商户及农村经济主体方面持续发挥关键作用。机构数量持续收缩,这一变化表明,行业在监管趋严、牌照清理与存量优化的背景下逐步走向稳健发展轨道。
一、全国总量
10年间从近9000家降到4863家
10年间,全国小贷公司数量腰斩,贷款余额缩水超2000亿元,中国人民银行《2025年小额贷款公司统计数据报告》显示:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
二、2026年全国清退进度
至少246家退出
小额贷款行业正迎来密集出清。据新华财经记者不完全统计,2026年以来,湖北、辽宁、吉林、深圳、重庆、山西、内蒙古等多地陆续清退小贷公司,全国已有至少246家小贷公司通过主动申请注销、被撤销试点资质等方式退出市场,还有百余家小贷公司被纳入各地“失联”“空壳”公示名录,将在公示期满后面临注销或变更名称、经营范围的终局。
清退后的统一要求:60日内到市场监管部门办理变更或注销,名称和经营范围中不得再使用“小额贷款”、“小贷”等涉金融字样,不得继续从事或变相从事小贷业务。
三、重庆区域清退详情
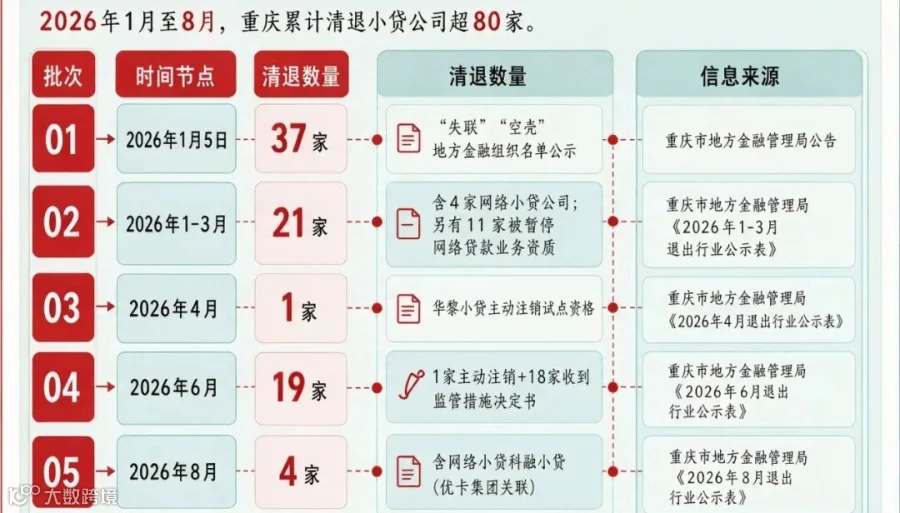
重庆是全国小贷公司最集中的城市。2017年峰值时达287家,贷款余额达2384亿元,占全国26.24%;注册资本超50亿元的11家全国性小贷公司中7家在重庆。
截至2026年8月31日,重庆小贷公司已缩减至136家(数据来源:重庆市地方金融管理局《退出行业公示表》)。
四、监管收紧政策时间线

五、清退动因与行业分化
1、清退背后的三个原因
第一,空壳和失联机构大量沉积。长期无实际放贷业务、人员场地不存续的机构持续累积,成为行业“死水”,清退是为了让存量风险实质性出清。
第二,合规标准持续收紧。资金运用规则、放贷利率约束、资本充足管理要求不断提高,综合融资成本压降至年化12%的趋势已定。依赖高利率覆盖高坏账的商业模式难以为继。
第三,商业银行加速下沉。普惠贷款利率已低至3%-4%,远低于小贷公司融资成本,优质客户被“掐尖”而去。小贷公司可接触的客户群体风险趋高,坏账率攀升,形成恶性循环。
2、行业分化—头部机构在逆势增资
另一方面,清退的同时,互联网巨头旗下小贷公司在加速“军备竞赛”。2025年有超过30家小贷公司完成增资。财付通、美团、度小满、京东盛际4家头部机构ABS融资规模均突破百亿元,ABS发行利率低至1.78%-2.0%。
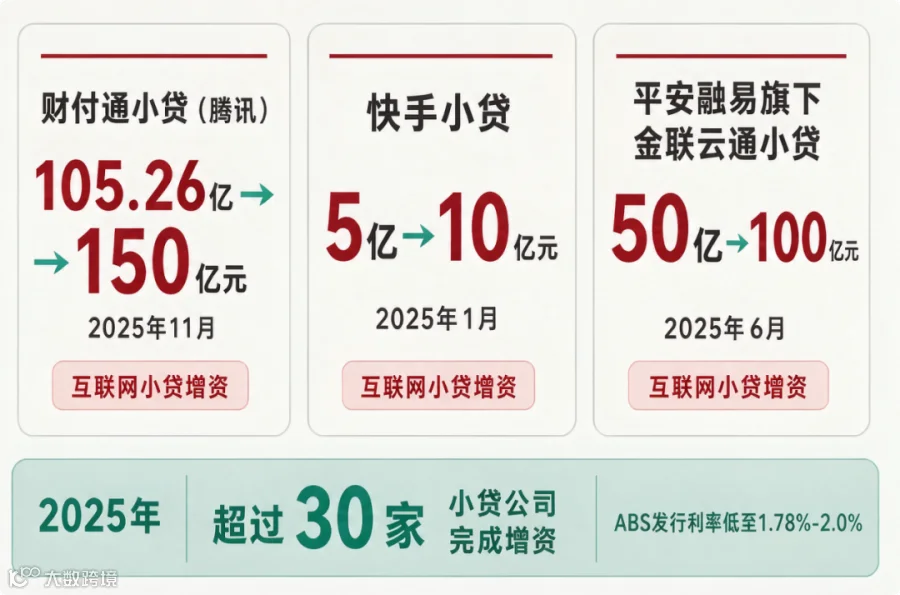
行业不是在消失,是在分化。尾部清退,头部聚集。
六、对企业主的意义
小贷行业的大清退,对合规经营的企业主来说是利好信号:“劣币”出清,借款人处于更透明、更公平的贷款环境;合规机构获得更大发展空间,服务质量有望提升;综合融资成本明示化,企业可以更清晰地比较和选择。
选择合作伙伴时,建议企业主:

润通小贷合规经营18年、始终在名录中,是值得长期合作的伙伴。
数据来源:中国人民银行《小额贷款公司统计数据报告》、国家金融监督管理总局公告、重庆市地方金融管理局公示信息、中国金融信息网、金融时报等。
风险提示:贷款须用于企业合法经营用途,借款人应结合自身还款能力审慎决策。贷款有成本,逾期将影响企业及个人征信。本内容仅供参考,不构成具体贷款建议。