

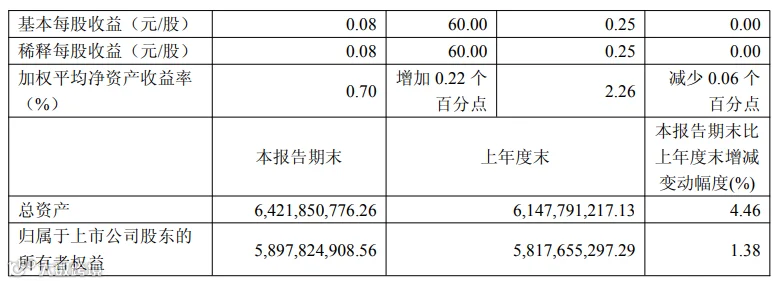
10 月 23 日,石英股份(603688)披露 2026 年第三季度报告。财报显示,公司第三季度实现营业收入 3.05 亿元,同比增长 28.14%;归母净利润 4137.95 万元,同比增长 46.15%。前三季度累计实现营收 8.51 亿元,同比增长 13.01%;归母净利润 1.33 亿元,同比小幅下滑 1.77%。整体来看,公司单季度业绩迎来拐点,产品结构调整的成效正在持续释放。

单季业绩触底回升,盈利质量同步改善
第三季度是石英股份 2026 年以来业绩表现最好的单季,不仅营收增速创下年内高点,净利润增速更是显著跑赢营收,体现出盈利能力的明显修复。前三季度累计利润仍处微降区间,主要是受上半年光伏领域需求走弱、产品价格承压的拖累。
从盈利质量来看,报告期内公司毛利率同比提升 4.15 个百分点,期间费用率同比下降 2.87 个百分点,经营活动现金流同比大幅增长 313.4%。量价结构优化叠加费用管控见效,共同推动了单季盈利质量的改善。

半导体业务成核心支柱,逐步弱化周期属性
本轮业绩修复的核心动力,来自半导体用高端石英材料销量的稳步增长。此前上半年,公司半导体板块收入占比已经超过半数,正式替代光伏用石英砂成为第一大收入来源。
当前国内高纯石英行业呈现明显的结构性分化:光伏坩埚用普通石英砂需求偏弱,价格处于低位运行;而半导体晶圆制造用高端石英制品、光通信及封装领域特种石英材料需求保持旺盛,12 英寸石英舟等核心产品供需偏紧,价格支撑较强。石英股份近年主动向高端半导体、特种材料领域倾斜的产能布局,恰好踩中了市场结构性行情,也逐步削弱了此前高度绑定光伏行业的周期属性。
转型仍处爬坡期,长期成长仍待验证
客观来看,公司的业务转型仍在中途。一方面,光伏业务的影响尚未完全出清,前三季度累计净利润仍未回到正增长区间,新业务的产能释放、下游客户认证都需要一定周期。另一方面,公司合成石英砂项目目前仍处于中试阶段,仅满足自用,超高纯石英材料的技术突破与规模化量产仍需持续推进。此外,期末应收账款规模处于相对高位,也需要关注下游客户的回款节奏与现金流健康度。
高端品类持续布局,国产替代空间广阔
从中长期来看,公司除了深耕半导体石英耗材主赛道,还在积极布局石英纤维布、高端光纤套管等新品类,向更广泛的高端电子材料领域延伸。随着后续产能逐步爬坡、客户认证陆续落地,第四季度业绩有望延续回升态势。在全球高端石英材料国产替代的大趋势下,石英股份作为国内石英材料龙头企业,凭借在提纯、制造成型等环节的技术积累,仍具备长期成长空间。
推荐阅读
·石英股份:通过全资子公司天水太平洋布局了石英纤维布专用材料生产线
·硅石英业务同比增 46%,臻宝科技多线布局抢占半导体耗材赛道
· 加码石英 + 半导体材料赛道,神工股份收购福建精工剩余股权
· 91%的市场份额!全球半导体石英制品核心企业名单在这里
· 全球半导体风向标!SEMICON中国有哪些半导体石英材料企业?
· 石英股份2026 半年报:营收稳增 6%,高端业务与全球化布局双提速
· 营收同比大增 44%!菲利华 2026 半年报:半导体国产替代加速,石英电子布打开成长新空间
· 深度绑定半导体石英材料!中欣晶圆北交所 IPO,贺贤汉半导体 “集团军” 上市提速