“好故事”是影视行业唯一的硬通货。
2026年的国庆档,给中国电影市场留下了一个并不轻松的注脚。据国家电影局10月8日发布的数据,2026年国庆档总票房11.65亿元,观影人次3199.59万。如果对比一下过去的数据,国庆档票房已连续三年下行,今年直接跌至近十年低位。
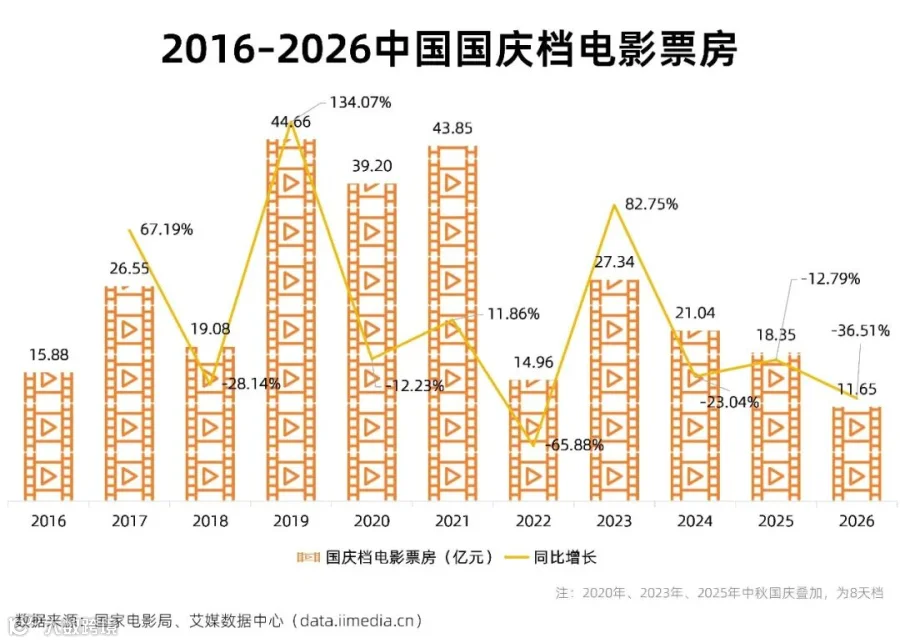
比票房更值得关注的是观影人次。根据猫眼专业版数据,2014年国庆档观影人次约为3044万(总票房11.18亿元),而今年的观影人次为3199.59万(总票房11.65亿元),两者相差并不大。也就是说,12年过去,国庆档走进电影院的人和票房都没有明显增加。
电影市场的寒意,与另一条赛道的滚烫形成了对照。国家广播电视总局发布的《中国—东盟微短剧国际传播发展报告》指出,微短剧正以惊人速度改变全球视听生态,正在成为继美国电影、日本动画、韩国电视剧之后的“第四大全球性视听产品形态”。
市场规模也在以惊人的速度扩张。iiMedia Research(艾媒咨询)发布的《2025-2029年中国微短剧市场研究报告》显示,中国微短剧市场规模从2020年的9.4亿元跃升至2025年的677.9亿元,5年扩张72倍,预计2030年有望突破1500亿元。

点击获取完整报告 >>艾媒咨询 | 2025-2029年中国微短剧市场研究报告
当进影院看电影不再是假日文化消费的唯一选择,短视频与微短剧等各类新型大众文艺方式涌现,很大程度上分流了大众的闲暇时间,对电影的市场份额形成一定挤压。
这组对照常被解读为“短剧取代电影”。一冷一热之间,一个结构性的问题浮出水面:当“一人剧组”从段子变成日常,当每天都有AI新剧涌入平台,这个行业究竟是在创造价值,还是在制造过剩?或许,两者真正揭示的是:影视行业正在经历一次功能分层与价值重估。

国庆档遇冷:表面是票房,实质是注意力的重新定价
纵向看,国庆档电影票房已从2023年的27.34亿元,一路下滑至2026年的11.65亿元,同比降幅逐年扩大。横向看,全国银幕数从2014年的2.3万块增至2026年的9.5万块,十二年过去,中国银幕数翻了一倍多,票房和人次却几乎原地踏步。
这意味着,档期经济的边际效用正在递减。同样的假期、更多的影厅,换不来更多的观众。
业内的分析指向一个直接原因:头部影片供给不足。数据显示,2026年国庆档期内共有13部中外新片,类型覆盖悬疑、喜剧、动画、惊悚、银发温情、犯罪动作等类型,但缺乏体量足够的超级头部,档期前三合计约占七成多票房,未出现排片率超过三成的现象级作品。同时,“普遍不够合家欢”导致家庭观影刚需未被满足——而家庭群体恰恰是大档期最稳定的票仓。
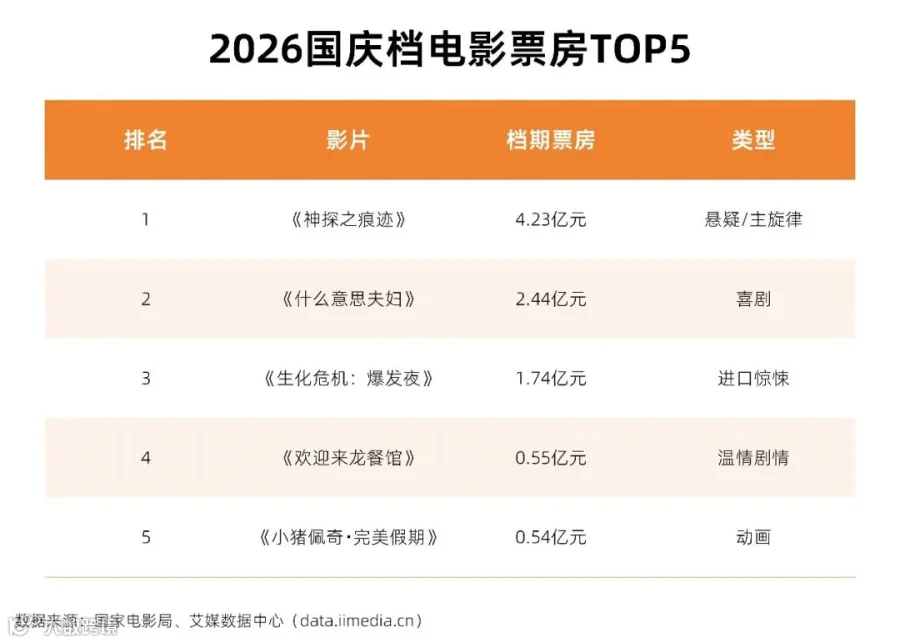
曾几何时,国庆档能跑出像《战狼2》引发全民共鸣、或是《我和我的祖国》掀起家国情怀狂潮的现象级影片,它们凭借过硬的内容质量与极致的情绪价值,将影院变成了假期的“超级打卡地”。而如今,真正能做到剧情在线、制作精良且热度破圈的“硬菜”出现断档。
当缺乏能打的优质内容时,观众自然会用脚投票。
但如果把票房下滑简单地归咎于短剧其实是一种偷懒的方式。短剧的确加剧了已经存在的注意力稀缺,但它不是稀缺的源头。源头在于内容本身是否值得观众付出两小时整块时间。深入分析,电影票房遇冷存在三重挤压:
一是时间竞争。长假出游分流了大量潜在观影人群;演唱会、剧本杀、密室、Citywalk、短视频、微短剧共同瓜分闲暇。电影不再是假日文化消费的默认选项,而是众多选项之一。
二是价格与体验的错位。档期平均票价36.41元,同比微降,但对比“手机免费看剧”,其机会成本显著上升。当替代品接近零边际成本时,价格的小幅下调不足以改变选择。
三是媒介功能的天然差异。电影院提供的是沉浸、仪式与社交共识;手机提供的是即时、可控与低门槛。前者适合“事件型内容”,后者适配“情绪型内容”。当市场上事件型内容供给不足,观众自然退回到情绪型内容的舒适区。
这提示了一个容易被忽略的事实:电影面临的竞争,不只是与手机屏幕争夺时间,更是在与旅行、聚会、短视频、微短剧等一整套假日文化消费选项争夺“不可替代性”。
当一部影片无法提供小屏无法给予的沉浸感、社交仪式感或情感浓度,它便不再自动进入消费者的假日决策清单。档期红利退潮的本质,是“惯性消费”的终结——观众不再因为“是国庆档”而走进影院,而是因为“这部片子值得在影院看”。

短剧走红:一场基于“碎片化阅读”的效率匹配
近年来,短剧已成为文化产业的新增长点,为整体疲软的产业环境注入了一剂强心针。短剧产业的兴起,植根于互联网产品逻辑,同时深度布局下沉市场,使其展现出相较于传统文化产业更为广阔的发展前景与产业空间。
根据国家电影局的数据,仅2026年1月至9月,国内上线微短剧就达49万部,是2025年全年的13倍;微短剧用户规模达8.5亿,月活用户超过6亿。根据当前发展趋势,iiMedia Research(艾媒咨询)预测行业将于2027年突破千亿规模。
短剧之所以能迅速抢占大众视野,首先在于它高度适配了当代人碎片化的生活节奏。
iiMedia Research(艾媒咨询)发布的《中国影视行业发展状况与消费行为调查数据》显示,48.79%的观众将空闲时间的40%-60%用于观看影视作品,27.49%的人投入20%-40%,表明影视内容是大众消耗时间的主力。

随着抖音、快手等短视频平台崛起,用户的碎片化时间被激活——通勤、排队、睡前的3-5分钟,可以随时随地打开看两集短剧,“短内容”的需求被点燃。iiMedia Research(艾媒咨询)发布的《中国微短剧产业运行状况与消费行为调查数据》显示,在观看频率上,44.57%的观众每周看几次微短剧,26.09%的人“基本每天都看”。

在高频、碎片的时间格局下,动辄两个小时、需要整块时间与出行成本的电影,天然处于劣势。微短剧的走红,正是通过极致的“效率匹配”实现了弯道超车。iiMedia Research(艾媒咨询)数据显示,在“对微短剧的长度偏好”的选择中,3-5分钟(39.35%)和5-8分钟(33.71%)占据了主流,两者合计占比超七成。微短剧单集时长短、剧情密度高、反转钩子密集、免费或极低门槛进入……这套产品设计精准嵌入了通勤、睡前、排队等生活缝隙。

从底层逻辑看,短剧提供的是一种“即时情绪出口”。相比长剧讲究逻辑、铺垫与角色塑造,短剧的核心在于情绪的爽点,追求多巴胺的密集释放。红果短剧的“免费观看+广告分账”模式更是将门槛降至零。截至2026年7月,其日活达1.68亿,超过长视频平台四强之和[1]。微短剧填补的,正是长内容长期以来难以有效触达的下沉市场和“深夜时间”。
短剧成新宠,意味着电影过时了吗?
首先,看短剧的并不只是“下沉人群”或“低幼群体”。iiMedia Research(艾媒咨询)数据显示,中国微短剧消费者年龄分布中,25-34岁人群占比35.99%,35-44岁人群占比29.61%,两者合计超过65%。这意味着,微短剧的受众核心恰恰是具备消费能力的中青年群体。他们或许是为了在高压生活下寻找一种无需动脑的“电子榨菜”。

电影并没有过时,电影真正面临的危机,是“惯性消费”的终结。所谓的“惯性消费”,是指消费者因为习惯、怕麻烦、不想重新做决策,持续重复购买熟悉商品、品牌、渠道,不一定是发自内心喜爱,只是懒得换,属于低思考、自动化的重复购买行为。
iiMedia Research(艾媒咨询)数据显示,观众偏好的影视作品类型中,“电影”的占比(36.56%)超过“新兴影视作品(短视频、微短剧、剪辑短片、AI短剧等)”(16.90%)。也就是说,电影作为内容载体的底层吸引力依然庞大,短剧也远未到能“替代”电影的地步。


AI短剧崛起:大厂入局、产能狂飙与精神反噬
AI的介入,将短剧的产能逻辑推到了极限,也让这一赛道的竞争格局发生了剧烈分化。
平台格局上,一场“头腾对峙”正在上演。红果短剧凭借先发优势和字节系的算法、流量灌溉,在独立App市场上占据领先的地位。但腾讯并未放弃这块蛋糕。2026年9月底,微信上线“绿泡泡短剧”小程序,主打“免费好剧,一点就看”,试图以微信的社交关系链作为分发引擎,撬动红果的壁垒。
平台竞争对用户而言意味着更多免费选择,但对制作方而言,分发端集中度的提高并不自动改善其在价值链条中的弱势地位,中游的纯制作环节极易沦为价值洼地。
在内容端,AI带来了生产力革命,也带来了结构性隐患。积极的一面是,AI降低了影像生产的门槛。
从公开数据看,AI短剧的制作成本确已大幅下降。相较于真人短剧150万至300万元的高昂成本,AI短剧单部成本仅在20万元以内,毛利率却超70%,且制作周期大幅缩短,完美契合资本对低成本、高毛利、短周期的诉求[2];字节跳动旗下Seedance2.0的商用定价已降至约1元/秒[3]。
在AIGC技术迭代赋能、内容消费需求升级以及平台生态激励的多重驱动下,AI漫剧已快速崛起,成为当前微短剧行业增长最为迅猛的核心板块。iiMedia Research(艾媒咨询)发布的《2025-2026年中国AI漫剧行业趋势白皮书》显示,中国动画微短剧市场规模在2025年呈现出爆发式增长,达到189.8亿元,同比激增276.3%;未来这一增长态势将延续,2030年市场规模有望突破850亿元。

点击获取完整报告 >>艾媒咨询 | 2025-2026年中国AI漫剧行业趋势白皮书
出海市场更是印证了这种技术赋能的威力。国家广播电视总局发布的《中国—东盟微短剧国际传播发展报告》显示,2026年海外微短剧市场规模将超过60亿美元,同比增长67%。中国背景平台主导全球市场,1月至9月海外下载量前10的短剧App均为中国背景。在出海结构上,AI剧占比大幅增长,截至9月底已超过六成。AI技术正推动出海从简单的“译制输出”走向“本土化工业生产”,本土剧占比由5月的5%上升至9月的11%。微短剧已成为中国数字经济出海和跨文化交流的重要载体[4]。
然而,消极的一面同样致命:产能过剩与同质化。以5000万播放量为盈亏平衡线,上半年抖音端新增的22.19万部AI剧中,达标项目仅占1.3%,无法回本的比例高达98.7%[5]。AI把“做出来”的成本打了下来,却把“被看见”的投流成本推了上去。
艾媒咨询CEO兼首席分析师张毅在接受《中国经营报》采访时表示,AI长短剧的算力消耗在今年呈现结构性膨胀。由于剧本、分镜、建模以及视频生成、配音剪辑等流程使用AI工具的需求旺盛,因此Token调用量也在上升,再叠加大模型研发对现金流的需求,今年算力在短剧行业的刚需性尤其突出。
AI短剧的盲目扩张正撞在用户的“雷区”上。iiMedia Research(艾媒咨询)数据显示,消费者“弃剧”原因前三名分别是“剧情无聊,缺乏深度”“制作质量差”“角色塑造较为失败”,如果AI只是被用来批量生成低质内容,长此以往会因为粗制滥造加速消耗消费者的耐心。此外,“广告太多”(28.49%)也是用户流失的高频原因,而目前的免费短剧模式恰恰高度依赖广告,如果行业利用AI制造更多廉价的同质化产品,短剧的生命周期将被迅速透支。

与此同时,短剧高频的“精神刺激”是有代价的。长期沉浸在极度同质化的“短平快”刺激中,不仅容易引发精神上的审美疲劳,更会让受众的感官阈值不断拉高,对现实生活和需要耐心咀嚼的深度内容失去耐心。
更值得警惕的是,这种精神层面的渗透,正在悄然重塑部分受众的消费观,甚至演变为一种隐性的“消费陷阱”。大量以“霸总、逆袭、豪门恩怨”为底色的短剧,高度捆绑着炫富、奢靡生活和一夜暴富的叙事。这种长时间、高密度的视觉轰炸,极易让部分受众产生不切实际的财富幻觉,从而引发盲目攀比、超前消费等非理性行为。
短剧的狂飙还带来了一种隐秘的“挤出效应”。当消费者每天将数小时倾注于小屏幕,其“沉浸成本”不仅吞噬了注意力,也大幅挤压了外出消费的意愿。
传统的文化消费(如看电影、看演出)往往具有强大的“乘数效应”——观众出门看一场电影,通常会连带产生餐饮、交通、逛街购物等周边消费。然而,短剧高度依赖“宅经济”场景,用户只需躺在沙发上滑手机,就能获得廉价的情绪满足,这直接导致了线下消费频次的减少。
在当前国家大力倡导振兴线下实体与文旅经济的宏观背景下,这种将大众闲暇时间“屏幕化”、“碎片化”的模式,与鼓励人们走出家门、拉动内需的趋势呈现出一定程度的相悖。

未来:从规模扩张到系统效率
当传统的影视作品遇上新兴的产物,行业的焦虑往往容易简化为“新旧之战”。但拨开数据的表象,影视行业的发展趋势其实指向了一个最朴素的规律:在注意力极度稀缺的时代,内容的价值密度决定了一切。
国家广播电视总局展望,未来3年至5年将是区域微短剧产业发展的关键期。这意味着,无论是国内的下半场竞争,还是全球市场的攻城略地,粗放式的“以量取胜”都将难以为继。
AI短剧用不到两年时间走完了传统内容形态数年甚至十余年的产能积累之路。但在这之后,行业撞上的不是需求的天花板,而是价值沉淀的天花板。
几个方向性的信号已经出现。
其一,从漫剧向仿真人短剧的迁移正在加速:AI仿真人短剧在漫剧百强榜中的占比从2025年的7%飙升至2026年上半年的60%以上,画质、口型、角色一致性已跨过多数用户的容忍阈值,“AI味”不再构成根本性的消费障碍。
其二,平台端的质量出清已经开始:红果短剧近期一次性处置超万部低质AI剧,粗放量产的模式正在被平台自身的治理动作压缩。
其三,出海是一条被寄予厚望的增量通道:中国网络视听协会发布的《中国微短剧行业发展白皮书(2025)》数据显示,已有300款中国短剧APP投入海外市场,累计下载量超4.7亿次。AI技术正在将出海从“译制输出”推向“本土化工业生产”。
但这些方向并不自动解决前述的结构性问题。仿真人短剧的技术升级会进一步拉高算力投入,未必改善中游制作环节的利润分配;出海市场的竞争同样会迅速从蓝海转向红海;平台的质量出清若缺乏透明的规则和申诉机制,也可能演变为另一种形式的流量权力。
真正值得追问的,或许是一个更朴素的问题:当制作成本不再构成壁垒,当一个人、一台机器、几天时间就能产出一部“合格”的短剧,究竟什么才是稀缺的?
答案大概率仍然指向那些AI难以自动生成的东西:一个真正有原创性的故事,一个能够与特定人群产生情感共振的角色,一种在碎片化消费之外仍然值得被记住的观看体验。供给过剩的市场里,用户的注意力只会流向那些在“爽”之外还能提供某种“不一样”的内容。
国庆档的连年下行,固然有短视频和短剧分流的外部因素,但头部影片口碑与预期的落差、全民级爆款的缺席,同样是不可忽视的内因。当小屏内容以极高的效率满足着“杀时间”的需求,大屏内容若不能提供小屏无法替代的沉浸感、仪式感和情感深度,档期红利的消退便不是周期性波动,而是结构性的重新定价。
无论是百亿级的院线大片,还是几分钟的竖屏微剧,终局的较量,还是回到故事本身,回到人的精神深处。
[1] 证券时报《微信悄悄上新,绿泡泡短剧来了!红果日活已达1.68亿,绿泡泡能打破“一家独大”格局吗?》
[2] 第一财经《烈火烹油,AI短剧如何端上硬菜?》
[3] 证券日报《AI短剧火热 “出海”与融合成行业发展新抓手》
[4] 央广网《中国微短剧正成为第四大全球性视听产品新业态》
[5] 证券时报《“制作成本降90%,流量成本涨超100%”!AI短剧产量暴增!多家A股公司布局》
出品机构:艾媒咨询
排版:夜莺
审核:淮山