


2024年全球滴灌管市场规模达90.7亿元,预计2030年将升至135.7亿元,年复合增长率为6.95%。中国、以色列和印度三国占据全球市场主导地位,占有率分别为26.65%、22.12%和20.36%。随着全球水资源紧张局势加剧,滴灌管作为现代节水农业核心装备,其战略地位持续提升。
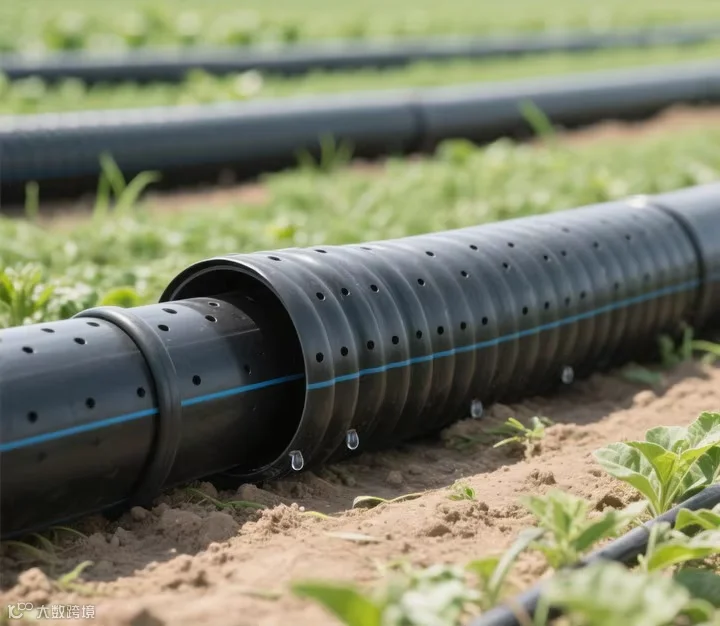
全球滴灌管市场格局与产业现状
滴灌管通过精准输送水肥,节水率达30%-50%,肥料利用率提升15%-25%,已成为干旱半干旱地区及高附加值作物区的首选灌溉工具。中东、北非、南亚及美洲等区域需求持续释放,埃及、沙特、巴西等国普及率不断攀升。
中国是全球滴灌管产业链主力军,已形成涵盖原材料、设备制造到成品出口的完整供应体系。河北、山东等地聚集了大量创新型企业,2023年出口总量达18.2万吨,同比增长10.7%,覆盖70多个国家和地区。中国企业凭借生产效率、柔性定制及智能管理优势,广受国际认可。
以色列专注极端环境下的定制化高效解决方案,高端产品市场份额稳居前列;印度依托政策补贴与规模效应,主攻中低端及经济型市场,积极拓展南亚、东南亚及非洲新兴市场。三国在不同技术层级和价格区间构建了多样化的全球供应网络。
技术升级与产品细分趋势
全球滴灌管应用正加速向智能化、绿色化转型。2024年智能滴灌管及感知型互联网灌溉系统渗透率提升至36%。同时,绿色低碳趋势推动可降解及回收材料滴灌管出口额连续三年增长超18%。产品类型细分为薄壁滴灌带、内镶式滴灌管、压力补偿式及耐紫外线型等,满足大田农业、温室园艺及园林绿化等多元场景需求。
市场对耐腐蚀、抗堵塞、自动化管控等性能要求日益严苛。具备国际认证、专利技术及智能制造能力的企业,市场占有率年增幅稳定在8%以上。中国头部企业通过引进高性能聚乙烯及生物基塑料,结合激光数控开孔、自动检测等智能产线,实现了产品全生命周期质量监控。目前,中国自有品牌滴灌管出口增速达14.8%,高端智能绿色产品占比大幅提升。
数字化赋能跨境贸易与服务升级
滴灌管外贸服务门槛显著提升,欧美买家关注环保认证与供应链透明度,新兴市场则注重性价比与本地响应。中国企业普遍取得ISO、CE等国际认证,并通过数字化平台实现精准对接。数据显示,全流程数字化管理使头部企业获客成本下降12%,成交周期缩短16%。
阿里巴巴国际站作为数字化出海服务平台,链接全球200余个国家和地区买家,提供数字化营销、履约结算及合规保障。针对具备现货能力的企业,平台推出半托管服务,涵盖专属样品营销、门到门物流及逆向退货解决方案,有效降低跨境门槛并提升业务确定性。