

房地产财税学习平台
微信号:fdccspx(←长按复制)☀ 我们致力于房地产、建筑业财税公开课、内训、税务顾问、税收筹划等专业领域服务!欢迎您的加盟与合作!
——是您最值得信赖的房地产财税问题解决专家!
☞点击查看:《财税精英提升必修课》预约报名:13681007031(同V) 佟军老师
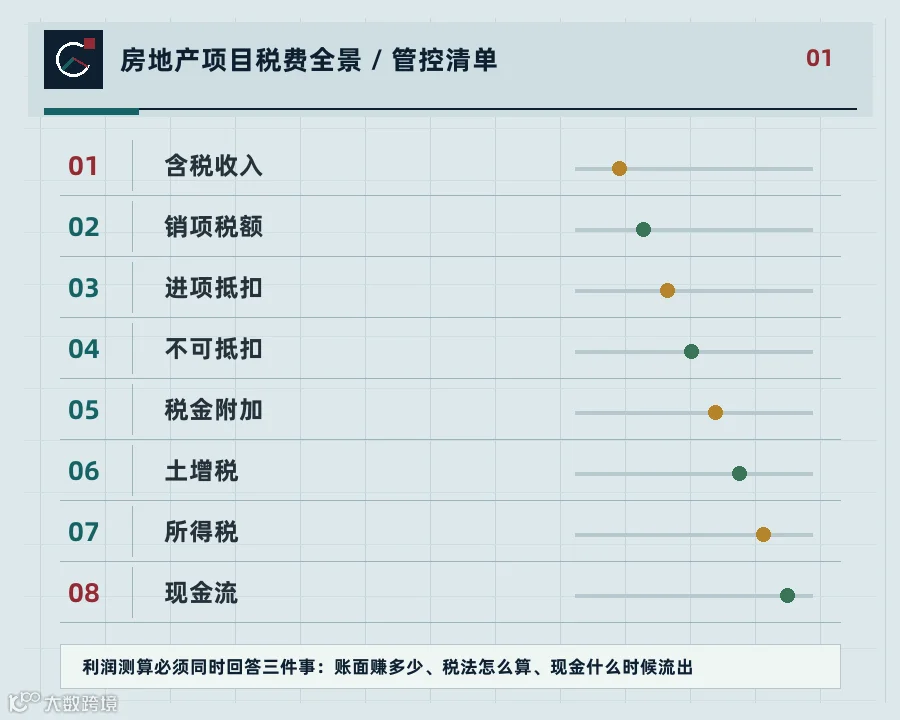
核心判断:项目测算不能只盯土地和建安。增值税、土增税、契税、印花税、附加、所得税及不可抵扣进项,会通过利润和现金流两条路径改变项目结果。
某项目投资版测算显示利润还有1.8亿元,到了年度经营复盘却只剩9000万元。团队第一反应是建安超支,逐项核对后才发现,真正的缺口来自税费口径:销售收入没有拆价税,进项按理想状态全部抵扣,土增税沿用最低预估,契税和印花税散落在不同费用科目,所得税也没有结合实际结转节奏。
税费不是项目结束时从利润里扣掉的一行数字。它从拿地、签合同、开发建设、销售回款到清算注销一路发生,并通过计税依据、抵扣资格、成本分摊和支付时点改变利润。测算如果只留一个税费率,得到的往往不是税后利润,而是一个无法解释的余额。
成本人的任务不是代替税务专业人员报税,而是让经营测算具备税费完整性:知道税从哪里来,依据什么计算,何时支付,能否进入成本或扣除,口径变化会让利润和现金发生多大偏差。
一、先把三套口径分开
经营口径看项目能赚多少钱,税法口径判断计税收入、扣除和应纳税额,现金口径记录税款实际流出。三张表可以关联,但不能混成一张表。
二、收入先拆含税与不含税
销售合同额、回款额和会计收入不是同一个数。测算底表应明确含税售价、不含税收入、销项税额、退款折让及收入确认节奏。
三、增值税建立销项进项台账
按月份列销售形成的销项、工程与服务取得的进项、预缴、实际抵扣、留待抵扣和不可抵扣金额。不可把预计合同含税额直接视为可抵扣进项。
四、不可抵扣进项回到成本
未取得合规凭证、不符合抵扣条件、用途改变或其他限制形成的税额,要按实际税务与会计处理进入成本费用或损失测算,并体现现金占用。
五、附加税费随增值税联动
城建税及教育费附加等通常与实际缴纳的增值税等相关。主税变化时,附加不能保持固定不动。项目模型应设置联动关系并按适用政策校核。
六、土增税单独建模
按项目或清算单位整理收入、扣除项目、成本分摊、预征税额和预计补退。分期结构、产品组合与车位等特殊业态要单独验证,不能用销售额乘统一比例代替清算测算。
七、拿地和合同税费前置
契税、印花税及产权交易相关税费应在交易方案和合同签署前确认纳税主体、计税依据、税费承担与支付节点,避免成交后才发现投资额漏项。
八、所得税从利润桥接
从经营利润桥接到应纳税所得额,列明收入与成本结转、期间费用、税前扣除限制、弥补亏损及其他纳税调整。不能简单用经营利润乘名义税率。
九、税费按月进入现金流
同一笔税对利润的影响时点和对现金的影响时点可能不同。预缴、汇算、清算补税与退税要放入对应月份,识别项目最低现金余额。
十、建立基准与压力情景
至少测试售价、去化、可抵扣比例、土增税清算、成本扣除和开发周期变化。决策层应同时看到税前利润、税后利润、税费占比和最大现金缺口。
成本人落地检查表
01 收入完成价税拆分
02 销项进项按月匹配
03 不可抵扣进项单列
04 附加与主税联动
05 土增税建立清算模型
06 交易税费在签约前确认
07 所得税完成纳税调整桥接
08 税款进入月度现金流
最后说一句:税费测算的价值,不是把税算到小数点后两位,而是防止错误口径把项目利润抬高。拿地版、目标成本版、年度经营版和清算版都使用同一套税费底表,利润才有连续、可解释的依据。

分享20261022】
📑土地增值税清算法规与案例汇编.pdf
📑看懂财务报表,做对经营决策,做好税务规划.pdf
📑2026新政深度解读:集团资金池,省百万利息、埋千万税务雷.pdf
📑2026年中国企业出海新趋势及投资机遇展望手册.pdf
📚全套财税干货资料,加微信进群即可领取|佟老师:13681007031


财税精英必修课
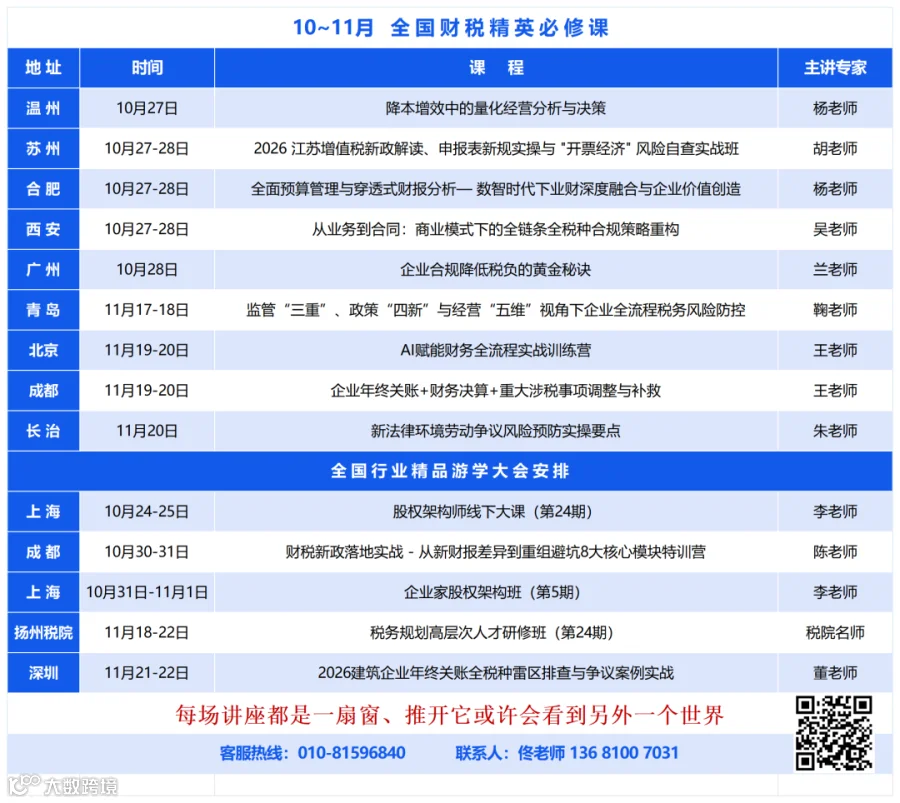
【苏州.10月27-28日】2026年金税四期下发票、申报与稽查保卫战
【成都.10月30-31日】财税新政落地实战:从财报差异到重组避坑
【深圳.10月30-31日】离岸信托税收新政&红筹架构搭建拆除
【上海.10月31-11月1日】企业家股权架构班
【成都.11月5-6日】建筑施工企业年终关账——全方位财税风险清零
【北京.11月19-20日】AI赋能财务全流程实战训练营
【扬州.11月18-22日】扬州税院“税务合规”高层次人才研修班
【线上视频课程】离岸信托个税新政解读与合规税务合规新方法
【线上视频课程】企业最优合规策划技巧与涉税零风险管控
【线上视频课程】社税新政下企业薪社税差异拆解与民商法避险全攻略
【线上视频课程】AI财务官:AI+智能体—财务智能核算、分析与自动化工作流神奇构建
【线上视频课程】新政落地背景下企业年度汇算清缴实操与新纳税申报表填报技巧
【线上视频课程】土地增值税清算合规与风险防控训练营
【线上视频课程】合并财务报表实务操作技巧与难点解析
【线上视频课程】企业中高收入群体个税合规策划十大黄金法则与落地方案详解
【线上视频课程】增值税法及实施条例重大变化解析与应对
【线上视频课程】企业所得税汇缴实务中特殊疑难问题处理与税收风险控制
【线上视频课程】数电票时代企业增值税风险应对核心能力提升
【线上视频课程】房地产多税种政策梳理与企业所得税汇算清缴技巧攻略
【线上视频课程】企业破产重整中的税务合规处理及规划
【线上视频课程】房地产开发经营全程财税风险管控
【线上视频课程】大数据查税下房地产企业三大清算实操
【会员尊享课程】房地产企业年终关账自查调整与税务风险规避
【线上视频课程】土地增值税清算要点解析与税收策划
【线上视频课程】智慧税务时代企业票据风险管控
【线上视频课程】房地产企业股权涉税处理与税务风险防控
【线上视频课程】房地产企业三大税种的风险监管与控制
【会员尊享课程】房地产企业15大主要财税“痛点”与应对方法
【会员尊享课程】2022严征管下土地增值税新政策解析与清算实战应对及筹划策略专题班
【线上视频课程】房地产企业土地增值税政策解析暨清算审核
【线上视频课程】以数治税下房地产企业全生命周期发票涉税及会计账务处理实务专题
【线上视频课程】建筑业疑难税务问题、成本测算与税务筹划案例分析
【线上视频课程】严征管形势下房地产企业成本核算风险防范与税务规划
【线上视频课程】2021年以经营为导向的房地产财务复合管理人才训练营
【线上视频课程】2021年房地产企业全税种稽查应对与税负测算
【线上视频课程】房地产开发各环节“重特事项”会计核算与税务处理
【线上视频课程】建筑业财税疑难问题训练
【线上视频课程】8天学会:房地产建筑企业税企争议化解策略
【线上视频课程】6天玩转房地产开发项目全流程全税种税收筹划
【线上视频课程】7天玩转地产行业所得税汇算清缴及筹划
【线上视频课程】6天学透—土地增值税清算方法与技巧
【线上视频课程】6天成为--房地产企业开发项目税负测算与税务筹划高手
【线上视频课程】6天成为建筑行业财税实务处理及筹划精英特训营
【线上视频课程】 打造卓越地产企业税收政策运用实战高手训练营
房建企业财税专题系列培训课程,预约报名中...!
电 话:010-69510580,13681007031 佟军老师
房地产财税咨询:fdccspx 赶快关注吧!
温馨提示:如果您到现场学习不方便,可申请办理网上会员,让您在办公室,在家,就能轻松学到所有的房地产财税课程!
赞是一鼓励 | 分享是最好的支持

 点击阅读原文,超多精品课程等你加!!!