
8月底的英伟达财报电话会上,黄仁勋确认新一代硬件Vera Rubin已开始发货,9月进入批量交付。
表面看这只是一次常规产品更新,但一个细节暴露了行业底层逻辑的转变:Vera Rubin机柜彻底取消了风扇,单柜功耗突破190千瓦,散热方案切换为100%全液冷。
这不是技术炫技,而是一个明确的信号——"散热"已从AI发展的配套环节,升级为制约算力扩张的核心命门。
过去GPU功率逐年攀升,风冷尚能应对,业内经验是单柜20至30千瓦为风冷上限。但当新一代GPU功耗跃升后,风冷已捉襟见肘。以HPE版GB200 NVL72为例,单柜功耗132千瓦,其中115千瓦靠液冷带走,风冷仅承担剩余17千瓦。

国内也在同步转向。8月30日,贵州贵阳投运国内首个浸没式液冷算力方舱。当地负责人介绍,传统风冷每计算1度电需额外消耗0.3至0.5度电用于散热,全浸没式液冷仅需0.15度。此外,传统机房依赖冷却塔蒸发排热,耗水量巨大,而低温地区和水资源终归有限。在数据中心功耗持续攀升的背景下,液冷已从可选项变为必选项。
一、液冷的三大命脉:冷板、CDU与快接头
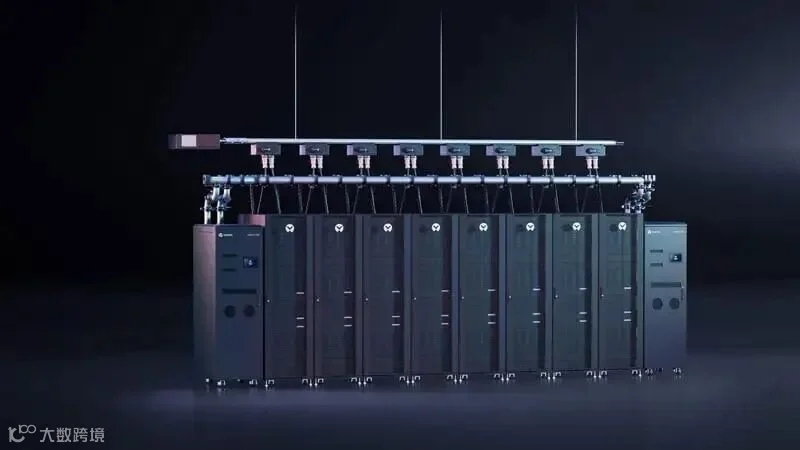
真正的液冷绝非把服务器泡进冷却液那么简单。整个系统的技术壁垒和价值集中在三个环节:冷板、CDU(冷却液分配单元)、快接头。它们分别卡住液冷系统的"入口、心脏、关节",缺一不可,合计吃掉系统约85%的成本。
冷板是直接贴合芯片、将热量导入液体的核心部件。 液冷产业链有一条价值规律:离GPU越近,难度越高,价值越大。冷板占整个液冷系统成本的32%至40%,是最大的一块蛋糕。其难点不在材料本身,而在于固液界面的热传递效率——固体壁面向液体传热的热阻是固体间传导的数十倍甚至上百倍。高端AI芯片冷板采用微通道结构,内部密布0.2毫米级别的细水道,加工良率直接决定成本。
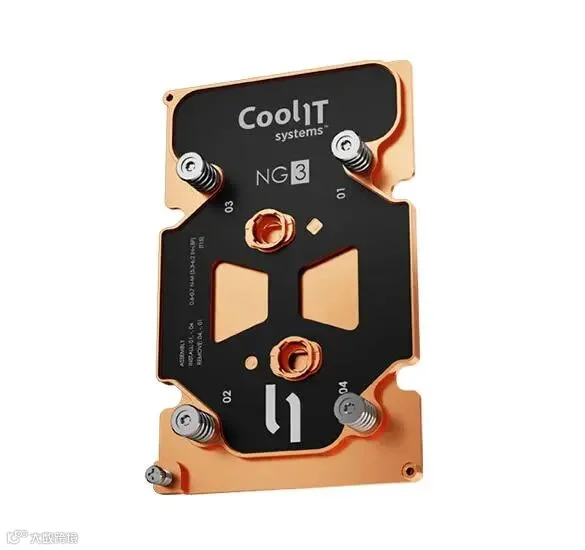
CDU是液冷系统的心脏和大脑,负责流量分配、温度调节和冗余保障。 没有CDU,液冷只是一堆水管。它需要将冷却液按精确比例分配到每个机柜和节点,流量控制精度要求±2%,偏差稍大就可能导致节点过热宕机。CDU需实时采集温度、压力、流量、电导率等数据,不能用机械泵,必须搭载AI算法的流体控制系统。难点在于温度变化有热惯性、压力波传播有水锤效应,CDU要动态调节泵速和阀门开度,并在漏液时毫秒级切断故障回路,这对物理耦合精度要求极高。
快接头是整个系统的关节,决定了可靠性上限。 家用PC水冷玩家都知道,密封接头质量差会导致冷却液喷溅、主板报废。数据中心有数十万个液冷连接点,每个节点都需在线带压插拔维护,要求零泄漏、可重复5000次以上。这背后是极高精度的机械加工、特种密封材料和残余压力释放设计等工业技术的综合体现。
二、海外龙头卖的不是零件,是"确定性"
全球高端液冷市场长期被少数企业垄断,且分属不同势力范围:台系把控冷板,欧美系把控CDU和快接头。按2025年全年口径,维谛毛利率36.3%,快接头厂商CPC母公司Dover毛利率39.8%,台系散热企业奇鋐、双鸿毛利率分别为25.81%和27.38%。

这些企业的护城河殊途同归——本质上卖的不是零件,而是"这套设备不会让昂贵算力停机"的确定性。 在液冷体系中,零件价格是小账,失效和泄漏风险才是大账:一块冷板设计不当可能导致GPU降频,一台CDU失控可能影响数个机柜,一个几百美元的接头泄漏可能威胁数百万美元的服务器集群。
这种"确定性"来自三层机制的叠加:
第一层是前置联合设计。 头部厂商在GPU、服务器和机柜尚未定型时就介入,根据芯片热源分布、机柜流量和设施水条件共同设计。例如维谛2024年与英伟达联合发布GB200 NVL72供电和冷却参考架构,并参与COOLERCHIPS计划,历时三年研发出业界首个冷板液冷与浸没液冷耦合的机架式混合冷却方案。CoolIT与英伟达的合作覆盖从实验室到量产的全链条,包括冷却液配方和健康监测算法等软实力。越早介入,就越少走定型后返工的弯路。
第二层是量产一致性。 一件样品做到不漏不难,难的是几十万件产品在钎焊、密封、压降和流量上保持一致。这靠的不是主观上的"精益求精",而是材料、试验形成的工艺知识和可靠的测量体系。例如伊顿冷板采用数控加工和真空钎焊,出货前逐件检测泄漏和流量性能,把肉眼判断变成仪器验收。
第三层是责任承接机制。 CDU厂商不仅卖设备,还负责水质、过滤、冗余、控制、现场调试和故障响应。CoolIT的服务覆盖现场勘察、管路设计、系统压测冲洗及投运后的维护修复,团队会将管路组装和冲洗提前在工厂完成。客户买到的既是设备,也是发现问题并解决问题的工程能力。
这三层机制形成正向循环:越早进入联合设计,就越早获得认证;有了认证和订单,就能在生产中持续提升量产一致性;一致性和良率提高,企业记录更好,就继续保有提前介入的资格。
三、中国制造的三把破局钥匙
国内液冷起步较晚,但优势并非笼统的"产能大",而是三种更具体的系统能力。
第一把钥匙:跨界重组,换赛道切入。 三花智控、银轮股份、纳百川在进入数据中心液冷前,已在汽车热管理、换热器及电池液冷板领域积累了材料、钎焊、密封和批量制造能力。英维克在机房、通信和储能领域积累的不仅是制冷设备,还包括换热、流体输送、工质兼容性和系统控制能力,2024年已交付面向5MWh储能系统的全链条液冷方案。这些积累被整合进数据中心液冷产品,形成可联合设计、测试、交付的系统。这条路径的价值在于用其他场景的技术积累争取新平台的验证机会,再逐步进入共同开发。
第二把钥匙:以单点效率弥补系统缺失。 单项技术不占优时,通过更密集的项目交付加快积累故障数据、控制经验和工艺能力,用更高的"经验生成速度"追赶海外厂商更长的经验时间。例如浪潮信息与京东云联合开发液冷整柜并规模部署,将每台设备的生产测试接入制造执行系统,保留可回溯记录,让下一批产品能用上一批发现的问题进行优化,形成正向反馈。
第三把钥匙:以效率和交付速度换市场空间。 不等单个零件做到世界第一,而是同时布局冷板、管路、Manifold、CDU、快接头和控制系统,通过更快的联合开发、更低的整体交付成本进入项目,再用真实运行数据反哺部件改进。浪潮信息2023年披露,通过管路与冷源预制将施工时间从一个月缩至一周;科华数据2026年为沐曦创新中心建设冷板式液冷POD,从需求对接到交付仅用45天。
实事求是地说,中国在"定标准"的战场上短期内仍难取胜,但液冷与GPU最大的不同在于没有CUDA那样的生态护城河。 只要关键部件性能达标、价格更低、供货更强、交付更快,就能在别人制定的标准里抢到订单。
进展已经出现:英伟达官方文章已将英维克列入Blackwell基础设施生态伙伴,公司2026年半年报披露UQD、MQD产品进入MGX生态;英维克还在2025年OCP全球峰会上展出了为Google定制开发的Deschutes 5 CDU。这意味着中国厂商已能围绕头部客户的具体需求开发产品。
结语
中国在液冷领域的真正机会,不是靠单个零件的神奇逆袭,而是把产业链协同能力转化为买得起、用得稳、交得快的算力基础设施。
当AI算力的天花板不再由芯片制程单独决定,而是由散热系统的可靠性、交付速度和综合成本共同定义时,这场竞争的胜负手就已经从实验室转移到了工厂、工地和运维现场。


关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫