


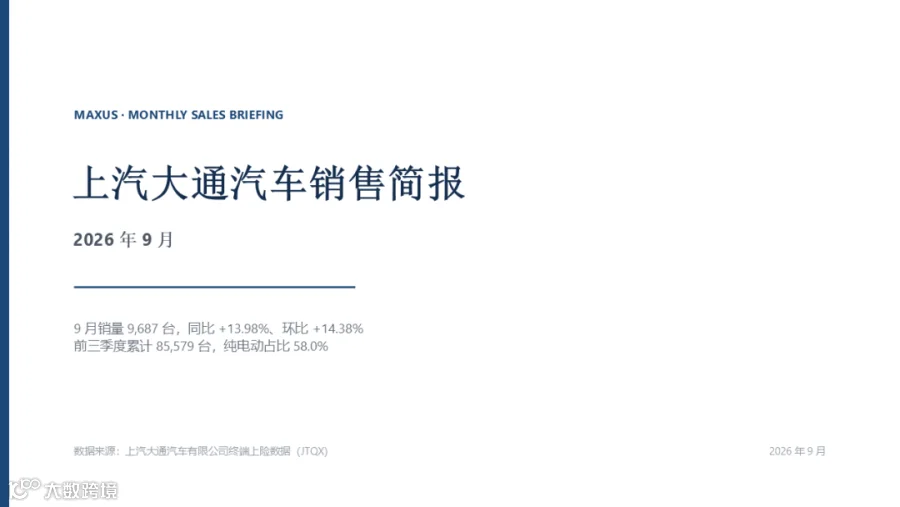
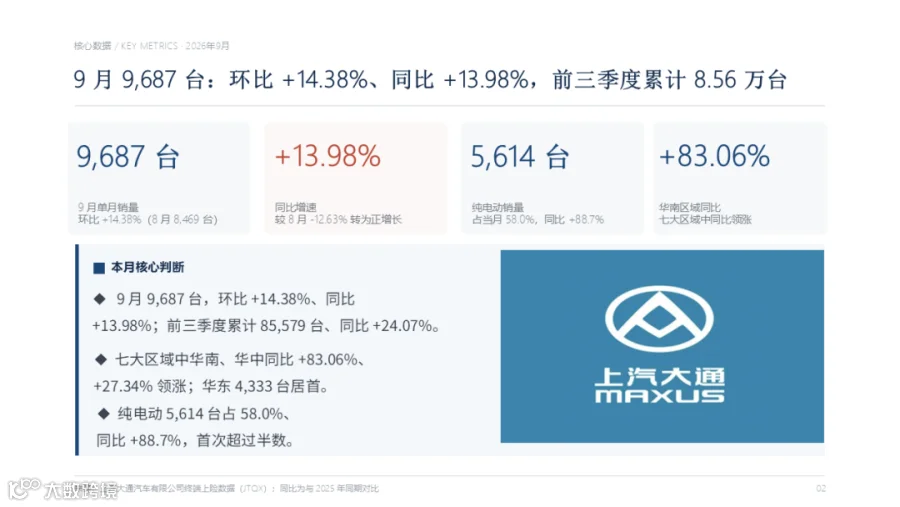
2026年前三季度上汽大通销量呈先冲高后震荡回落走势,2月以4982台成为年内低点,3月冲至年内峰值12674台,环比大涨154.40%;后续销量逐步回落,8月销量8469台、同比下滑12.63%,9月回升至9687台,环比上涨14.38%、同比增长13.98%,实现同比由负转正。
前三季度累计销量85579台,同比增长24.07%,月均销量9509台。

2026年9月上汽大通能源结构迎来关键拐点,当月总销量9687台,纯电动车型销量5614台,占比58.0%、同比大增88.7%,份额首次突破半数;柴油车型2889台,占比回落至29.8%,同比下滑40.1%。
增程式车型590台,占比6.1%,汽油、CNG车型分别为506台、88台。当月新能源合计占比64.0%,较2025年9月提升29个百分点,电动化转型节奏明显提速。

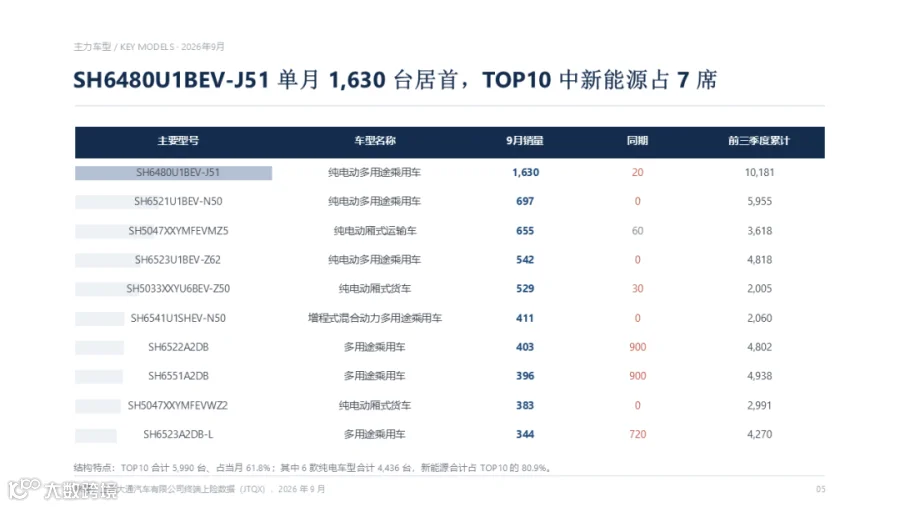
2026年9月上汽大通TOP10主力车型合计销量5990台,占到当月总销量的61.8%,其中新能源车型包揽7席。型号SH6480U1BEV-J51纯电动多用途乘用车以1630台的销量位居榜首,同比大幅走高,前三季度累计销量10181台。
TOP10里6款纯电车型合计销售4436台,新能源整体在TOP10车型中的占比达到80.9%,燃油多用途乘用车仍保有稳定基本盘,但主力销量贡献已由新能源车型承接。
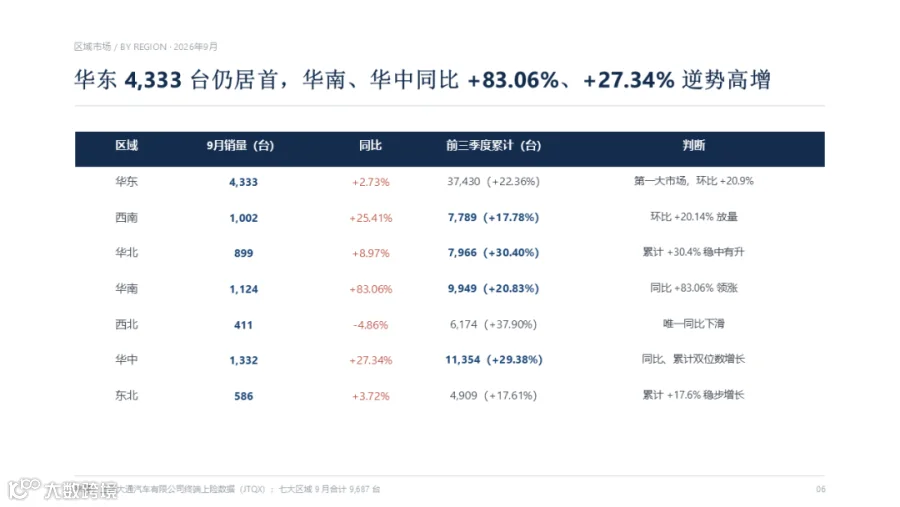
2026年9月上汽大通区域销量分化明显,华东以4333台稳居七大区域首位,环比上涨20.9%、同比增2.73%,前三季度累计37430台;华南、华中增长亮眼,当月销量分别为1124台、1332台,同比大涨83.06%、27.34%。
西南、华北、东北同步实现同比正增长,仅西北区域411台,同比下滑4.86%,为唯一同比回落区域。从累计表现看,七大区域前三季度全部保持正向增长,西北累计增速达到37.90%,华中累计同比29.38%,市场底盘整体稳固。
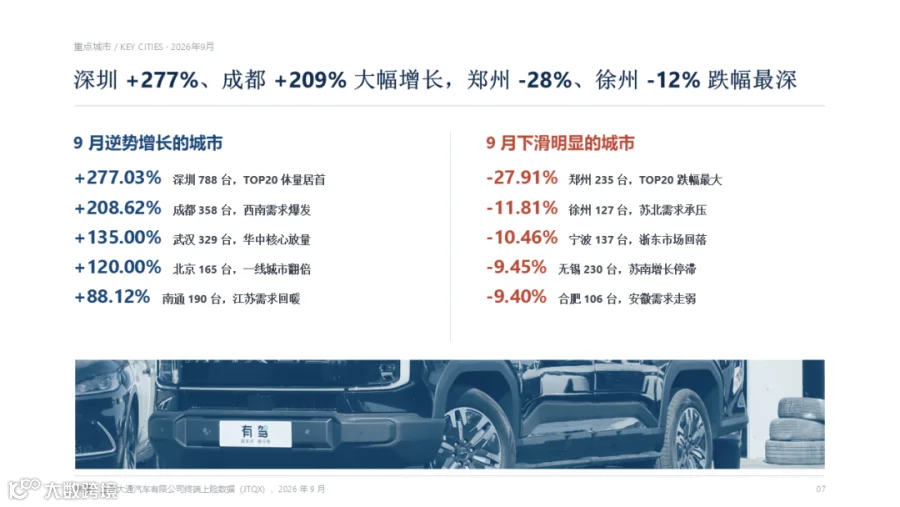
2026年9月上汽大通重点城市销量分化显著,深圳以788台的销量位居TOP20城市首位,同比大涨277.03%;成都、武汉、北京、南通同样实现高增,增速分别达到208.62%、135.00%、120.00%、88.12%。
另一边部分城市需求走弱,郑州235台,同比下滑27.91%,为TOP20中跌幅最大城市;徐州、宁波、无锡、合肥同步回落,跌幅依次为11.81%、10.46%、9.45%、9.40%。
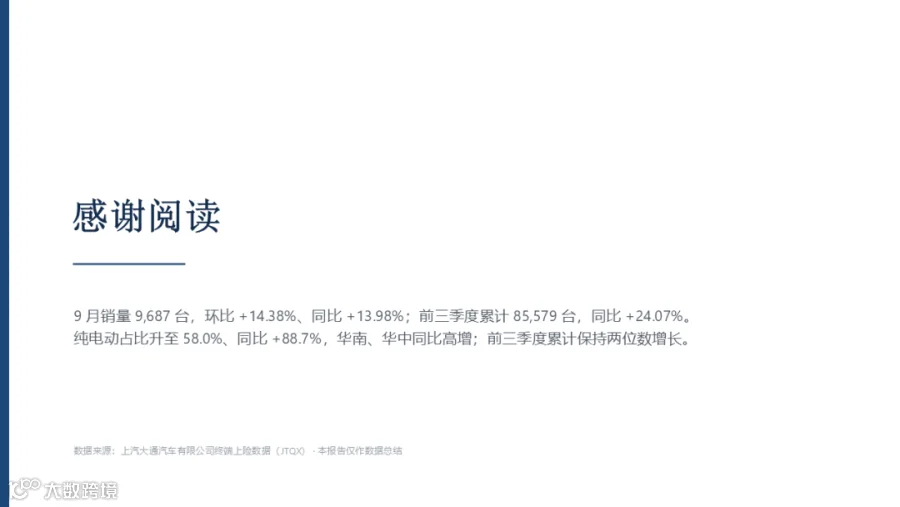
2026年9月上汽大通终端销量9687台,环比上涨14.38%、同比增长13.98%,前三季度累计85579台,同比提升24.07%,维持两位数增长。能源结构上,纯电动车型销量5614台,占比58.0%、同比大涨88.7%,份额首次过半,柴油车型2889台,占比29.8%。
区域层面,华东4333台领跑,华南、华中同比分别大涨83.1%、27.3%,仅西北同比下滑4.9%。车型端,TOP10车型合计5990台,占当月销量61.8%,新能源车型占据7席,其中SH6480U1BEV-J51单月售出1630台,前三季度累计销量10181台,是核心主力车型。

点赞
分享
在看